

Gli sviluppi immobiliari procedono al rilento tra la congiuntura difficile, la situazione dei tassi e il caro-materie prime dello scorso biennio. Uno scenario che crea pressioni al rialzo sui prezzi degli immobili.
In questa sezione trovi una grande varietà di notizie utili scritte dagli esperti di MutuiOnline.it, fra cui offerte, aggiornamenti di mercato e novità normative relative al mondo dei mutui e delle compravendite immobiliari.

Gli sviluppi immobiliari procedono al rilento tra la congiuntura difficile, la situazione dei tassi e il caro-materie prime dello scorso biennio. Uno scenario che crea pressioni al rialzo sui prezzi degli immobili.
A Forte dei Marmi le soluzioni indipendenti arrivano a superare i 2 milioni di euro come media. Capri è seconda con 1,4 milioni, mentre Cortina d’Ampezzo primeggia tra le località di montagna con 1,3 milioni.
Le previsioni di un taglio dei tassi trainano la ripresa degli investimenti immobiliari in Europa e in Italia, con un aumento stimato dal Cbre del +10% nel 2024. Cresce anche la richiesta di abitazioni sostenibili e, con essa, la domanda di mutui green.

La Banca d’Italia registra una frenata a dicembre, destinata a rafforzarsi nel corso di quest’anno. Segnali positivi anche sul fronte delle quotazioni e in merito alla possibilità di trattare sul prezzo.

Nel corso del 2023 la domanda di acquisti immobiliari ad alta quota è cresciuta nell’ordine del 4,9%. Tra le località italiane, Cortina d’Ampezzo e Courmayeur con quotazioni stellari. In Svizzera spicca Gstaad.

Con l’inflazione in calo, la strada in discesa dei tassi è più che auspicabile, ma resta da capire quando ci sarà il vero taglio dopo le lievi riduzioni degli ultimi mesi. Qui vediamo come le banche sono tornate a offrire condizioni molto vantaggiose.
BPER Banca e Banco di Sardegna offrono lo stesso mutuo in promozione. Prevede un Tasso Fisso del 2,90% per un immobile di classe energetica inferiore alla C e un Tasso Fisso del 2,55% per un immobile green, di classe energetica A, B o C.
I tassi alti e l’incertezza della congiuntura non frenano la fascia più alta del mercato immobiliare. Secondo il report dell'Ufficio Studi Gabetti sui dati Santandrea Luxury Houses & Top Properties, le transazioni crescono del 9%.

Per capire il costo di una surroga in questo momento si possono valutare le offerte migliori del mercato con l’aiuto di MutuiOnline. Il risparmio sarà maggiore quanto più è alto il capitale residuo da rimborsare.
Nei primi sei mesi del 2023 le compravendite di abitazioni indipendenti coprono il 20,6 per cento del totale. La percentuale è più alta rispetto a quella che si registrava prima dell'arrivo della pandemia, ma stabile rispetto al 2022.
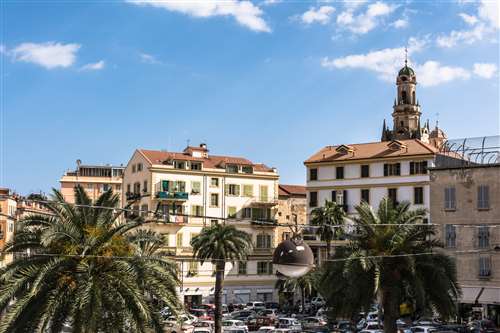
I prezzi delle case a Sanremo sono compresi tra i 3.000 e i 4.000 euro al metro quadro nelle zone più centrali, mentre scendono in aree più esterne a meno di 2.000 euro al metro quadro. Non mancano soluzioni immobiliari di lusso dalle quotazioni più alte.
Da qualche settimana le condizioni di accesso ai finanziamenti si sono fatte più accomodanti, anche se la Bce non si è ancora espressa sull’allentamento monetario. I parametri da monitorare nel prossimo futuro.
Un mutuo green finanzia di fatto importi più alti e offre tassi più accessibili, proprio perché espone la banca a un rischio minore derivante dal valore della casa oggetto di ipoteca, destinato a crescere nel tempo.
Quanto costa adesso un mutuo a tasso fisso da 100.000 euro della durata di 30 anni? Abbiamo simulato la richiesta di un 35enne di Roma dipendente a tempo indeterminato che acquista un immobile del valore di 200.000 euro.
Per Federesco, la ristrutturazione di 10 milioni di immobili con la direttiva europea “Case green” in Italia può sostituire l’agevolazione al 110% ed essere una manna per l’edilizia, creare 400.000 posti di lavoro e spingere la transizione energetica.
Il fondo statale per chi acquista la prima casa e non ha grandi disponibilità economiche sostiene le erogazioni anche a fronte della difficile congiuntura. Per i giovani, tuttavia, le cose si sono complicate.
La Bce frena l'entusiasmo sul taglio dei tassi, ma il fisso è in discesa da quattro mesi e il variabile ha superato il punto critico. Inoltre, a gennaio crescono del 75% le surroghe rispetto all’ultimo trimestre del 2023.
Nonostante il calo dei valori di fine 2023, a gennaio alcuni mutuatari titolari di mutui a tasso variabile si sono ritrovati piccoli aumenti della rata del mutuo. Per loro, occorrerà aspettare il prossimo mese per vedere l’effetto del ribasso dei tassi.

Già da diverse settimane si stanno riducendo i benchmark di riferimento per la definizione dei tassi di mercato. Il fisso resta sensibilmente più conveniente, ma l’atteso allentamento monetario porterà benefici anche per il variabile.

Dallo scorso 31 dicembre il bonus casa giovani ha perso l’importante agevolazione fiscale che azzerava le imposte al momento dell’acquisto. Con il primo gennaio, i giovani sono tornati dunque a pagare l’imposta di registro, catastale e ipotecaria.
Il Barometro Crif relativo al 2023 conferma le difficoltà del settore legata alla dinamica dei tassi di interesse, ma evidenzia anche una sostanziale fiducia da parte dei richiedenti. Un buon segnale per il futuro prossimo.
Segno più per l'importo medio richiesto per un mutuo casa: nel corso del 2023 è stato registrato un picco degli ultimi 10 anni, pari a 144.659 euro. Oltre 8 richieste su 10 presentano piani di rimborso superiori a 15 anni.
Ben 211 amministrazioni locali non hanno fornito indicazioni entro lo scorso ottobre in merito alle aliquote. In questi casi è stata prevista una proroga, con la scadenza fissata per il 29 febbraio prossimo.
Arrivano i primi segnali di inversione del trend per i tassi. Il mercato inizia a scontare l’atteso taglio dei tassi ufficiali da parte della Bce. Cresce la domanda di finanziamenti che arriva dai giovani.
Per gli acquisti effettuati dal 1° gennaio al 31 dicembre 2023, il bonus casa green concedeva una detrazione fiscale del 50% sull’IVA in dichiarazione dei redditi a partire dall’anno in cui veniva sostenuta la spesa e per i successivi 9 anni.
Il carovita rallenta, ma non in maniera costante. Così gli operatori indicano la fine del primo trimestre come la data indicativa per avere un quadro più chiaro delle politiche monetarie nel resto dell’anno.

Nelle ultime settimane si è assistito a un ripiegamento degli indici rispetto ai massimi dell’autunno 2023. Se la tendenza troverà conferma, la Bce potrebbe avviare i tagli, rilanciando così il variabile e le rinegoziazioni.
Il 16 gennaio è una data segnata in rosso sul calendario fiscale. Scade infatti il termine per pagare l’acconto delle imposte a carico dei contribuenti che hanno beneficiato del differimento. Ecco cosa fare.

Non esiste mai una formula di mutuo migliore per tutti, ma la scelta del finanziamento per la casa è qualcosa di assolutamente personale: ognuno troverà la sua convenienza in base ai propri interessi e alla capacità di spesa.

Sono le famiglie ad acquistare il maggior numero di immobili in località turistiche. Le case vengono adibite a case vacanza o affittate con la formula delle locazioni brevi. In crescita anche gli acquisti effettuati dai single.
Dopo dieci aumenti consecutivi dei tassi indetti dalla Bce, il 2023 si è chiuso con una flessione dell’Euribor a 3 mesi al 3,91% dal 4% di metà ottobre, mentre l’Eurirs a 30 anni ha segnato a fine dicembre 2,35%, dal 3,11% di inizio novembre.
Il Tar del Lazio ha ribaltato la decisione adottata quattro anni fa dall’Antitrust, sottolineando che le sanzioni comminate ad alcune banche italiane non sono motivate. Conta il rispetto delle norme di settore.
Per finanziare l'acquisto di case ad alta efficienza energetica si può far richiesta di un mutuo green, che può essere utilizzato anche se si effettuano lavori di riqualificazione energetica in un'abitazione già di proprietà.
I tassi dei mutui cominciano a scendere, mentre i prezzi tengono a livello generale, con la possibilità comunque di trattare maggiormente rispetto al prezzo di vendita. Attesi tagli consistenti da parte della Bce.
Con il nuovo anno, i giovani mutuatari tornano a pagare le imposte di registro, catastali e ipotecarie, e perdono il diritto all’eventuale credito d’imposta. Mentre la garanzia pubblica all’80% viene estesa alle famiglie numerose.
Cresce il prelievo fiscale sulle locazioni fino a 30 giorni, con l’aggiunta dell’obbligo del Cin da esporre, pena sanzioni salate. Incentivi rafforzati anche per gli asili nido e per le madri che lavorano.
Con un tasso variabile e una rata costante, le oscillazioni dell’Euribor influiranno solo sulla durata del mutuo e non sulla rata. L’ammortamento si allungherà quando i tassi saliranno e si ridurrà quando i tassi scenderanno.
Dalle case occupate abusivamente ai comuni che hanno stabilito le aliquote in ritardo rispetto alle previsioni, ci sono numerosi casi in cui le scadenze vanno oltre i termini stabiliti. Il caso di chi ha bucato la scadenza.

Nel 2023 il taglio netto delle imposte e l’accesso al Fondo di garanzia mutui prima casa hanno fatto impennare gli acquisti di under 36 con Isee entro i 40.000. Per il 2024 rimane solo la maxi-garanzia Consap.
Un emendamento alla Manovra di Bilancio 2024 prevede di includere le famiglie numerose e con un reddito non elevato tra le categorie prioritarie che potranno accedere al Fondo di garanzia per la prima casa con tutela dello Stato.

Le richieste di mutui seconda casa rappresentano oggi il 6,8 per cento del campione totale. Rispetto al 5,7 per cento del precedente trimestre si registra una crescita. È infatti il dato più alto rilevato nel corso di quest'anno.
L'ultimo Osservatorio mensile dell'Abi fa il punto sull'evoluzione delle condizioni di mercato, rilevando un aggravamento delle condizioni d'accesso ai finanziamenti. Lo stato di salute delle banche fa ben sperare per il 2024.
Le agevolazioni fiscali concesse ai più giovani riguardano due punti fondamentali: l’accesso al credito per l’acquisto della casa e la defiscalizzazione delle imposte applicate al momento dell’acquisto dell’immobile.
La percentuale di conservatori legati alla concezione della casa secondo la nostra cultura più tradizionale aumenta con il crescere dell’età: è l’89% tra gli intervistati over 65, l’82% nella fascia 35-64 e il 77% tra i più giovani, 18-34 anni.

Sono i bilocali, i trilocali e i quattro locali i tipi di abitazioni più compravenduti con la formula della nuda proprietà, che consente di acquistare casa a prezzi più bassi rispetto a quelli di mercato.
 Visita la pagina degli autori


