
Mutui, la garanzia pubblica funziona
Il Fondo di Garanzia gestito da Consap, che interviene in caso di richiedenti under 36 o a basso reddito, ha consentito di limitare le difficoltà d'accesso ai mutui generate dal caro tassi che ha caratterizzato l'ultimo anno e mezzo. Un buon viatico per il 2024.

Esperto di prodotti finanziari


In uno scenario di tassi al rialzo e rallentamento della congiuntura economica, la garanzia pubblica per l’acquisto della prima casa fa sentire il suo peso. Secondo un approfondimento realizzato da Il Sole 24 Ore su dati Istat e Notariato, nel corso del 2022 un mutuo su quattro è stato stipulato grazie alla garanzia dello Stato concessa dal Fondo mutui prima casa.
Oltre 100 mila erogazioni coperte dallo Stato
Tornando all’analisi sono state ben 109.048 le erogazioni assistite dalla garanzia pubblica, su un totale di 420.126 finanziamenti legati ad acquisti immobiliari.
Proprio la rilevanza di questa misura ha spinto il Governo a rafforzare la dotazione del fondo di garanzia gestito da Consap, assegnando allo strumento ulteriori 282 milioni per il 2024. La manovra di Bilancio ha prorogato per un altro anno la garanzia potenziata all’80% sulla quota capitale del mutuo, introdotta a favore degli under 36 con il decreto Sostegni-bis, in alternativa a quella ordinaria del 50% rimasta in vigore per tutte le altre categorie. Due i requisiti richiesti: un ISEE inferiore a 40 mila euro e un mutuo inferiore a 250 mila euro.
Inoltre, le famiglie con almeno tre figli sotto i 21 anni (che pertanto devono risiedere con i propri genitori) possono ottenere una garanzia pubblica dell’80%. La garanzia sale al 90% in caso di cinque figli under 21 e 50 mila ero di soglia ISEE. Resta da capire se le banche accoglieranno questa norma mettendo sul mercato un’offerta ad hoc. Dopo il picco del 2022, infatti, il rallentamento del mercato si è riflesso anche sulle garanzie pubbliche: l’anno scorso Consap ha concesso 59.640 mutui prima casa, il 45% in meno rispetto al 2021. Questo è accaduto soprattutto a causa del calo delle compravendite accompagnato dal rialzo dei tassi di interesse. Un mix che ha tolto ossigeno al fondo, con le banche che hanno faticato a mantenere l’offerta con garanzia, proponendo un prodotto competitivo.
Inoltre, ricorda il quotidiano, la pressione sui tassi ha alimentato il rischio dei default, cioè l’eventualità di mancato rimborso da parte di chi riceve il finanziamento. Anche se al momento non c’è alcun segnale di emergenza: le garanzie escusse per inadempienza del mutuatario a fine 2023 erano lo 0,25%, in tutto 1.003 rispetto alle 414 di fine 2021. In crescita anche le sofferenze a fine 2023, 706 nell’ultimo trimestre contro una media storica di 350.
I giovani e la dinamica salariale
Quanto agli under 36 con ISEE non superiore ai 40 mila euro, nel 2021 il Governo Draghi aveva introdotto la garanzia potenziata all’80% per questa categoria, con l’obiettivo di spingere le banche a prendersi il restante rischio del 20%, in modo da consentire l’acquisto dell’abitazione anche ai giovani che non hanno risparmi da parte. La misura sta funzionando, se si considera che oltre la metà delle operazioni fin qui finalizzate dal fondo ha riguardato questo target e l’incidenza supera l’80% se si considerano le sole garanzie potenziate.
Tuttavia, dall’inizio di quest’anno sono state eliminate le altre agevolazioni previste per l’acquisto prima casa da parte degli under 36. In particolare, i giovani mutuatari tornano a pagare le imposte di registro, catastali e ipotecarie, e perdono il diritto all’eventuale credito d’imposta.
Questo complica ulteriormente l’accesso al credito da parte dei giovani, che già sono stati fortemente penalizzati dall’aumento dei tassi di interesse tra il 2022 e il 2023. Infatti, sebbene la garanzia statale possa costituire una spinta positiva, resta il fatto che finanziarsi oggi è divenuto troppo oneroso per tanti giovani, complice il fatto che gli stipendi sono rimasti sostanzialmente fermi a fronte di un biennio di corsa dell’inflazione, che ha eroso pesantemente il potere d’acquisto.
I primi segnali di calo degli indici IRS ed Euribor®, registrati nelle ultime settimane, fanno sperare in una decisa inversione del trend nei mesi a venire.
I migliori mutui a tasso fisso di oggi:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati

Mutui in Italia tra i più convenienti d’Europa: il confronto dell’European Mortgage Federation
Nel primo trimestre, il tasso medio italiano è rimasto stabile al 3,37%, secondo i dati dell’European Mortgage Federation. Il confronto europeo mostra differenze marcate: in Spagna il tasso medio è del 2,72%, mentre in Germania sale al 3,75%. Per chi cerca un mutuo in Italia, la scelta tra fisso e variabile dipende anche dalla capacità del mutuatario di sostenere un’eventuale variazione della rata.
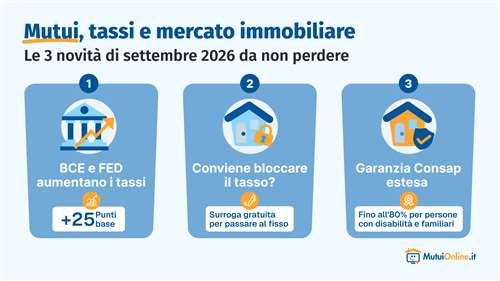
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Le garanzie per il mutuo
Per ottenere il mutuo occorre fornire delle garanzie. Le più comuni sono l'ipoteca e la fideiussione. Si tratta di due voci importanti da tenere in considerazione per la sottoscrizione del mutuo, in modo da capire chiaramente quali sono i vincoli per il contraente.

Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.

La possibilità di sospendere temporaneamente le rate del mutuo prima casa è un importante strumento con il quale il legislatore italiano ha voluto aiutare le famiglie che si trovano improvvisamente in condizioni di necessità, per sopraggiunte difficoltà economiche.

