BPER Banca e Banco di Sardegna offrono ai giovani opportunità a tasso agevolato per acquistare casa a condizioni scontate rispetto ai prezzi di listino: mutui a tasso fisso con la certezza di una rata costante per tutta la durata del contratto.
In questa sezione trovi una selezione di notizie e approfondimenti scritti dagli esperti di MutuiOnline.it sui mutui green, tassi agevolati e le migliori offerte mensili per chi acquista o ristruttura un immobile ad alta efficienza energetica.

BPER Banca e Banco di Sardegna offrono ai giovani opportunità a tasso agevolato per acquistare casa a condizioni scontate rispetto ai prezzi di listino: mutui a tasso fisso con la certezza di una rata costante per tutta la durata del contratto.
Mutui “verdi” a tasso fisso più vantaggiosi dei mutui tradizionali con un risparmio anche fino a 60 punti base. Scopri le offerte e calcola la rata mensile. E, se sei un giovane, puoi usufruire fino al 31 dicembre 2024 del bonus prima casa under 36.
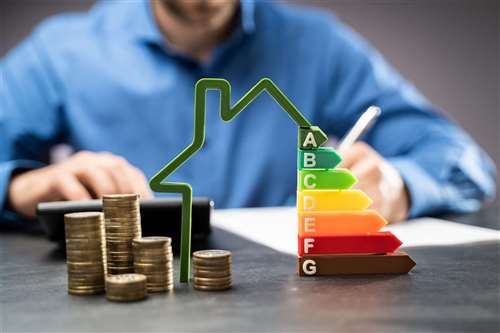
Un finanziamento legato alla riduzione delle emissioni fa risparmiare fino al 25% sugli interessi rispetto alle soluzioni tradizionali, eppure sono ancora pochi gli italiani che percorrono questa strada, in quanto poco conosciuta.

È in corso una tendenza al rialzo dei canoni di locazione in tutta Italia: +5% da inizio 2024. Ma, con i tassi in discesa, un mutuo green è più conveniente. Ecco una simulazione e come trovare le offerte per una rata mensile più bassa dell’affitto.
I mutui green sono quei finanziamenti per le case offerti a tassi più bassi e condizioni più vantaggiose al fine di incentivare l’acquisto di immobili efficienti. L’importo medio richiesto è fino al 30% più alto rispetto a un mutuo tradizionale.
In Trentino Alto Adige i tassi più alti sui mutui per comprare casa nel 2023, con una media del 3,46%. Sardegna con gli interessi più bassi: 2,73%. È quanto risulta da uno studio della Banca d’Italia. Ed ecco come trovare un’offerta mutuo conveniente.
Nel 2023 gli acquisti di case in classe energetica elevata risultano in lieve calo, complice anche la diminuzione di appartamenti di nuova costruzione. Napoli, Bari e Palermo con le percentuali più alte di compravendite in classi energetiche basse.
L’applicazione della direttiva europea case green ha assunto toni molto più morbidi e delegato il raggiungimento degli obiettivi ai singoli Paesi. Il nostro patrimonio immobiliare conta 10 milioni di immobili in classe energetica dalla E alla G.
L’81% delle vendite ha interessato immobili preesistenti, il 40% delle abitazioni è di piccole dimensioni (meno di 80 mq), la classe energetica inferiore (F-G) ha rappresentato il 60%. La fotografia di Bankitalia e come trovare un mutuo conveniente.

Per l'accensione di un mutuo, a febbraio, l'Osservatorio di MutuiOnline.it registra un tasso fisso medio a 3,29% e un tasso variabile a 4,93%. Ripartono le surroghe, che passano dal 22% al 37% del totale rispetto all’ultimo trimestre dello scorso anno
Rapporto mensile ABI: tasso IRS a 10 anni nei primi 14 giorni di febbraio al 2,69% in media, taglio di 83 punti rispetto al picco di ottobre 2023. Tasso Euribor a 3 mesi al 3,91%, in calo di 10 punti. Come trovare i mutui con la rata mensile più bassa.
Le previsioni di un taglio dei tassi trainano la ripresa degli investimenti immobiliari in Europa e in Italia, con un aumento stimato dal Cbre del +10% nel 2024. Cresce anche la richiesta di abitazioni sostenibili e, con essa, la domanda di mutui green.
BPER Banca e Banco di Sardegna offrono lo stesso mutuo in promozione. Prevede un Tasso Fisso del 2,90% per un immobile di classe energetica inferiore alla C e un Tasso Fisso del 2,55% per un immobile green, di classe energetica A, B o C.
Un mutuo green finanzia di fatto importi più alti e offre tassi più accessibili, proprio perché espone la banca a un rischio minore derivante dal valore della casa oggetto di ipoteca, destinato a crescere nel tempo.
Per Federesco, la ristrutturazione di 10 milioni di immobili con la direttiva europea “Case green” in Italia può sostituire l’agevolazione al 110% ed essere una manna per l’edilizia, creare 400.000 posti di lavoro e spingere la transizione energetica.
Per gli acquisti effettuati dal 1° gennaio al 31 dicembre 2023, il bonus casa green concedeva una detrazione fiscale del 50% sull’IVA in dichiarazione dei redditi a partire dall’anno in cui veniva sostenuta la spesa e per i successivi 9 anni.

Il debito residuo si trasmette agli eredi. L’accettazione con beneficio d’inventario consente di limitare i rischi, dato che eventuali debiti non rilevati dovranno essere pagati solo fino a concorrenza degli attivi.

Gli aggiornamenti della Direttiva Ue sulle case green rimodulano molti punti fermi iniziali a favore di un sistema di regole aperto, dove gli Stati membri hanno ampia discrezionalità di applicazione di una norma meno rigida di quella di partenza.
Arriva il Cin per censire tutti gli immobili interessati, con sanzioni per chi non lo richiede che possono arrivare fino a 8 mila euro. Per chi affitta almeno due immobili, poi, scatta l’aumento dell’aliquota fiscale dal 21 al 26%.

Acquistare o ristrutturare casa con l’aiuto di un mutuo consente di ottenere condizioni favorevoli dalle banche, che studiano mutui ad hoc definiti “green” o “verdi”. Se la causa è far bene all’ambiente e alla salute, i tassi diventano più accessibili.

Quanto si risparmia scegliendo il mutuo green più conveniente? Lo abbiamo verificato con MutuiOnline, simulando la richiesta di un mutuo verde prima casa a tasso fisso di 160.000 euro a 25 anni nella città di Milano.
Un mutuo green è un finanziamento concesso a condizioni agevolate per acquistare immobili ad alta efficienza economica, quindi di classe energetica B o superiore, oppure ristrutturare l’immobile per migliorarne l’efficienza energetica di almeno il 30%.
I mutui green presentano una serie di vantaggi: tassi di interesse in media inferiori del 0,10%, offerte collegate come l’assicurazione casa gratuita e consulenza in materia di efficienza energetica dell'immobile.
Un immobile che risponda a requisiti di efficienza è rivendibile in qualsiasi momento a un prezzo sempre crescente. Inoltre, eviterà tra qualche anno di affrontare spese ingenti per la messa in regola delle case alla normativa europea green Epbd.

I mutui green, proprio perché destinati a coprire la spesa di un immobile che acquisterà sicuro valore nel tempo, sono offerti a condizioni più vantaggiose. Inoltre, per gli under 36 ci sono ulteriori condizioni agevolate.
La direttiva green dell'Ue rischia di tradursi in una minaccia per i quasi 500.000 immobili milanesi che non versano in condizioni ideali dal punto di vista dell’efficienza energetica, in pratica il 78% del nostro patrimonio immobiliare.

Con un mutuo green si finanzia l'acquisto di una casa ad alta efficienza energetica o la riqualificazione dell'abitazione in cui si vive. Le banche propongono condizioni convenienti ai fini di ridurre gli sprechi e ammodernare il patrimonio immobiliare.
La direttiva europea sui consumi energetici dell’immobiliare costringerà molte famiglie a programmare lavori nei prossimi anni con l’obiettivo di migliorare la resa di non meno di due classi. Uno scenario favorevole ai finanziamenti verdi.
Chi richiede un mutuo green ha in media 37 anni ed è un dipendente a tempo indeterminato. Oltre ai documenti anagrafici e reddituali, la banca richiede anche l’Attestato di prestazione energetica (APE).
Più attenzione alle spese energetiche. Gli italiani puntano alle nuove costruzioni realizzate con criteri di efficienza energetica. Soluzioni che nelle grandi città hanno un costo del 27,5 per cento in più di quelle usate.
La nuova Direttiva UE sulle case green ha già raccolto il voto favorevole della Commissione Industria. Se verrà approvata, comporterà un profondo rinnovamento del patrimonio edilizio europeo. Quali sono le conseguenze per l'Italia?
A Roma si è tenuto il Tavolo tecnico per favorire la riqualificazione degli immobili. L'incontro ha acceso i riflettori su misure, possibili incentivi e meccanismi agevolativi finalizzati a migliorare la qualità del patrimonio immobiliare italiano.
Così come previsto dalle iniziative nazionali ed europee, il mutuo green punta a favorire il risparmio energetico e l'ammodernamento del patrimonio immobiliare. Due le offerte più convenienti a inizio marzo.

I mutui green sono pensati per incentivare il risparmio energetico e ammodernare il patrimonio immobiliare. Chi opta per questi finanziamenti ne beneficia, infatti, anche in termini di consumi domestici, che saranno più ridotti.

Per chi interviene in casa con lavori di efficientamento energetico, così da migliorare la classe dell’immobile, le banche offrono mutui green a condizioni agevolate, proprio nella logica della destinazione virtuosa del finanziamento.

Per individuare la migliore offerta di mutuo green basta cercarla su MutuiOnline.it. Qui abbiamo simulato la richiesta di un impiegato di 35 anni residente a Milano che richiede un importo di € 160.000 per un immobile del valore di € 230.000.
La corrente di mutui green dovrebbe trovare nuova linfa dalla decisione di alcune banche di allargare i criteri di idoneità, alla luce del fatto che ben il 90 per cento degli immobili in Italia sono di categoria C o di livello inferiore.

Nessuna legge disciplina i mutui green, che tuttavia rappresentano uno strumento essenziale per acquistare una prima casa o ristrutturarla a condizioni vantaggiose. Qui vediamo cosa offrono attualmente le banche alle condizioni migliori.

Prima della stipula di un mutuo green è necessario fornire un’idonea certificazione, nello specifico l’attestato di prestazione energetica, il documento attraverso il quale viene certificata la classe energetica dell’immobile.

Acquistare un immobile di classe energetica superiore vuol dire fare un ottimo investimento e garantirsi un taglio netto dei consumi con risparmio in bolletta fino al 30 per cento. Qui vediamo i migliori mutui green del mercato secondo MutuiOnline.it.
L’elevata inflazione spinge gli investimenti nel mattone. Attraverso gli strumenti del risparmio gestito è possibile ottenere una maggiore diversificazione, anche se la liquidità dell’investimento resta limitata.
Tassi di interesse più bassi e condizioni migliori praticate dalle banche sono alcuni dei vantaggi dei mutui green, finanziamenti per le case con classe energetica superiore o per ristrutturazioni che consentono di elevarne lo standard energetico.
Dopo l’era dei tassi fissi più bassi della storia, torna a crescere la forbice tra fisso e variabile. Con i mutui green è tuttavia possibile ottenere condizioni migliori previste per chi acquista una casa di classe energetica superiore.
Il dato più evidente registrato dall’Osservatorio mutui di MutuiOnline è la risalita dell’IRS, mentre rimane stabilmente negativo l’Eurirs. Con questo scenario torna ad essere conveniente il tasso variabile.
Per cercare la migliore occasione di mutuo green basta informarsi su MutuiOnline.it e fare un preventivo oppure visitare la sezione migliori mutui green, aggiornata quotidianamente dal portale di comparazione.
 Visita la pagina degli autori


