I migliori mutui green di marzo 2023
I mutui green presentano condizioni contrattuali più vantaggiose sia in caso di acquisto di prima o seconda casa sia di investimenti in efficientamento energetico nell'immobile in cui si vive. Con questi finanziamenti si risparmia sui costi del mutuo e si riducono i consumi tra le quattro mura.


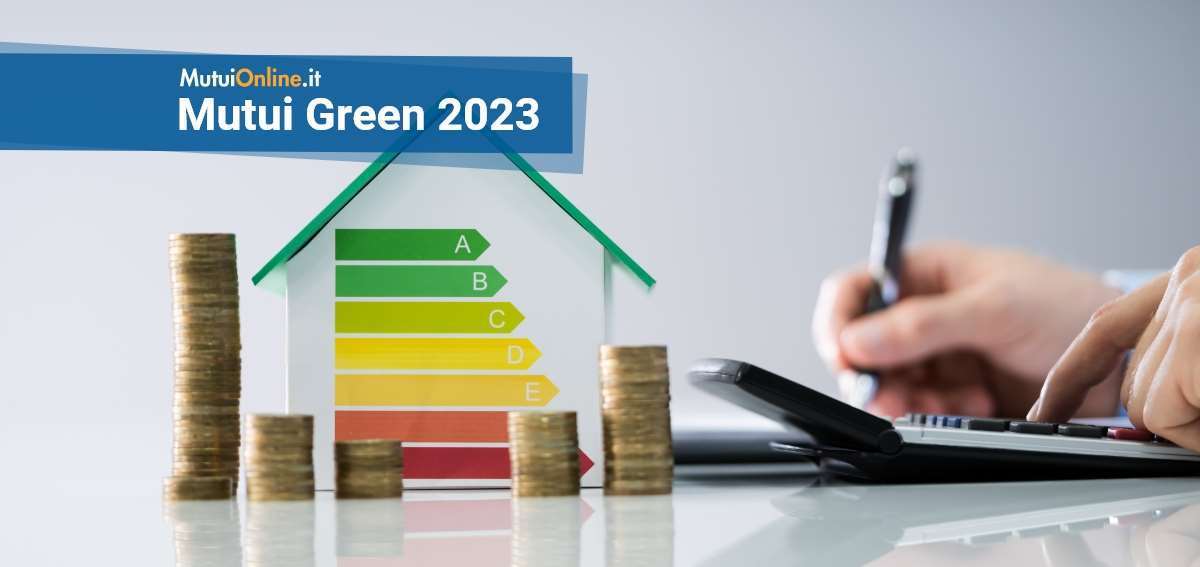
Ridurre i consumi energetici e le emissioni di anidride carbonica del parco immobiliare. Questo l’obiettivo della Direttiva UE sulle case green, che punta a incoraggiare la ristrutturazione di edifici esistenti e la costruzione di nuovi ad alta efficienza energetica. Il testo, che ha ricevuto il via libera in Commissione Europea, prevede che gli edifici residenziali raggiungano la classe di prestazione energetica E entro il 2030 e D entro il 2033. La proposta arriverà al voto nel corso di questo mese in seduta plenaria.
Le stime, intanto, in Italia non sono affatto incoraggianti. Secondo una prima analisi di Enea, il 74% delle abitazioni italiane è in classe energetica inferiore alla D. Secondo la classifica pubblicata dallo U.S. Green Building Council, il Belpaese si piazza al penultimo posto nella lista dei 10 migliori Paesi al mondo per edifici sostenibili del 2022.
Le offerte di mutui verdi di marzo 2023
Chi oggi ha intenzione di comprare un immobile ad alta efficienza energetica o punta ad effettuare lavori di riqualificazione energetica nel proprio appartamento, può far ricorso a un mutuo green. Si tratta di finanziamenti proposti dalle banche a condizioni più vantaggiose: questi prodotti puntano a favorire un ammodernamento del patrimonio immobiliare e a tutelare al meglio l’ambiente. I mutui green incentivano, infatti, la riqualificazione energetica delle case.
Grazie al comparatore gratuito di MutuiOnline.it è possibile confrontare i migliori mutui green del giorno e risparmiare sia sul costo del finanziamento che sui consumi domestici, contribuendo al contempo al miglioramento ambientale. Facciamo una simulazione di mutuo verde a tasso fisso; il richiedente è un impiegato di 35 anni, residente a Milano, reddito 2.600 euro mensili, importo mutuo 160.000 euro, valore immobile 230.000 euro, durata mutuo 25 anni.
Ecco le offerte web più convenienti del 3 marzo:
- Mutuo a Tasso Fisso Green di BPER Banca
- Mutuo Spensierato-Under 36 di BNL-Gruppo BNP Paribas
Mutuo a Tasso Fisso Green di BPER Banca presenta una rata mensile di 791,59 euro (Tan 3,39% e Taeg 3,57%). Il finanziamento si rivolge a persone fisiche che abbiano a cuore l’ambiente e che alla scadenza non abbiano più di 75 anni. L’importo minimo finanziabile ammonta a 40.000 euro. Le durate previste sono comprese tra 5 e 30 anni. Il tasso è agevolato.
Obbligatoria la polizza incendio e scoppio per legge, mentre non sono dovute altre coperture assicurative. Oltre alla documentazione classica prevista per la richiesta di un mutuo, va presentato anche l’Attestato di Prestazione Energetica (APE) o il preliminare di vendita che attesti che l’immobile che il cliente sta acquistando rientra nelle classi energetiche A o B.
Tanti i vantaggi per chi opta per il Mutuo Green, quali: la riduzione degli impatti ambientali e dei costi delle utenze luce e gas. BPER Banca aderisce progetto europeo Energy Efficient Mortgages Pilot Scheme, che ha l'obiettivo di agevolare coloro che vogliono acquistare immobili ad alta efficienza energetica o migliorare le loro abitazioni in termini di sostenibilità. L’Istituto offre, infatti, un finanziamento a condizioni agevolate ai fini di ridurre l’impatto ambientale.
BNL-Gruppo BNP Paribas propone Mutuo Spensierato-Under 36 con rata mensile di 801 euro (Tan 3,50% e Taeg 3,70%). I destinatari non hanno compiuto ancora 36 anni di età e sono lavoratori dipendenti con contratto a tempo indeterminato, lavoratori autonomi o liberi professionisti. Il tasso è fisso e il massimo importo finanziabile è pari all’80% del valore dell’immobile. Le durate previste sono: 10, 15, 20, 25, 30 anni. Chi sceglie questo prodotto non deve affrontare spese di perizia e notaio prima di aver ricevuto la delibera creditizia. I clienti possono richiedere un mutuo cointestato: se uno dei due richiedenti non ha ancora compiuto 36 anni, la pratica presenterà le stesse condizioni vantaggiose.


Articoli correlati
Il tasso fisso resta la scelta prevalente di chi cerca un mutuo. Per acquistare una casa ad alta efficienza energetica, le banche propongono condizioni dedicate: confrontiamo tre offerte di mutuo green a novembre 2026, con rate, costi e requisiti di accesso.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.

Un’abitazione efficiente ha un prezzo medio in Italia di 188 mila euro, contro i 135 mila euro di una casa non green. Per finanziare l’acquisto servono in media 29 anni anziché 27. Tra i richiedenti prevalgono gli under 40, mentre in Veneto la quota di mutui green raggiunge il livello alto rilevato.

I mutui green sono finanziamenti immobiliari pensati per sostenere l'acquisto, la costruzione o la ristrutturazione di abitazioni con elevate prestazioni energetiche. Rispetto a un mutuo tradizionale, possono prevedere un tasso di interesse più conveniente, condizioni economiche dedicate o alcune agevolazioni sui costi accessori.
Guide correlate
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

