
Perché e come scegliere un mutuo green
Seppur a ritmo lento, i mutui green si fanno strada anche nel mercato italiano. Non è solo una questione di sensibilità, ma anche (se non soprattutto) di tassi, che sono mediamente più bassi rispetto alla media del mercato. Cerchiamo di capire il perché.


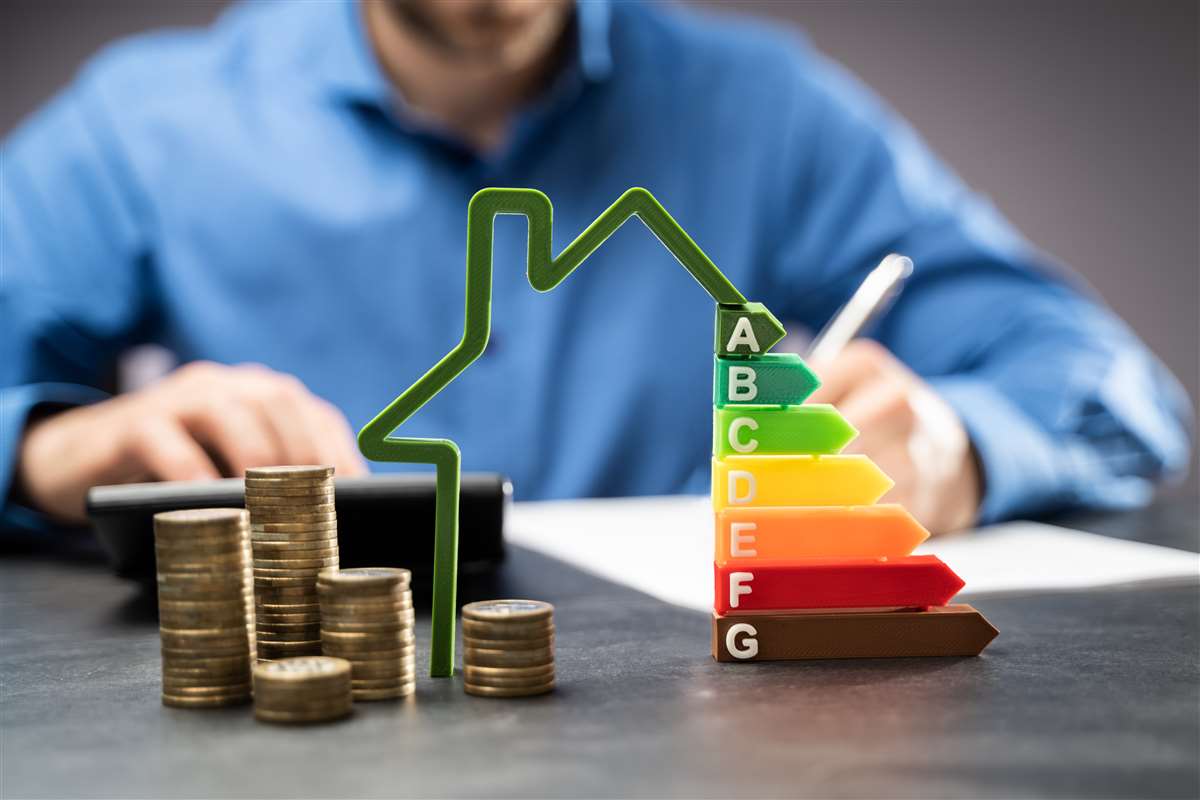
Non solo tassi ridotti al momento della sottoscrizione, ma anche un risparmio in bolletta che cresce nel tempo. I mutui green sono un’opportunità da considerare con grande attenzione alla luce del mix attuale tra condizioni di prezzo, normative e disponibilità degli istituti di credito in questa direzione. A maggior ragione in una fase di miglioramento delle condizioni d’accesso, come emerge dall’ultimo Osservatorio mensile di MutuiOnline.it.
Prosegue la discesa dei tassi, in attesa della Bce
La Banca centrale europea ha raffreddato gli entusiasmi di chi si attendeva a breve un primo taglio dei tassi di interesse e questo ha un po’ pesato sui prezzi del mutuo a tasso variabile, anche se la tendenza di medio periodo al ribasso è confermata.
Guardando alle richieste di finanziamento a 20 e 30 anni, a marzo il costo medio del fisso è al 3,22% contro il 5,13% del variabile e questo spiega perché la prima opzione sia arrivata a cubare il 98,1% di tutte le richieste.
Il differenziale così ampio spiega anche la forte crescita delle surroghe, che nel primo trimestre del 2024 sono arrivate a valere il 34,3% di tutte le richieste, quasi dodici punti percentuali in più rispetto al quarto trimestre dello scorso anno.
In sostanza, chi aveva sottoscritto finanziamenti a tasso variabile, in molti casi ha trovato condizioni migliori con il tasso fisso.
L’acquisto prima casa resta la finalità preponderante, ma il 56,6% del totale indica quasi undici punti percentuali in meno da un trimestre all’altro. Mentre perde un solo punto percentuale – attestandosi al 6,1% del mix - l’acquisto seconda casa.
Durata costante e importo medio in crescita
La durata media richiesta si attesta sui 24,1 anni, un livello rimasto sostanzialmente stabile nel corso degli ultimi due anni. Mentre cresce sensibilmente (+8,6% rispetto all’ultimo quarter 2023) l’importo medio richiesto, arrivando a 142.585 euro, che è anche il più alto dall’inizio delle rilevazioni (2020-2024).
Considerato che nell’ultimo periodo non vi è stato un balzo in avanti delle quotazioni immobiliari, questo dato può essere letto con la ricerca di immobili un po’ più grandi rispetto al passato. A questo proposito sarà utile monitorare le prossime rilevazioni per verificare se il trend proseguirà o meno.
L’Osservatorio di MutuiOnline.it segnala che quasi un italiano su due (per la precisione il 45,9%) richiede il mutuo appena individuato l’immobile da acquistare, un livello che non si vedeva da quasi quattro anni. Meno di uno su dieci lo fa mentre è ancora alla ricerca della casa, uno su quattro dopo la proposta d’acquisto e poco più di uno su sei dopo la firma del compromesso.
Il traino dei mutui green
Intanto sul mercato cresce l’attenzione verso i mutui green, con una nuova accelerata dopo che il Parlamento UE ha approvato la direttiva per ridurre drasticamente le emissioni inquinanti da parte degli edifici privati.
Con un mutuo di questo tipo, segnala MutuiOnline.it, è possibile risparmiare fino al 25% sugli interessi.
In particolare, con un finanziamento ventennale a tasso fisso da 150 mila euro, richiesto da un 37enne a Milano, la differenza di Tan è di 60 punti base (1,99% vs 2,59%) a favore del green, che si ripercuote sulla rata, di 43 euro al mese inferiore rispetto al prodotto non green (758 contro 801 euro). Anche se il vero risparmio arriva dalle bollette, dato che si accumula negli anni.
Tuttavia, da un recente sondaggio di YouGov commissionato da MutuiOnline.it emerge che solo il 28% degli italiani sa cos’è un finanziamento green (con il 5% che l’ha sottoscritto), il 37% ne ha solo sentito parlare, mentre il 29% non lo conosce affatto.
“Ci aspettiamo che il settore bancario, e i comparatori, siano protagonisti nel processo di ringiovanimento del nostro patrimonio immobiliare per rispettare le scadenze dell’UE”, commenta Matteo Favaro, portavoce di MutuiOnline.it. “Ad oggi la domanda è ancora bassa: nel 2023 solo il 5% dei mutui acquisto richiesti su MutuiOnline.it sono stati verdi e le erogazioni non hanno raggiunto il 10%; anche per gli immobili di nuova costruzione la finalità green nel 2023 non è arrivata al 50% delle richieste. Per arrivare a zero emissioni entro il 2050 sarà necessario creare consapevolezza nei consumatori di questo prodotto, soprattutto incentivando le ristrutturazioni o l’acquisto con ristrutturazione con sconti adeguati nei finanziamenti”.
Le offerte di mutuo green a tasso fisso oggi:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Desio e della Brianza | 3,00% | € 758,74 | 3,14% |
| Banco BPM | 2,95% | € 754,58 | 3,15% |
| BPER Banca | 3,05% | € 762,91 | 3,25% |
| Crédit Agricole Italia | 3,09% | € 766,25 | 3,29% |
| Credem | 3,25% | € 779,71 | 3,47% |
| Intesa Sanpaolo | 3,40% | € 792,44 | 3,58% |
| BNL - Gruppo BNP Paribas | 3,30% | € 783,94 | 3,63% |
| Webank | 3,69% | € 817,39 | 3,80% |
| Banca Monte dei Paschi di Siena | 3,64% | € 813,06 | 3,86% |


Articoli correlati

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.

Settembre 2026 si conferma un mese ideale per chi cerca un mutuo green, approfittando di tassi più bassi rispetto ai finanziamenti tradizionali. L'analisi, basata su una simulazione reale, evidenzia le proposte più vantaggiose per l'acquisto di una casa a elevata efficienza energetica.

Scegliere un mutuo green rappresenta non solo una decisione responsabile e un investimento per il futuro, ma anche una scelta intelligente per il proprio portafoglio. Secondo i numeri dell'Osservatorio di MutuiOnline.it, un "mutuo verde" consente di avere un tasso di interesse più basso fino a 40-50 punti base rispetto a un mutuo tradizionale. Ecco le offerte più convenienti per il mese di maggio 2026.
Su un mutuo ventennale da 180.000 euro, scegliere un finanziamento per la casa green significa risparmiare fino a 48 euro al mese sul fisso e oltre 11.000 euro sull’intera durata. Le migliori offerte sul variabile scendono sotto il 2 per cento di TAN.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.
I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

