
La BCE tiene fermi i tassi: cosa attendersi sul fronte dei mutui?
La BCE non ha tradito le attese del mercato, decidendo di lasciare immutato il costo del denaro. Di pari passo, ha rivisto al rialzo le stime di crescita del Pil: +1,4% nel 2025 (da +1,2% precedente), +1,2% nel 2026 (da +1,0%) e +1,4% nel 2027, con stabilità all'1,4% nel 2028.

Esperta di mercati e prodotti finanziari


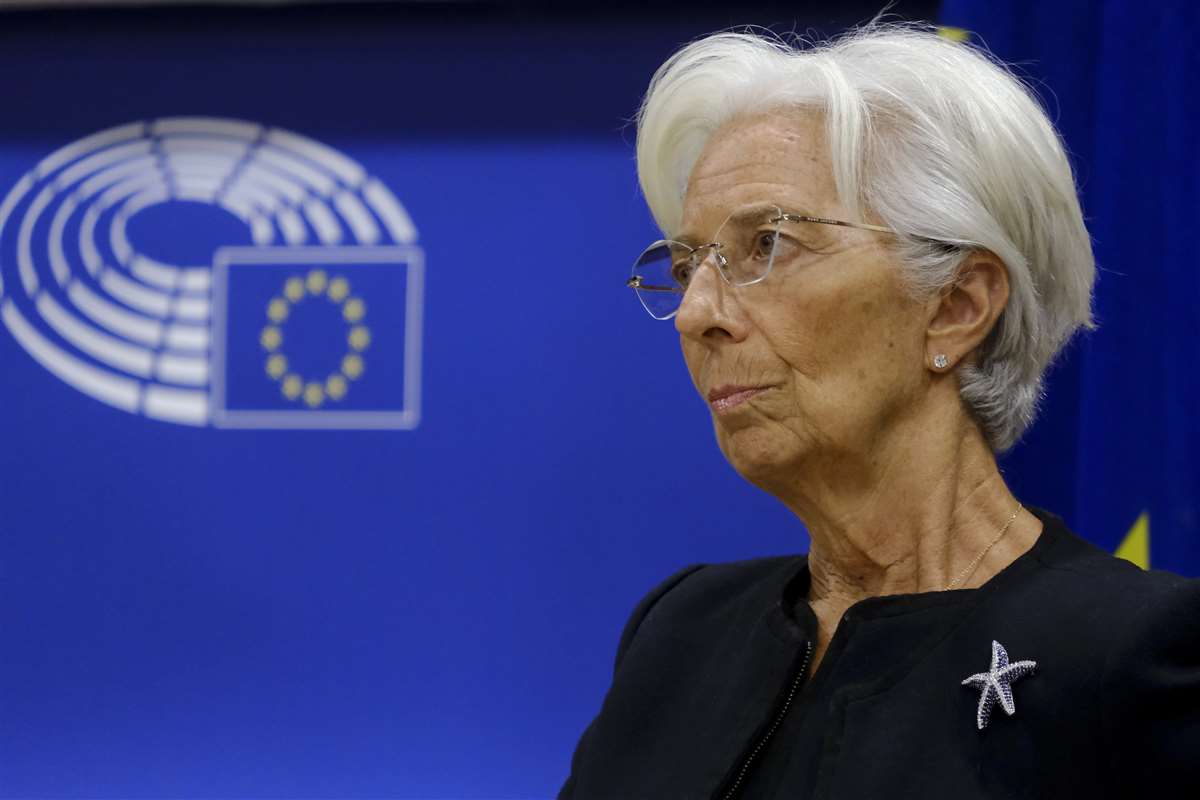
Tutto secondo le previsioni. La Banca Centrale Europea ha deciso di lasciare immutate le condizioni di finanziamento, con il tasso sui depositi che quindi viene confermato al 2%, il tasso di rifinanziamento principale al 2,15% e il prestito marginale al 2,40%. Si tratta della quarta riunione consecutiva dell’Eurotower nella quale viene deciso di non toccare il costo del denaro.
Prendendo questa decisione, l’istituto di Francoforte ha ribadito di voler seguire un approccio "guidato dai dati", il che significa che ogni decisione viene presa senza un percorso prestabilito, ma alla luce dell’evoluzione delle principali dinamiche macro.
Confronta le offerte di mutuo prima casa a tasso fisso

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Proiezioni macroeconomiche aggiornate
A questo proposito, la BCE ha rivisto al rialzo le stime di crescita del Pil: +1,4% nel 2025 (da +1,2% precedente), +1,2% nel 2026 (da +1,0%) e +1,4% nel 2027, con stabilità all'1,4% nel 2028.
Questa dinamica positiva è trainata da consumi interni robusti e minori rischi geopolitici, nonostante pressioni da dazi esteri. Il Pil dell’Eurozona mostra una traiettoria crescente, con l'economia descritta come "resiliente" dalla presidente Christine Lagarde. Che, tradotto in termini semplici, sta a indicare la capacità di resistere a uno scenario pieno di incognite, pur senza brillare.
Dinamiche dell'inflazione nell'Area Euro
Quanto alla previsione relativa all’inflazione, viene indicata al 2,1% medio nell’anno 2025, per poi scendere all'1,9% nel 2026, 1,8% nel 2027 e stabilizzarsi al 2,0% nel 2028. La componente core (esclusi energia e alimentari) si attesta al 2,4% nel 2025 e 2,2% nel 2026, con un disallineamento persistente nei servizi. I rischi sono bilanciati, permettendo alla BCE di monitorare senza interventi immediati. Il tutto a fronte di un mandato statutario della BCE, chiamata a muoversi per tenere l’inflazione in prossimità del 2%.
Le borse europee hanno reagito con stabilità, confermando le attese di pausa. Gli analisti di ING e quelli di Morningstar vedono tassi fermi fino al 2026, con possibili tagli solo se l'inflazione calasse ulteriormente. Falchi come Isabel Schnabel segnalano dibattiti interni su un potenziale rialzo, ma prevale il compromesso cauto.
Impatti sul settore mutui e prestiti in Italia
Il Codacons avverte che la decisione prolunga l'incertezza per le famiglie italiane, ritardando alleggerimenti sul debito nonostante la crescita Pil rivista al rialzo. Quanto ai costi dei finanziamenti non sono attese grandi variazioni.
Secondo le rilevazioni di MutuiOnline.it, attualmente il tasso nominale medio del variabile si colloca intorno al 2,64%, circa 70 punti base in meno rispetto al fisso, che viaggia in media al 3,34%.
Una differenza che, sui numeri, può tradursi in un vantaggio economico tangibile, ma che non basta a ribaltare la gerarchia delle scelte. Nonostante ciò, nel trimestre in corso, oltre il 90% degli utenti censiti da MutuiOnline.it continua infatti a preferire il mutuo a tasso fisso, scegliendo di bloccare la rata a condizioni considerate ancora storicamente accettabili e di mettersi al riparo da eventuali oscillazioni future dei mercati. Uno scenario che non appare destinato a cambiare a breve.
Le offerte di mutuo prima casa a tasso fisso
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Sardegna | 2,95% | € 418,91 | 3,15% |
| Banco di Desio e della Brianza | 3,00% | € 421,60 | 3,16% |
| Banco BPM | 2,95% | € 418,91 | 3,21% |
| Crédit Agricole Italia | 3,09% | € 426,47 | 3,34% |
| Credem | 3,11% | € 427,56 | 3,39% |
| Intesa Sanpaolo | 3,28% | € 436,85 | 3,48% |
| Webank | 3,48% | € 447,93 | 3,59% |
| Banca Monte dei Paschi di Siena | 3,38% | € 442,37 | 3,64% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| BNL - Gruppo BNP Paribas | 3,30% | € 437,96 | 3,72% |

Articoli correlati

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
La Banca Centrale Europea presenta i 10 progetti finalisti della nuova serie dell'euro e apre una consultazione pubblica fino al 21 settembre 2026. I cittadini dell'area Euro sono chiamati a votare direttamente, insieme a esperti e al Consiglio direttivo della BCE, per decidere l'aspetto dell'euro contante di domani.

L'acquisto della prima casa si conferma il sogno degli italiani, con oltre il 70% delle richieste di mutuo destinate a questo obiettivo nel 2026. Per chi cerca un mutuo giovani, si aprono due percorsi vantaggiosi: da un lato la stabilità del tasso fisso, dall'altro il tasso variabile.
Il mercato dei mutui accoglie con favore nuove soluzioni di garanzia, spinte soprattutto dagli acquirenti under-36 che, pur rappresentando ancora una quota minoritaria del totale, mostrano una tendenza all'acquisto in forte e costante crescita nell'ultimo biennio.
Guide correlate

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

Il mutuo a tasso fisso è un finanziamento con un tasso d'interesse costante nel tempo, che garantisce una rata costante e la massima prevedibilità delle spese. Vediamo quindi il suo funzionamento, le condizioni del piano di rimborso, i vantaggi, gli svantaggi e le opzioni per modificarlo nel tempo.

