
Mutui, priorità alle famiglie numerose
Priorità alle famiglie numerose. Il Parlamento è a caccia di risorse per facilitare l'accesso al credito da parte dei cittadini in maggiore difficoltà, tra iper-inflazione e aumento dei tassi di interesse. Ecco gli orientamenti prevalenti in vista della Manovra di Bilancio.
Esperto di prodotti finanziari


Il 2024 non si annuncia un anno facile per l’accesso ai mutui, considerato che i tassi alti scoraggiano molti richiedenti, né è ipotizzabile un miglioramento netto delle condizioni di mercato a fronte di un’inflazione che minaccia di tornare su livelli elevati. Così si spiega il lavoro in corso in Parlamento per rendere più agevole l’accesso quanto meno alle famiglie numerose. Vediamo di cosa si tratta.
Il lavoro parlamentare per le condizioni di disagio
Un emendamento dei relatori alla Manovra di Bilancio 2024 impegna il Governo a “supportare l'acquisto della prima casa da parte di famiglie numerose”, che entrano con una specifica riserva da 100 milioni tra le categorie “prioritarie” che possono accedere al Fondo di garanzia per la prima casa.
Cos’è il Fondo di garanzia e come funziona
Il Fondo, istituito nel 2013, riguarda i nuclei monogenitoriali con figli minori, gli inquilini delle case popolari e gli under 36 e prevede una garanzia pubblica sulla somma richiesta. L’obiettivo dell’emendamento è di includere nell’accesso prioritario le famiglie con almeno tre figli sotto i 21 anni, con un Isee (indicatore della situazione economica) non superiore ai 40 mila euro oppure quattro figli e Isee fino a 45 mila euro o, ancora, cinque o più figli con massimale a 50 mila euro.
Chiarimenti sugli affitti brevi
Tra le novità fiscali del 2024 c’è l’inasprimento del prelievo su quanto incassato tramite affitti brevi. Si passa dal 21 al 26%, ferma restando l’aliquota più bassa per chi concede in locazione una sola casa. Se sono due o più, il prelievo del 26% riguarda tutte le abitazioni compresa la prima. In questo modo si dovrà pagare addirittura più degli affitti lunghi, soggetti a prelievo fiscale nell’ordine del 21%, a prescindere dal numero di immobili interessati. Alla base di questo aggravio di imposte c’è soprattutto la constatazione che un numero crescente di persone fatica a trovare un appartamento in locazione, dato che i costi sono cresciuti notevolmente negli ultimi anni, sensibilmente di più rispetto alle quotazioni delle compravendite. Sotto accusa è finito proprio il boom degli affitti brevi, che avrebbe creato una forte pressione dell’offerta rispetto alla domanda, spingendo i proprietari a concedere il 4+4 solo a caro prezzo.
Al di là della bontà o meno di questo provvedimento, tra le proposte dei relatori c’è invece la precisazione che la cedolare secca sugli affitti brevi verrà applicata con aliquota al 21% su una delle case individuata dal contribuente in sede di dichiarazione dei redditi. Mentre per le altre unità immobiliari resterà al 26%.
Resta poi fermo che quanti affitteranno in forma imprenditoriale (condizione che scatta sopra i quattro immobili), dovranno munire gli immobili dei requisiti legali di sicurezza per gli impianti e realizzare sistemi per la rilevazione di gas combustibili e del monossido di carbonio.
Superbonus, per ora niente proroghe
Almeno per ora, non ha invece trovato spazio la possibile proroga del Superbonus al 110%. Nella manovra di Bilancio sicuramente la misura non sarà introdotta, ma alcuni parlamentari confidano di farla rientrare – con un perimetro non ancora definito – all’interno del decreto Milleproroghe.
Da gennaio la detrazione sulle spese per i lavori che migliorano di due classi l’efficienza energetica scende al 70%, ferma restando - per chi ha avviato i lavori nel 2022 - la possibilità di cedere il credito o di ottenere lo sconto in fattura. Tuttavia per coprire i costi dell’intervento i condomini dovranno versare una differenza di almeno il 30% o concordare con l’impresa una riduzione dei lavori. Potrebbero anche anticipare a fine anno tutte le spese: il bonus resterebbe al 110% ma solo per chi lo porta in detrazione, non per lo sconto in fattura o la cessione.
Quanto agli edifici unifamiliari, i lavori con la detrazione al 110% devono terminare entro quest’anno, altrimenti perdono il Superbonus e tornano al regime ordinario che prevede una detrazione decennale nell’ordine del 50% di quanto speso.
I migliori mutui a tasso fisso di oggi:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
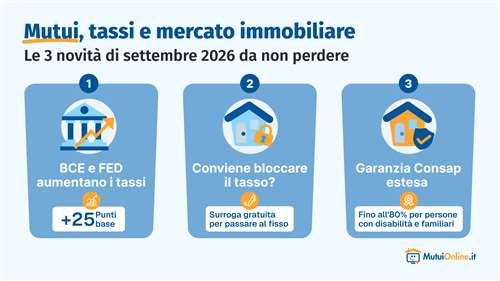
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Mutuo prima casa: cos'è e come sceglierlo?
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.
Caparra confirmatoria per acquisto casa: quando va restituita e quando puoi riavere il doppio
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

