
Fondo mutui prima casa: ecco come accedervi
Una guida per poter utilizzare il Fondo di solidarietà per i mutui per l'acquisto della prima casa, messo a punto dall’Associazione Bancaria Italiana (ABI) con l'obiettivo di facilitare l'accesso da parte dei privati in difficoltà con il pagamento delle rate.

Esperto di prodotti finanziari


L’Associazione Bancaria Italiana (ABI) ha messo a punto una guida interattiva che spiega come funziona il Fondo di solidarietà per i mutui per l'acquisto della prima casa, a quali finanziamenti si applica e come accedervi. Presente sul sito internet dell’associazione, offre informazioni dettagliate, ma scritte in maniera semplice, in merito alle misure di sostegno per le famiglie in particolari condizioni di difficoltà nel pagamento della rata mensile.
Come funziona
Al Fondo di solidarietà, che consente di richiedere alla banca la sospensione del pagamento delle rate fino a 6, 12 o 18 mesi, possono accedere tre categorie:
- i cittadini che hanno perso il lavoro o ai quali si è verificata la sospensione o riduzione dell’orario di lavoro per un periodo di almeno 30 giorni;
- coloro ai quali è stato riconosciuto un grave handicap;
- in caso di morte di uno dei mutuatari.
A seguito dell’emergenza da Covid, la richiesta di sospensione può essere presentata senza l’indicazione dell’Isee (l’indicatore della situazione economica familiare). Inoltre, la misura è stata estesa a lavoratori autonomi, liberi professionisti, imprenditori individuali, nonché alle cooperative edilizie a proprietà indivisa e ai mutui garantiti dal Fondo di garanzia per la prima casa.
I contratti ai quali si applica
La misura si applica ai mutui relativi a un immobile adibito ad abitazione principale non di lusso, che non superi l’importo di 250mila euro (400mila euro fino alla fine di quest’anno). Oltre che ai mutui con un ritardo nei pagamenti, purché non superiore a 90 giorni consecutivi al momento della presentazione della domanda, e per i quali non sia intervenuta la decadenza dal beneficio del termine o la risoluzione del contratto stesso, anche tramite notifica dell’atto di precetto, o non sia stata avviata da terzi una procedura esecutiva sull’immobile ipotecato.
Come accedere alla misura
Per richiedere la sospensione delle rate, occorre compilare il modulo pubblicato sul sito di Consap, diverso per persone fisiche o cooperative edilizie, corredato della documentazione necessaria, da presentare presso la banca che ha concesso il mutuo, con le modalità definite dalla banca stessa. Alla misura aderiscono tutte le banche.
Difficoltà di accesso per i giovani
Oltre alle difficoltà economiche di molte famiglie alle prese con la crisi pandemica, va segnalata quella di molti giovani che non riescono a ottenere il mutuo. Infatti, le offerte a tasso fisso e con la garanzia statale rafforzata dedicate agli under 36 non sono più percorribili a causa del meccanismo che impone agli istituti un tetto al tasso, finito ormai fuori mercato vista la rapida risalita degli indici.
Infatti, il regolamento del Fondo impone che le banche non possano offrire mutui con un tasso effettivo globale (Teg) superiore a quello medio (Tegm) calcolato trimestralmente da Bankitalia sulla base delle rilevazioni avvenute nell'ultimo trimestre disponibile, il penultimo precedente. Con la rapida risalita dei tassi, il riferimento ufficiale è rimasto attardato rispetto al mercato: il Tegm fino a ottobre è fissato al 2,15%, mentre l’Irs (benchmark dei mutui a tasso fisso) è al 2,1%.
"È assai probabile che l'aumento dei tassi Eurirs nel prossimo biennio continui a essere più rapido dell'aumento del Tegm", ha spiegato a La Repubblica Alessio Santarelli, direttore generale broking di MutuiOnline. E la misura di garanzia rafforzata per i giovani finisce a fine anno, salvo proroghe. "C’è il rischio che la mancanza di offerte di mutui a tasso fisso under 36 diventi definitiva, con il conseguente raffreddamento di una delle misure di inclusione giovanile di maggiore successo lanciate nel 2021", aggiunge Santarelli. Occorre, dunque, un intervento normativo per sanare la situazione.
Migliori mutui prima casa a tasso variabile di oggi

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati

Mutui in Italia tra i più convenienti d’Europa: il confronto dell’European Mortgage Federation
Nel primo trimestre, il tasso medio italiano è rimasto stabile al 3,37%, secondo i dati dell’European Mortgage Federation. Il confronto europeo mostra differenze marcate: in Spagna il tasso medio è del 2,72%, mentre in Germania sale al 3,75%. Per chi cerca un mutuo in Italia, la scelta tra fisso e variabile dipende anche dalla capacità del mutuatario di sostenere un’eventuale variazione della rata.
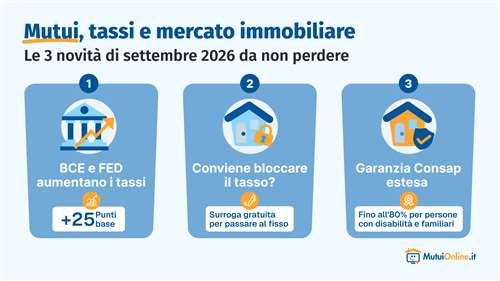
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.

La possibilità di sospendere temporaneamente le rate del mutuo prima casa è un importante strumento con il quale il legislatore italiano ha voluto aiutare le famiglie che si trovano improvvisamente in condizioni di necessità, per sopraggiunte difficoltà economiche.

