Come risparmiare con la surroga del mutuo: le migliori offerte
Conosciuta anche come portabilità del mutuo, la surroga consente di trasferire a costo zero il mutuo da una prima banca a un altro istituto di credito a condizioni più vantaggiose, riuscendo a risparmiare migliaia di euro. L'operazione non prevede costi per il mutuatario.


Un mutuo non è per sempre. Se le rate sono molto alte e il finanziamento non risponde più alle rispettive esigenze, si può decidere di surrogare il vecchio mutuo con uno più idoneo. Introdotta nel 2007 con la Legge Bersani, la surroga del mutuo permette di trasferire il proprio mutuo da una banca all’altra, modificandone i parametri e riuscendo a risparmiare migliaia di euro.
L’operazione non prevede alcun costo per il mutuatario che però può beneficiare di un tasso di interesse più conveniente. È possibile modificare anche lo spread e la durata del mutuo. Con la surroga del mutuo vengono azzerati poi i costi notarili, le spese di istruttoria e quelle relative alla perizia dell’immobile: a farsene carico è la banca subentrante.
I vantaggi e i limiti
Sono numerosi i vantaggi per chi opta per la surroga del mutuo:
- L’operazione è gratuita
- I tempi sono rapidi
- Non ci sono limiti sulle volte in cui si può surrogare il mutuo
La surroga del mutuo è consigliata a chi ha ancora da pagare una quota elevata di interessi della rata. Il vecchio istituto di credito non si può opporre alla richiesta. La portabilità del mutuo non è invece adatta quando mancano pochi anni all’estinzione; lo stesso discorso vale quando il capitale residuo del mutuo è di lieve entità. L’operazione di surroga potrebbe non essere accolta nel caso in cui sia mutata la situazione reddituale del mutuatario o se l’immobile abbia perso valore nel tempo.
Con MutuiOnline.it puoi confrontare i migliori mutui surroga del giorno e trovare la soluzione più adatta alle tue esigenze. Se le simulazioni non fanno al caso nostro, possiamo procedere con un preventivo mutuo surroga personalizzato.
Come funziona
Se il vecchio mutuo non fa più per noi, è bene rivolgersi ad un altro istituto di credito per procedere con la surroga e beneficiare di condizioni migliori. La banca si occuperà di studiare la richiesta e della perizia dell’immobile. Davanti a un notaio verrà poi sottoscritto un nuovo contratto di mutuo. In tale circostanza si potranno modificare durata e tipo di tasso. L’importo del mutuo deve essere uguale o minore al debito residuo.
Le migliori offerte
Facciamo una simulazione di mutuo surroga a tasso fisso e ipotizziamo che la richiesta venga fatta da un impiegato di 45 anni, residente a Roma, con reddito pari a 2.600 euro mensili.
Supponiamo che l’importo del mutuo sia di 100.000 euro, il valore dell’immobile pari a 200.000 euro e la durata del mutuo pari a 20 anni. La rilevazione è stata effettuata il 23 settembre.
La soluzione migliore è Mutuo Base di Crédit Agricole Italia con una rata mensile di 440,10 euro (Tan 0,55% e Taeg 0,63%). Chi sceglie questo prodotto, ha diritto a un tasso promozionale con la sottoscrizione della polizza vita. Inoltre, la polizza casa è gratuita e l’erogazione è immediata alla stipula.
A farne richiesta possono essere tutti i privati che alla scadenza del mutuo abbiano un’età massima di 75 anni. L’importo finanziabile è pari all’80% del valore dell’immobile, inteso come il valore minore tra il valore di mercato certificato dalla perizia del bene offerto in garanzia e il prezzo indicato nell’atto di acquisto. Obbligatoria per legge l'assicurazione incendio e scoppio.
Passiamo ora a una simulazione di mutuo surroga a tasso variabile: la richiesta è stata fatta da un impiegato di 45 anni, residente a Roma, con reddito di 2.600 euro mensili. Ipotizziamo che l’importo del mutuo sia di 100.000 euro, il valore dell’immobile di 200.000 euro e la durata del mutuo pari a 20 anni.
Conveniente Mutuo Unicredit Tasso variabile con una rata mensile di 428,87 euro (Tan 0,29% e Taeg 0,33%). Questo mutuo si rivolge a tutte le persone fisiche che agiscono per scopi strettamente personali, estranei quindi all'attività imprenditoriale, commerciale, artigianale o professionale che eventualmente svolgono. L’età massima alla scadenza non può andare oltre gli 80 anni compiuti.
È richiesta una copertura incendio/scoppio obbligatoria sull'immobile oggetto di garanzia ipotecaria. Il cliente ha la facoltà di scegliere se avvalersi di una polizza collocata dalla banca o in alternativa di una polizza di compagnia assicuratrice esterna.


Articoli correlati
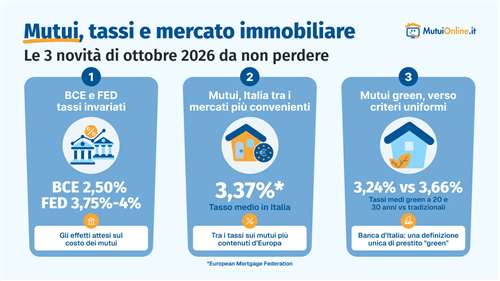
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Molti di coloro che avevano i finanziamenti più onerosi, accesi nel 2023, hanno già cambiato banca quando le condizioni erano più favorevoli. Ecco perché oggi oltre il 70% delle richieste riguarda l’acquisto della prima casa, e in misura molto minore le rottamazioni dei vecchi mutui.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Guide correlate
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

