
Mutui: proroga di un anno della sospensione delle rate per chi è in difficoltà
Il Governo proroga la sospensione delle rate del mutuo per tutto il 2023 attraverso il Fondo di solidarietà sui mutui prima casa. Possono ricorrere al congelamento delle rate coloro che hanno perso, anche momentaneamente, il lavoro, oltre a specifiche categorie di mutuatari.

Esperta di prodotti finanziari, mercati energetici e telefonia


Inclusa tra le misure della nuova manovra di Governo, la proroga alla sospensione delle rate del mutuo attraverso il Fondo di solidarietà sui mutui prima casa continuerà ad essere consentita per tutto il 2023 a una platea allargata di cittadini.
La sospensione del mutuo è una interruzione del pagamento delle rate dovuta a una temporanea difficoltà del mutuatario, che accede all’opportunità di congelare la rata, comprensiva di una quota di interessi, per un periodo definito. Il 50% degli interessi viene sostenuto dal Fondo, mentre gli interessi che maturano durante il periodo di sospensione si calcolano solo sulla parte capitale residua del mutuo e si aggiungono al totale complessivo da pagare, senza produzione di interessi su altri interessi.
Il piano di ammortamento subirà così un allungamento corrispondente esattamente al periodo della sospensione.
ABI ha realizzato anche una guida digitale in collaborazione con Banche e Associazioni dei consumatori proprio per fornire ogni strumento di sostegno alle famiglie in difficoltà necessario per orientarsi e presentare domanda. La guida è scaricabile sul sito dell’Associazione Bancaria Italiana.
Chi può fare richiesta
I soggetti che possono accedere all’agevolazione attraverso il ricorso al Fondo Gasperrini sono persone fisiche che si siano trovate nelle condizioni seguenti:
- perdita del posto di lavoro (subordinato a tempo determinato o indeterminato, parasubordinato, di rappresentanza commerciale o di agenzia) con attualità dello stato di disoccupazione);
- sospensione dal lavoro per un periodo di almeno 30 giorni;
- riduzione dell’orario di lavoro per almeno 30 giorni;
- morte, riconoscimento di handicap grave o invalidità civile fino all’80%;
- calo del fatturato per lavoratori autonomi, liberi professionisti, imprenditori individuali superiore al 33% rispetto all’ultimo trimestre 2019.
Per l’accesso al Fondo non è richiesta la presentazione dell’indicatore della situazione economica equivalente (ISEE).
La sospensione del mutuo è concessa anche a soci di cooperative edilizie a proprietà indivisa, per mutui ipotecari a queste erogati, se almeno il 10 per cento degli stessi rispetta le condizioni che permettono l’accesso al Fondo.
Gli eventi che costituiscono il presupposto necessario per la richiesta devono essersi verificati entro i 3 anni precedenti alla presentazione della domanda.
Il tempo massimo consentito di sospensione del pagamento delle rate è di 18 mesi complessivi, usufruibile anche in più periodi.
Le condizioni da rispettare relative al mutuo e all’immobile sono che si tratti di abitazione principale non di lusso che non supera l’importo di 250.000 euro (400.000 euro fino al 31 dicembre 2022) con i mutui che devono essere in ammortamento da almeno un anno.
Come richiedere la sospensione delle rate
La sospensione del pagamento delle rate va richiesta direttamente alla banca che ha erogato il mutuo. Occorre compilare il modulo pubblicato sul sito Consap e presentare la documentazione necessaria. Entro 10 giorni dall’acquisizione della domanda la banca la invia al Gestore, che entro 15 giorni rilascia il nullaosta alla sospensione del pagamento delle rate del mutuo.
Entro i successivi 5 giorni dal ricevimento della risposta del Gestore, comunica al beneficiario la sospensione dell’ammortamento.
L’operazione non comporta l’applicazione di commissioni o spese di istruttoria, né sono necessarie garanzie aggiuntive.
I migliori mutui a tasso variabile di oggi:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati
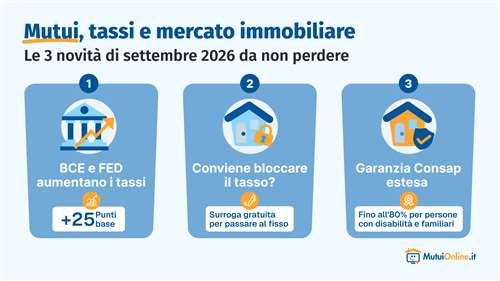
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.
Guide correlate
Il piano di ammortamento del mutuo
Il piano di ammortamento del mutuo è il documento che definisce la restituzione del debito. Specifica la composizione di ogni rata, divisa tra quota capitale e quota interessi, e la sua scadenza. Questa guida illustra il funzionamento del piano alla francese e le regole per l'estinzione anticipata.

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

