La Fed taglia i tassi: quale impatto per i mutui in Italia
Dopo un lungo periodo di stabilità dei tassi d'interesse a livelli elevati, la Federal Reserve ha deciso di intervenire sul costo del denaro con un taglio di 25 punti base, portando il range di riferimento al 4%-4,25%. Si tratta del primo taglio del 2025.

Esperto di mercati e prodotti finanziari


Il famoso butterfly effect indica che un battito di farfalla in Oriente può produrre effetti rilevanti dall’altra parte del mondo. Applicato all'economia, significa che piccole perturbazioni, come una decisione politica o una variazione minima nei tassi di interesse, possono scatenare una serie di reazioni a catena che influenzano in modo rilevante e talvolta inatteso i mercati finanziari, l'andamento delle imprese, i comportamenti dei consumatori e l'economia globale in generale.
Confronta le offerte di mutuo prima casa a tasso variabile:
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
La svolta della Federal Reserve: primo taglio dopo nove mesi
Dopo un lungo periodo di stabilità dei tassi d'interesse a livelli elevati, la Federal Reserve ha deciso di intervenire sul costo del denaro con un taglio di 25 punti base, portando il range di riferimento al 4%-4,25%. Si tratta del primo taglio del 2025. La Banca Centrale Americana ha atteso segnali concreti di rallentamento dell'economia e del mercato del lavoro prima di agire, interrompendo così una pausa durata nove mesi.
Questa decisione è stata accolta con un certo sollievo dai mercati, ma anche con cautela, vista la complessità dello scenario globale. Le pressioni politiche, compresi gli attacchi diretti del presidente Usa Donald Trump verso il governatore Jerome Powell, non avevano finora influenzato la linea della Fed.
Le parole di Powell: equilibrio tra declino e crescita
Nel corso della conferenza stampa successiva alla riunione, Powell ha sottolineato che il rallentamento della crescita economica e il deterioramento graduale del mercato del lavoro sono alla base della nuova strategia monetaria.
Sebbene l'inflazione rimanga elevata e fonte di preoccupazione — in parte aggravata dall'impatto persistente dei dazi commerciali sui prezzi — la Fed intende procedere con un allentamento cauto e graduale, guidato dai dati economici in arrivo. Powell ha inoltre ribadito che non ci si trova ancora in una situazione di recessione, ma l'istituto monitora attentamente i segnali di instabilità. La Fed prevede altri due tagli di tasso entro la fine del 2025, esprimendo un orientamento favorevole a sostenere la ripresa.
La Fed ha segnalato che la crescita dell'occupazione americana si è indebolita, il tasso di disoccupazione è leggermente aumentato anche se resta basso e l'inflazione è ancora elevata ma rallentante. Questi elementi evidenziano una fase di transizione: la Fed ha superato la fase di stretta monetaria ma mantiene un atteggiamento prudente per evitare rischi di surriscaldamento o recessione.
Decisioni Fed: l'impatto sul mercato italiano dei mutui
Sebbene la decisione della Fed influenzi direttamente solo l'economia Usa, i suoi effetti si propagano a livello globale. Anche se non ufficialmente, la BCE guarda sempre a ciò che accade Oltreoceano, dato che un’eccessiva differenza tra i tassi avrebbe ricadute sulle dinamiche inflattive.
Guardando oltre il 2025, la politica monetaria globale potrebbe prendere una direzione più accomodante, soprattutto se i dati economici confermeranno un rallentamento controllato senza spirali inflazionistiche. Per i mutui casa in Italia, questo potrebbe tradursi in condizioni più favorevoli, soprattutto se la BCE deciderà gradualmente di adeguare i tassi. Tuttavia, permangono fattori di rischio come l'inflazione residua, la volatilità dei mercati e le tensioni geopolitiche, che potrebbero frenare o ritardare questi effetti benefici.
Le offerte di mutuo prima casa a tasso variabile:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banca Monte dei Paschi di Siena | 2,44% | € 392,11 | 2,67% |
| Intesa Sanpaolo | 2,55% | € 397,73 | 2,80% |
| Banco di Desio e della Brianza | 2,70% | € 405,60 | 2,87% |
| Webank | 2,84% | € 413,08 | 2,93% |
| Banco BPM | 2,74% | € 407,76 | 2,99% |
| BBVA | 2,95% | € 418,70 | 3,17% |
| Crédit Agricole Italia | 2,93% | € 417,84 | 3,18% |
| Banca Sella | 3,10% | € 427,02 | 3,30% |
| UniCredit | 3,05% | € 424,14 | 3,32% |
| Credem | 3,07% | € 425,23 | 3,35% |

Articoli correlati
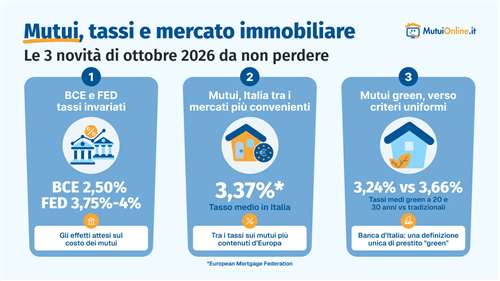
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
La pausa della Banca Centrale americana non modifica automaticamente le rate in Italia. Chi ha un variabile deve guardare al parametro previsto dal contratto, mentre per i nuovi mutui fissi pesano anche le aspettative dei mercati: come orientarsi tra finanziamenti in corso, acquisti e altre surroghe.
Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
La stretta americana non determina direttamente le rate dei mutui italiani, legate soprattutto alle decisioni della BCE e all’andamento di Euribor e IRS. Ma tassi Usa più elevati possono influenzare i rendimenti obbligazionari globali e rendere più difficile una discesa del costo del credito.
Guide correlate
Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.
I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.
I tassi di interesse di un mutuo
Capire come funzionano i tassi di interesse del mutuo è fondamentale per scegliere il finanziamento più adatto e valutare correttamente il costo dell’operazione nel tempo. Tasso fisso, variabile, misto o con CAP incidono infatti sull’importo della rata e sulla spesa complessiva del prestito. In questa guida scoprirai come vengono calcolati i tassi, quali sono gli indici di riferimento, come orientarti nella scelta e cosa sapere su interessi di mora e tassi di usura.

