
La Bce alza i tassi e prepara nuove strette: l'impatto sui mutui
La stretta della Banca centrale europea non si ferma. Dopo aver ritoccato all'insù i tassi ufficiali nell'ordine dello 0,25%, l'istituto di Francoforte fa sapere che proseguirà su questa strada anche nelle prossime riunioni con l'obiettivo di raffreddare l'inflazione.

Esperto di prodotti finanziari


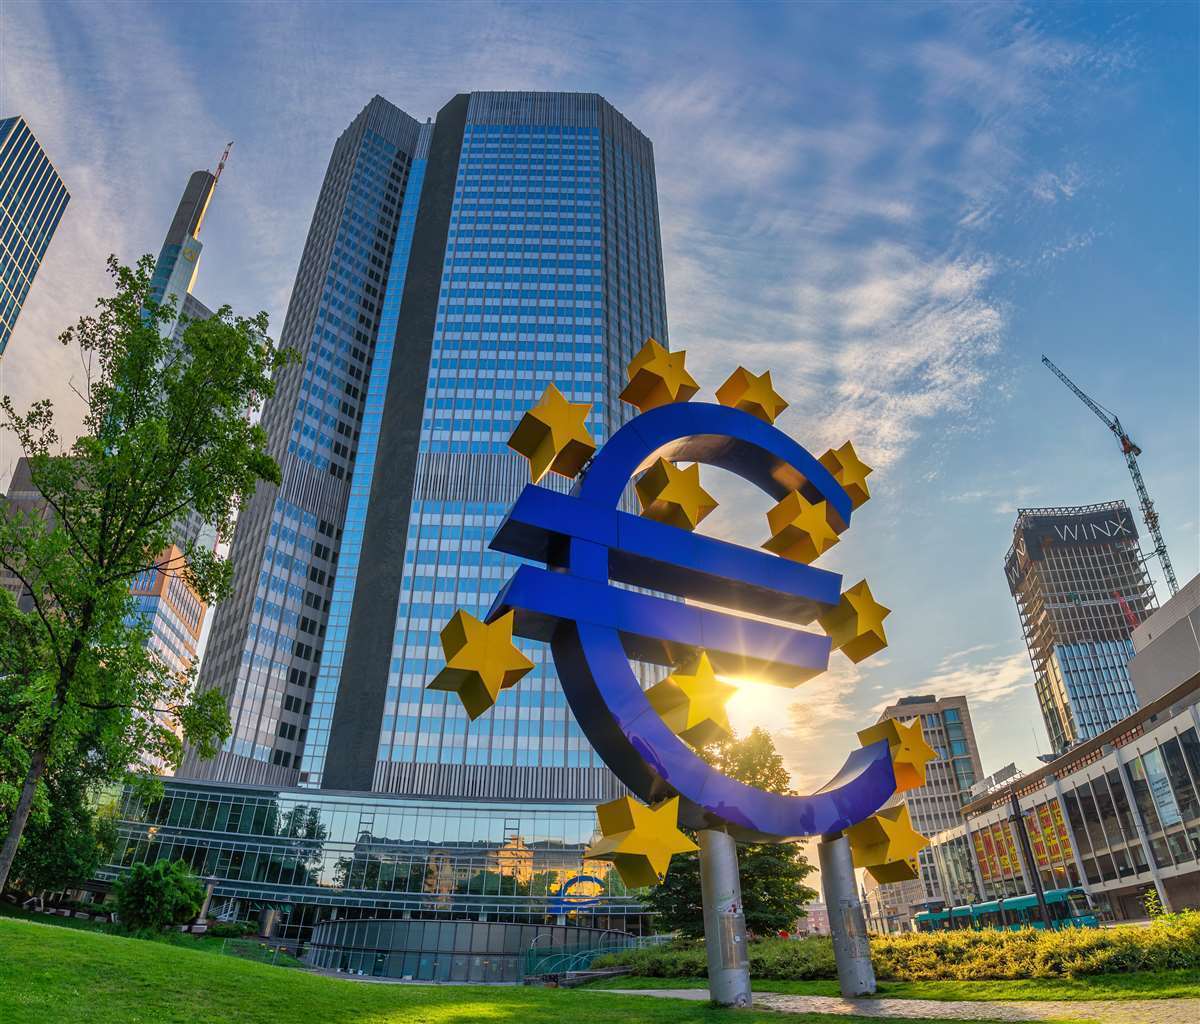
Più che per la decisione sui tassi, l’attesa era per le parole sugli orientamenti futuri della Bce e in questo proposito le parole pronunciate da Christine Lagarde sono state tutt’altro che rassicuranti. L’Eurotower è intenzionata ad alzare ancora i tassi, per cui più che mai diventa importante confrontare le diverse offerte di mutui alla ricerca di quella più conveniente per le proprie necessità.
La decisione della Banca Centrale e l’impatto sui mutuatari
Un nuovo rialzo, ma limitato. La Bce ha alzato i tassi ufficiali dello 0,25%, come atteso dalla maggior parte degli analisti, mentre una quota minoritaria si attendeva un incremento dello 0,50%. Comunicando la decisione, l’organismo di Francoforte ha fatto sapere che le prospettive per l’inflazione rimangono “troppo alte e troppo a lungo” e questo apre le porte a nuovi rialzi nelle prossime riunioni. Una doccia fredda, dato che molti operatori si attendevano una pausa nel corso del periodo estivo, in attesa di saggiare l’impatto dei rialzi decisi nei mesi scorsi.
Anche perché, se fino a questo momento la stretta monetaria non ha mandato l’economia dell’Eurozona in recessione, continuando su questa strada l’ipotesi diventa sempre più probabile. “Non stiamo facendo nessuna pausa nel rialzo dei tassi, abbiamo ancora strada da percorrere”, ha sottolineato la governatrice Christine Lagarde. Per poi aggiungere che tutti i membri dell’organismo sono d’accordo con la decisione di proseguire su questa strada, una precisazione evidentemente in risposta alle voci che parlavano di un braccio di ferro in corso tra colombe e falchi. Diversità di vedute che probabilmente si sono appianate nei giorni scorsi, dopo l’inaspettato rimbalzo dell’inflazione ad aprile, che ha evidenziato come il carovita si sia ormai esteso anche ad altri settori al di fuori delle materie prime energetiche.
“Stiamo vedendo l'inflazione calare, per il risultato del calo significativo dei prezzi energetici, ma non abbiamo ancora visto l'impatto completo che desideriamo per tornare al nostro target dell'inflazione al 2%”, ha aggiunto.
Secondo le stime di Intermonte, nella riunione del 15 giugno dovrebbe essere deciso un altro rialzo di 25 punti base, rimanendo aperta la possibilità di un ulteriore rialzo della stessa entità nel meeting del 27 luglio. Di conseguenza il tasso sui depositi potrebbe essere portato al massimo al 3,75%, con la possibilità però che il rialzo di giugno possa già rappresentare l’ultimo del ciclo, in vista di un marcato rallentamento della crescita.
Maggiore prudenza sul futuro da parte della Fed americana
La decisione della Bce arriva all’indomani della mossa della Federal Reserve americana, che ha alzato i tassi dello 0,25%, ma si è mostrata anche più prudente rispetto a Francoforte, segnalando che la stretta potrebbe essere vicina se non proprio alla fine, quanto meno a una pausa. Anche se si naviga a vista anche Oltreoceano, dato che l’inflazione nel suo insieme sta frenando da tempo, ma le pressioni di fondo sui prezzi rimangono forti.
Mutui più alti per chi ha sottoscritto un finanziamento a tasso variabile
La decisione presa dalla Bce impatta in due direzioni sul mercato dei mutui. Da una parte cresce la rata per chi ha sottoscritto un mutuo a tasso variabile, dall’altra assisteremo a breve a un adeguamento dei tassi sui nuovi contratti, in questo caso probabilmente senza particolari differenze in base alla tipologia di tasso prescelto.
Durante la conferenza a margine della riunione, la Lagarde ha risposto a una domanda posta da una giornalista spagnola sull’impatto della politica monetaria sui mutuatari, sottolineando che la Bce è consapevole dei problemi che sta avendo chi ha contratto dei mutui e del fatto che “le famiglie stanno soffrendo a causa dei rialzi dei tassi e dei rimborsi”, che “purtroppo non è qualcosa che possiamo alleviare perché il nostro compito è la stabilità dei prezzi e per ridurre l’inflazione c’è lo strumento dei tassi che dobbiamo usare”.
I migliori mutui prima casa a tasso fisso di oggi:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati

Mutui in Italia tra i più convenienti d’Europa: il confronto dell’European Mortgage Federation
Nel primo trimestre, il tasso medio italiano è rimasto stabile al 3,37%, secondo i dati dell’European Mortgage Federation. Il confronto europeo mostra differenze marcate: in Spagna il tasso medio è del 2,72%, mentre in Germania sale al 3,75%. Per chi cerca un mutuo in Italia, la scelta tra fisso e variabile dipende anche dalla capacità del mutuatario di sostenere un’eventuale variazione della rata.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
La Banca Centrale Europea presenta i 10 progetti finalisti della nuova serie dell'euro e apre una consultazione pubblica fino al 21 settembre 2026. I cittadini dell'area Euro sono chiamati a votare direttamente, insieme a esperti e al Consiglio direttivo della BCE, per decidere l'aspetto dell'euro contante di domani.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

Mutuo prima casa: cos'è e come sceglierlo?
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.

