
La Bce alza i tassi di mezzo punto: primo rialzo dal 2011
Dopo 11 anni la Banca Centrale Europea, in seguito alla riunione del Consiglio direttivo, ha alzato i tassi di interesse di mezzo punto. Il tasso principale sale a 0.50 per cento; il tasso sui depositi a zero e il tasso sui prestiti marginali a 0,75 per cento.



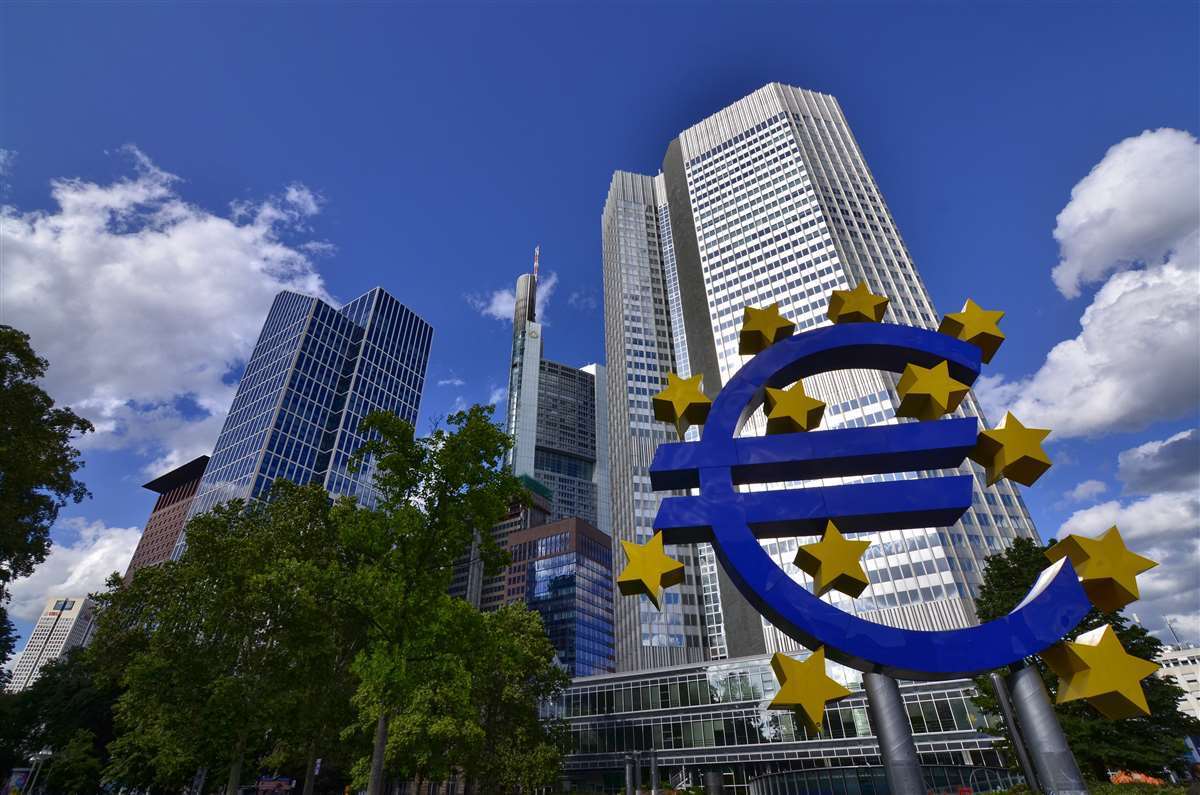
La BCE (Banca Centrale Europea) ha aumentato di 50 punti base i suoi tre tassi di interesse di riferimento. Il provvedimento, emanato il 21 luglio dopo una riunione del Consiglio direttivo della BCE, rappresenta il primo aumento a partire dallo scorso 2011 ed è inserito nell’ambito dello scudo anti-spread: uno strumento per garantire la stabilità dei prezzi. Alla luce di questo provvedimento, i tassi di interesse sulle operazioni di rifinanziamento principali, sulle operazioni di rifinanziamento marginale e sui depositi presso la banca centrale saranno innalzati rispettivamente allo 0,50%, allo 0,75% e allo 0,00%. La misura entrerà in vigore a partire dal 27 luglio 2022. Per chi è intenzionato a saperne di più, MutuiOnline.it offre la possibilità di poter consultare l’osservatorio tassi.
A cosa serve questo provvedimento
Questa decisione – si apprende in una nota trasmessa dal Consiglio direttivo della BCE – arriva da una valutazione sui rischi di inflazione e sul maggiore sostegno fornito dal Trasmission Protection Instrument (TPI) a un’efficace trasmissione della politica monetaria. Ciò sosterrà il ritorno dell’inflazione verso l’obiettivo di medio termine del Consiglio direttivo, rafforzando l’ancoraggio delle aspettative di inflazione e assicurando che le condizioni della domanda si adeguino in linea con il conseguimento dell’obiettivo di inflazione nel medio periodo.
Cosa succederà nelle prossime riunioni del Consiglio direttivo
Quanto deciso il 21 luglio è solo la prima di una serie di misure mirate alla normalizzazione dei tassi di interesse che saranno prese in futuro. Secondo quanto fanno sapere da Francoforte, infatti, nelle prossime riunioni del Consiglio direttivo sarà opportuna un’ulteriore verifica dei tassi di interesse. Anticipare a oggi l’uscita dai tassi di interesse negativi consente al Consiglio direttivo di passare a un approccio in cui le decisioni sui tassi vengono prese volta per volta. L’evoluzione futura dei tassi di riferimento definita dal Consiglio direttivo continuerà ad essere guidata dai dati e contribuirà al conseguimento dell’obiettivo di inflazione del 2% a medio termine.
I migliori mutui a tasso variabile di oggi:
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Qual è il ruolo della Banca Centrale Europea
La BCE – Banca Centrale dei 19 paesi dell’Unione Europea che utilizzano l’euro come moneta interna – ha come mission principale il mantenimento della stabilità dei prezzi nell’Eurozona. Per ottenere questo risultato il Consiglio direttivo lavora affinché l’inflazione resti bassa, stabile e prevedibile. Altro importantissimo compito della BCE è la vigilanza sulle attività delle banche dell’area dell’euro. In questo caso l’obiettivo è quello di mettere al riparo il denaro dei risparmiatori, rendendo più stabili gli istituti di credito. Inoltre, la Banca Centrale Europea investe in nuove tecnologie per rendere le banconote sul mercato più sicure e resistenti e coordina la loro produzione ed emissione con i Paesi che utilizzano l’euro.
La vigilanza bancaria
La BCE, nel suo ruolo di autorità di vigilanza, valuta i rischi a cui sono soggette le banche e controlla che siano attrezzate per gestirli in maniera adeguata e senza rischi per i risparmiatori. Questa attività, chiamata “processo di revisione e valutazione prudenziale” o con la sigla SREP (dall’inglese Supervisory Review and Evaluation Process), consente agli analisti di BCE di comprendere e verificare in modo coerente i profili di rischio delle banche e di decidere le necessarie misure di vigilanza. Se le banche non si attengono ai requisiti prudenziali o alle misure di vigilanza imposte da BCE, possono anche incorrere in provvedimenti amministrativi.
Le sanzioni per chi non rispetta le regole
La BCE può irrogare sanzioni pecuniarie alle banche che violino le disposizioni dell’Unione europea, direttamente applicabili, oppure i regolamenti o le decisioni della BCE. In caso di violazioni della normativa nazionale di attuazione delle direttive dell’UE, violazioni commesse da persone fisiche o irrogazione di sanzioni non pecuniarie, la BCE può richiedere all’autorità nazionale competente (ANC) di avviare i procedimenti opportuni.

Articoli correlati
BCE, tassi invariati e approccio guidato dai dati: cosa dice il Bollettino di novembre sui mutui?
A ottobre 2026 la BCE mantiene invariati i tassi di riferimento e ribadisce che le prossime decisioni dipenderanno dai dati. Il Bollettino economico di novembre fotografa uno scenario ancora incerto, segnato dai rincari energetici e dai rischi per inflazione e crescita.
Dalla riunione di Francoforte alla rata del mutuo il passaggio è più breve di quanto si pensi. In una fase in cui i tassi restano da montorare, può essere un buon momento per confrontare le offerte delle banche e valutare le condizioni più adatte alle proprie esigenze.
La BCE lascia i tassi invariati: cosa cambia per chi ha già un mutuo o vuole stipularne uno?
Francoforte lascia invariato il costo del denaro, ma la pausa non garantisce rate ferme. I mutui variabili dipendono dall’Euribor, i nuovi fissi dai tassi sulle scadenze lunghe e dalle offerte delle banche. Per chi compra casa o valuta una surroga, contano il costo complessivo e la sostenibilità del rimborso.
La pausa della Banca Centrale americana non modifica automaticamente le rate in Italia. Chi ha un variabile deve guardare al parametro previsto dal contratto, mentre per i nuovi mutui fissi pesano anche le aspettative dei mercati: come orientarsi tra finanziamenti in corso, acquisti e altre surroghe.
Guide correlate
I tassi di interesse di un mutuo
Capire come funzionano i tassi di interesse del mutuo è fondamentale per scegliere il finanziamento più adatto e valutare correttamente il costo dell’operazione nel tempo. Tasso fisso, variabile, misto o con CAP incidono infatti sull’importo della rata e sulla spesa complessiva del prestito. In questa guida scoprirai come vengono calcolati i tassi, quali sono gli indici di riferimento, come orientarti nella scelta e cosa sapere su interessi di mora e tassi di usura.
Nel contesto di tassi in calo e nuove esigenze familiari, rinegoziare il mutuo con la propria banca è una soluzione pratica per ridurre la rata o passare da tasso variabile a fisso. È una procedura interna, gratuita e formalizzata secondo l’art. 40 del Testo Unico Bancario.
Con la surroga del mutuo è possibile ottenere condizioni migliorative e a costo zero. La legge stabilisce infatti che tutti i costi sono a carico della banca surrogante che non può, neanche contrattualmente, riversarli sul mutuatario.


