
Tassi, cosa succede ai mutui dopo il rialzo record della Bce
Come atteso da buona parte degli analisti, la Banca Centrale Europea ha deciso di alzare i tassi ufficiali dello 0,75% in un solo colpo, portando così il tasso di finanziamento all'1,25%. Una situazione che minaccia di appesantire la rata per i mutuatari a tasso variabile.

Esperto di prodotti finanziari


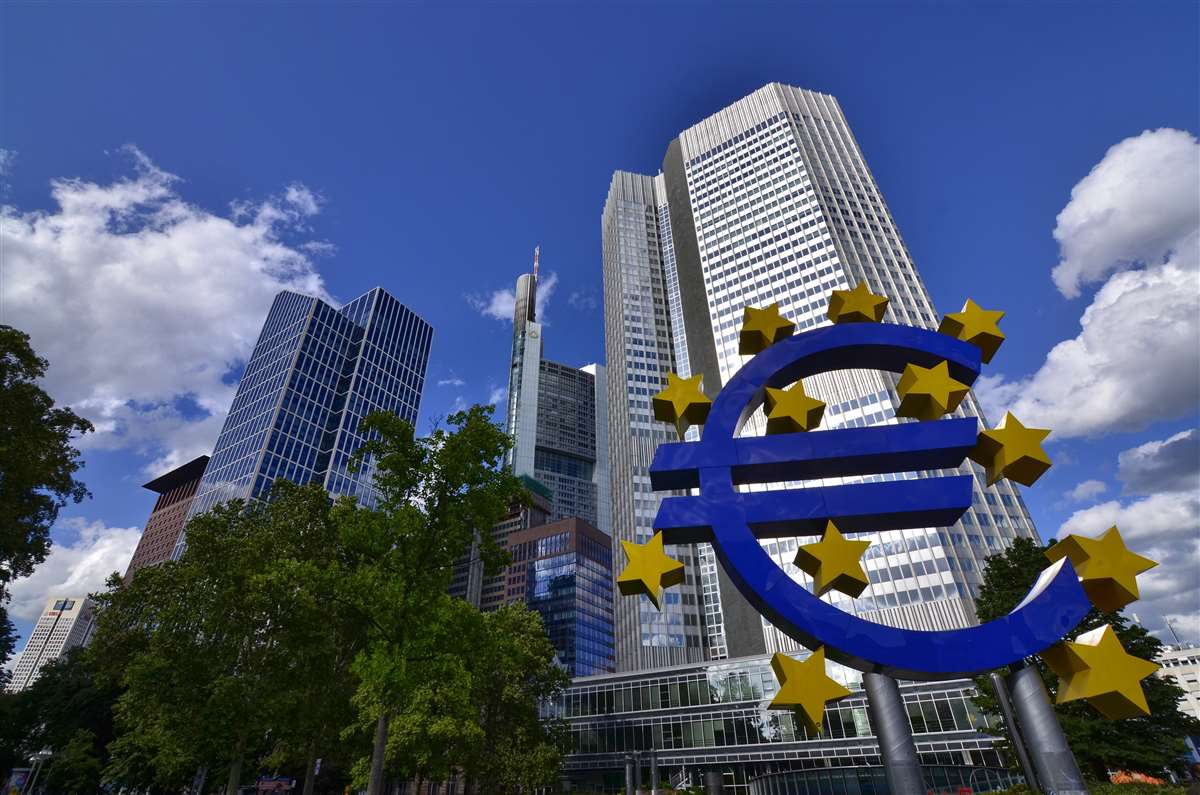
Si è concretizzata l’ipotesi più pessimistica. La Banca Centrale Europea ha deciso di alzare i tassi d’interesse dello 0,75%, una stretta che non ha precedenti da quando esiste la moneta unica. Solo due mesi fa vi era stato un primo rialzo di mezzo punto percentuale, dopo undici anni di tassi a zero, per cui da oggi in avanti il costo del denaro passa all’1,25%. Una situazione che avrà conseguenze non solo sulle imprese, ma anche sulle famiglie.
Rate più care
Secondo una stima dell’Unione Nazionale Consumatori, basata sull’importo e la durata medio di un mutuo, chi ha in essere un mutuo a tasso variabile da qui in avanti si troverà a pagare all’incirca 53 euro in più al mese.
In realtà dare delle cifre oggi rischia di essere fuorviante per almeno due ragioni. In primis perché l’Euribor®, che è il benchmark dei mutui a tasso variabile, segue sì le decisioni della Bce sui tassi, ma con tempistiche non sempre coincidenti. Ad esempio molti analisti avevano già messo in conto un maxi rialzo e i tassi di mercato avevano cominciato a muoversi in questa direzione.
Le specificità dei contratti
Poi occorre considerare anche un altro aspetto. Il sistema di rimborso dei mutui prevede che nei primi anni la rata sia composta soprattutto dagli interessi e meno dal capitale, e viceversa man mano che ci si avvicina alla scadenza. La conseguenza è che il rialzo dell’Euribor® va a pesare maggiormente sui contratti recenti (quelli nei quali gli interessi incidono tanto) rispetto ai più datati (nei quali resta da pagare soprattutto la quota capitale).
Le conseguenze del rialzo tassi da parte della Bce
Detto questo, non c’è da attendersi grandi sconvolgimenti, dato che rispetto alle medie storiche i tassi sui mutui restano su livelli particolarmente contenuti. E, quanto alla tipologia di contratto, il variabile resta ancora più conveniente del fisso. Per arrivare a un pareggio ci vorranno altri rialzi, e quindi con ogni probabilità degli anni. Non è nemmeno detto che ciò avverrà, dato che proprio il rialzo dei tassi da parte della Bce tende a rallentare la crescita economica, con il rischio concreto di entrare in recessione già nell’ultimo trimestre dell’anno. Il raffreddamento dell’economia solitamente porta con sé un contenimento dei prezzi applicati ai beni di consumo.
I perché della scelta
“Allora perché la Bce è stata così brusca?” potrebbe chiedersi qualcuno. Oggi per i banchieri centrali la priorità è combattere l’inflazione, che ad agosto nell’Eurozona ha raggiunto il 9,1% (8,9% in Italia) e, a questo fine, sono anche disposti ad accelerare la caduta in recessione. In caso contrario, è la convinzione diffusa, il calo del Pil avverrebbe ugualmente proprio a causa del carovita, ma la sua durata sarebbe più lunga in quanto si produrrebbe un circolo vizioso – prezzi più alti, lavoratori che chiedono stipendi più elevati, aumento del costo dei servizi e di conseguenza prezzi ancora più alti – da cui si faticherebbe a uscire. Insomma, meglio rallentare ora sperando che la frenata sia di breve durata.
Cosa fare dopo il rialzo dei tassi
Per qualsiasi informazione in merito è possibile rivolgersi alla propria banca per ottenere indicazioni più precise. Se poi la rata dovesse risultare insostenibile si può trattare con la stessa per rimodulare il piano di rimborso, ad esempio allungando la durata del mutuo a fronte di una rata mensile più leggera.
Per i nuovi contratti in questo momento è ancora più importante comparare le offerte di mutuo e farsi consigliare da esperti indipendenti per essere sicuri di scegliere il prodotto più adatto alle proprie esigenze.
I migliori mutui a tasso variabile di oggi:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!

Articoli correlati

Mutui in Italia tra i più convenienti d’Europa: il confronto dell’European Mortgage Federation
Nel primo trimestre, il tasso medio italiano è rimasto stabile al 3,37%, secondo i dati dell’European Mortgage Federation. Il confronto europeo mostra differenze marcate: in Spagna il tasso medio è del 2,72%, mentre in Germania sale al 3,75%. Per chi cerca un mutuo in Italia, la scelta tra fisso e variabile dipende anche dalla capacità del mutuatario di sostenere un’eventuale variazione della rata.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
La Banca Centrale Europea presenta i 10 progetti finalisti della nuova serie dell'euro e apre una consultazione pubblica fino al 21 settembre 2026. I cittadini dell'area Euro sono chiamati a votare direttamente, insieme a esperti e al Consiglio direttivo della BCE, per decidere l'aspetto dell'euro contante di domani.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il mutuo a tasso fisso è un finanziamento con un tasso d'interesse costante nel tempo, che garantisce una rata costante e la massima prevedibilità delle spese. Vediamo quindi il suo funzionamento, le condizioni del piano di rimborso, i vantaggi, gli svantaggi e le opzioni per modificarlo nel tempo.

I tassi di interesse di un mutuo

Nel contesto di tassi in calo e nuove esigenze familiari, rinegoziare il mutuo con la propria banca è una soluzione pratica per ridurre la rata o passare da tasso variabile a fisso. È una procedura interna, gratuita e formalizzata secondo l’art. 40 del Testo Unico Bancario.

