
La BCE tiene fermi i tassi. Cresce ancora la convenienza del tasso variabile
Dopo otto tagli al costo del denaro, l’estate sarà tempo di riflessioni, in attesa di capire come evolverà lo scenario di fondo dell’economia e la variabile dell’inflazione. La Banca Centrale Europea ha deciso di tenere fermi i tassi ufficiali e di valutare di volta in volta le decisioni da adottare.

Esperto di mercati e prodotti finanziari


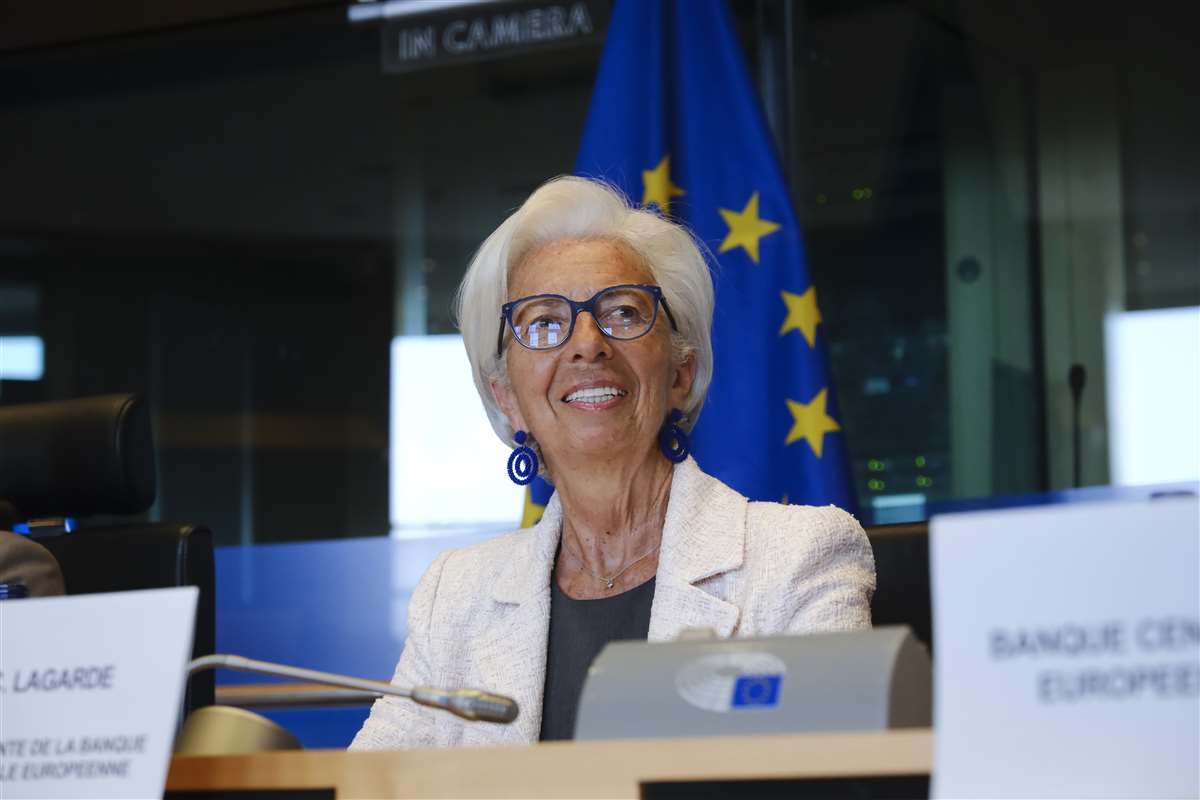
La BCE si prende una pausa in materia di tassi. L’Eurotower ha deciso di mantenere il tasso sui depositi al 2,00%, quello sulle operazioni di rifinanziamento principali al 2,15% e quello sui prestiti marginali al 2,40%.
Dopo otto tagli al costo del denaro, l’estate sarà tempo di riflessioni, in attesa di capire come evolverà lo scenario di fondo dell’economia e la variabile dell’inflazione. Intanto, sul fronte dei mutui casa cresce la convenienza del variabile rispetto al fisso, con il primo che nei prossimi mesi potrebbe farsi strada nelle preferenze dei consumatori italiani, dopo essere stato di gran lunga minoritario negli ultimi anni.
Confronta le offerte di mutuo prima casa a tasso variabile:
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Tassi, per la BCE è il momento di stare a guardare
“Wait and see”. Congedando i giornalisti a margine della conferenza stampa relativa all’ultima riunione della BCE, la presidente Christine Lagarde ha sottolineato che è il momento di stare a guardare, dato che il livello attuale dell’inflazione è in linea con l’obiettivo di medio termine del 2% fissato dal Consiglio Direttivo.
In sostanza, ci sono troppe incertezze nello scenario di fondo ed è opportuno che la Banca Centrale analizzi i numeri che usciranno prossimamente prima di prendere nuove decisioni sul costo del denaro. Su tutto pesa l'incognita dei dazi reciproci, che inevitabilmente avrebbe un effetto inflativo; quindi vi sono i conflitti armati in giro per il mondo e anche la debolezza della congiuntura.
Cosa cambia per i tassi dei mutui dopo lo stop ai tagli della BCE?
A seguito della decisione di mantenere inalterati i tassi di interesse, il TAN medio dei mutui a tasso variabile a 20 e 30 anni è destinato a rimanere stabile sui livelli attuali anche nelle prossime settimane.
Secondo le analisi dell’Osservatorio di MutuiOnline.it, a luglio il valore medio registrato si attesta al 2,63%, in linea con quello dello scorso mese e oltre un punto percentuale inferiore rispetto a gennaio 2025, quando era al 3,71%.
Considerando un mutuo da 180 mila della durata di 20 anni, rispetto a inizio anno la rata mensile per chi ha scelto un tasso variabile è passata da 1.063 a 965 euro, per un risparmio sulla rata mensile pari a 98 euro e una spesa sull’intera durata del mutuo di oltre 23.500 euro inferiore.
Per quanto riguarda i mutui a tasso fisso, questo mese la forbice rispetto al variabile si è aperta ulteriormente, con il TAN medio che si attesta al 3,14%, in leggero rialzo rispetto al mese scorso, quando era al 3,05% ma su un livello storicamente accettabile. Sul finanziamento considerato in precedenza, ciò si traduce in una rata mensile pari a 1.011 euro, ovvero 46 euro in più rispetto a quella del tasso variabile, per una spesa complessiva superiore di quasi 11 mila euro.
L’incertezza macro crea tensione sugli indici del tasso fisso
Le crescenti tensioni a livello commerciale tra le due sponde dell’Atlantico hanno causato nelle ultime settimane un leggero aumento dell’indice IRS, riferimento utilizzato per calcolare il tasso di interesse dei mutui a tasso fisso. Infatti, nella scadenza a 30 anni è passato da un valore del 2,65% registrato il 23 giugno al 2,81% delle rilevazioni del 23 luglio, mentre per la scadenza a 20 anni dal 2,72% si è passati al 2.85%.
Per quanto riguarda invece l’Euribor® (benchmark per i finanziamenti a tasso variabile), invece, i valori si sono mantenuti stabili, con un dato pari a 1,94% per la scadenza a 3 mesi e dell’1,91% per quella a un mese.
In vista un ulteriore calo dei tassi relativi al variabile
Guardando in prospettiva, MutuiOnline.it si attende un’ulteriore discesa dell’Euribor® fino al secondo trimestre del 2026, quando i valori si dovrebbero attestare attorno a quota 1,70%. La forbice tra le due tipologie di finanziamento potrebbe dunque aprirsi ulteriormente a favore del variabile nei prossimi mesi, soprattutto se ci sarà un calo degli spread applicati da parte delle banche sui mutui a tasso indicizzato.
In questo contesto, la maggior parte dei consumatori ha l’opportunità di bloccare la rata a un tasso intorno al 3%, comunque conveniente, mentre chi è attento al mercato ed è più propenso al rischio, può di certo valutare il variabile, anche alla luce dei possibili, nuovi tagli in vista. Il tutto ricordando che c’è sempre la possibilità della surroga del mutuo in caso di necessità.

Articoli correlati
BCE, tassi invariati e approccio guidato dai dati: cosa dice il Bollettino di novembre sui mutui?
A ottobre 2026 la BCE mantiene invariati i tassi di riferimento e ribadisce che le prossime decisioni dipenderanno dai dati. Il Bollettino economico di novembre fotografa uno scenario ancora incerto, segnato dai rincari energetici e dai rischi per inflazione e crescita.

Nel 2021 chi aveva tra 25 e 34 anni rappresentava il 27,8% delle richieste di mutuo, contro il 32,4% dei 35-44enni. Oggi le due fasce si contendono il primato. I dati di CRIF rivelano anche quanto pesano le durate lunghe, che aiutano a contenere la rata mensile ma fanno salire il conto degli interessi.
Dalla riunione di Francoforte alla rata del mutuo il passaggio è più breve di quanto si pensi. In una fase in cui i tassi restano da montorare, può essere un buon momento per confrontare le offerte delle banche e valutare le condizioni più adatte alle proprie esigenze.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Guide correlate

Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

