
Seconda casa di lusso? Gli Usa sono la meta preferita
Gli italiani continuano a puntare sul mattone come forma di investimento e, sempre più spesso, guardano anche alle opportunità che si presentano oltreconfine. Con gli Stati Uniti in cima alle preferenze di acquisto e il Medio Oriente che comincia a farsi strada.

Esperto di prodotti finanziari


A differenza delle compravendite relative alla prima casa, le transazioni per investimento continuano a costituire un mercato molto dinamico, tanto che sono numerosi gli italiani che accendono un mutuo per l’acquisto di un immobile da mettere a reddito.
Perché scegliere l’immobile come investimento
Le ragioni sono diverse. In primo luogo c’è il boom degli affitti brevi, che prosegue in tutto il mondo, nonostante le strette regolamentari decise da diversi Stati e amministrazioni locali. Rispetto al passato, un numero maggiore di persone oggi è disposto a soggiornare in un immobile privato e la domanda continua a crescere di anno in anno. Per altro questa forma contrattuale non è soggetta ai rischi di insolvenza tipici dei contratti lunghi, dato che si paga tutto in anticipo, e tramite carta di credito (che è anche a garanzia di eventuali danni arrecati).
Infine, va considerata in un’ottica di pianificazione finanziaria. Oro e Bitcoin, ma anche molte Borse occidentali viaggiano intorno ai massimi storici e, in queste condizioni, gli spazi di ulteriore rivalutazione sono oggettivamente ridotti. Il mattone è un investimento meno penalizzato di altri dall’inflazione e inoltre nel lungo periodo tende a mostrare il segno più. Tutto questo senza dimenticare che spesso le seconde case vengono acquistate per trascorrervi almeno una parte dell’anno, per cui si ha un godimento del bene, che invece manca nel caso degli asset finanziari.
L’avanzata di Dubai tra le mete scelte dagli italiani
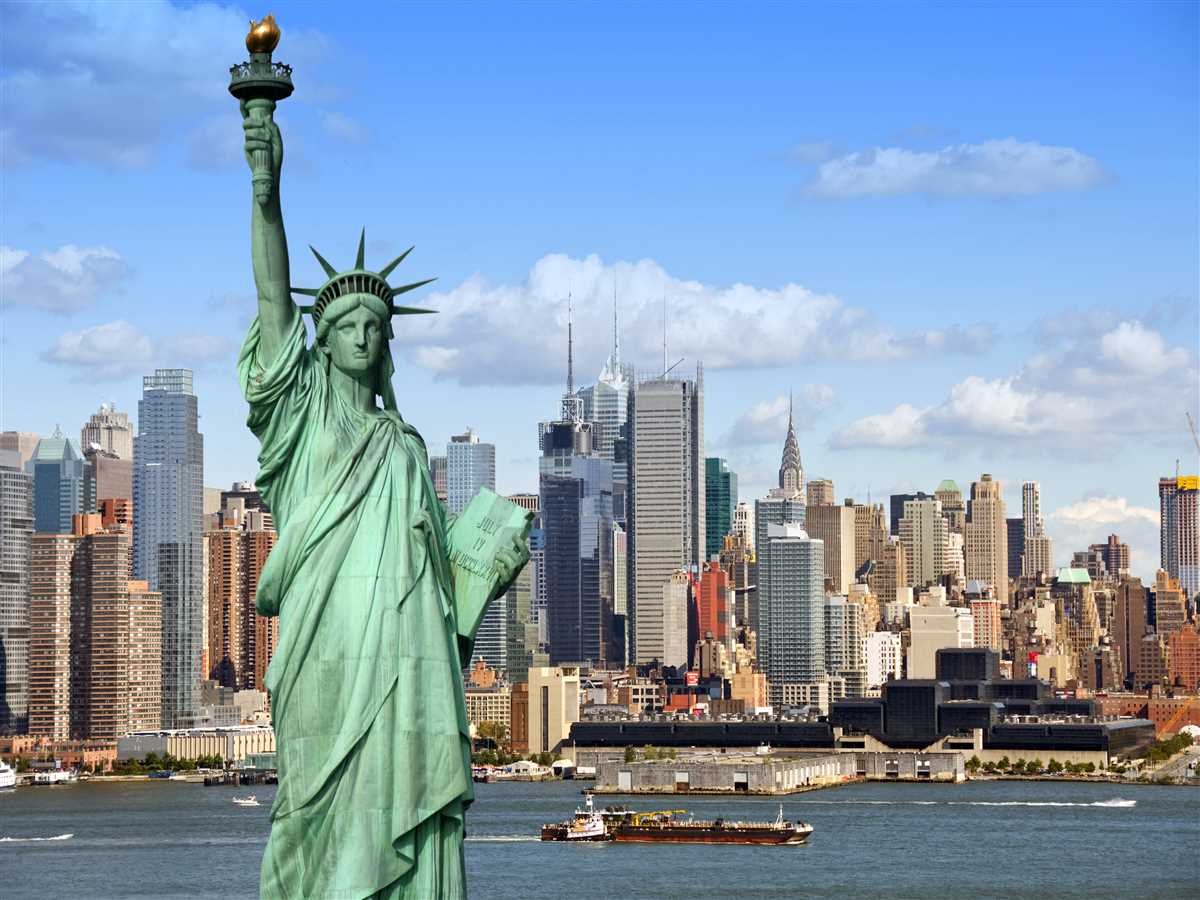
Detto del contesto generale, quali sono le destinazioni preferite dagli italiani che cercano case di lusso? Alla domanda risponde una ricerca di Luxury Estate, che ha analizzato il proprio database composto da oltre 500 mila immobili di prestigio in 120 Paesi. Emerge che al primo posto ci sono gli Stati Uniti (il 25% di chi desidera acquistare), che superano anche i Paesi europei sia per gli immobili in vendita sia per le locazioni. New York è in assoluto la città preferita dove acquistare un immobile di pregio, con più dell’8% delle ricerche complessive dall’Italia, seguita da Dubai (6%).
Al secondo posto c’è la Spagna (12% delle ricerche) con la Francia a chiudere sul gradino più basso del podio (11%).
I dati sulle ricerche dall'Italia dimostrano che sono diverse le città statunitensi considerate molto attrattive dai paperoni nostrani e mete come Los Angeles, Miami e Chicago battono per volumi di domanda rinomate capitali europee come Madrid, Berlino, Atene e Vienna. Le stesse Parigi e Londra, le due città preferite nel Vecchio Continente, in terza e quarta posizione dopo New York e Dubai, raccolgono intorno al 5% del totale delle ricerche.
Il budget per l’investimento internazionale
La ricerca analizza anche un altro aspetto cruciale di questo mercato, il budget a disposizione di cerca di un immobile di lusso oltreconfine. Emerge così che il 28% di chi è disposto a spendere oltre 30 milioni di euro per comprare una casa di lusso cerca negli Emirati Arabi. Il 22,4% sceglie il Regno Unito e il 16% gli Stati Uniti. Ai piedi del podio si piazza, invece, il Principato di Monaco, con il 14,8% delle ricerche sopra i 30 milioni. Abbassando il budget, nel Principato di Monaco, in Svizzera e in Spagna prevalgono le ricerche di magioni con costi che oscillano tra i 5 e i 10 milioni, mentre in Austria e in Grecia non si è disposti a salire oltre il milione.
Guardando infine alle tipologie di immobili più cercate, l’appartamento di pregio vince su tutte, sia per l’affitto che per la vendita, in Francia, in Svizzera, nel Principato di Monaco e nel Regno Unito.
Emerge una netta preferenza per le ville di lusso, invece, in Grecia (70% delle ricerche d’acquisto, 60% per gli affitti) e in Spagna (51% e 47% rispettivamente), tipiche mete vacanziere.


Articoli correlati

Il mercato dei finanziamenti per l'acquisto della prima casa sta affrontando una trasformazione profonda, legata alle dinamiche abitative delle grandi aree metropolitane. Una tendenza sempre più evidente tra le famiglie italiane è la ricerca di abitazioni nell’hinterland, guidata dalla necessità di pianificare un mutuo sostenibile a fronte di budget familiari messi alla prova dai costi urbani.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.

Mutuo prima casa: cos'è e come sceglierlo?
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.

