
La rata del mutuo diventa insostenibile? Le banche promettono di allargare le maglie
I rialzi dei tassi ufficiali stanno creando non poche difficoltà ai titolari di mutuo a tasso variabile. Ma oggi, più che in passato, ci sono i margini per trattare con il proprio istituto di credito, in modo da rendere più sostenibile la rata mensile.

Esperto di prodotti finanziari


L’obiettivo è andare incontro alle esigenze dei titolari di mutui a tasso variabile, in difficoltà con il pagamento delle rate, ma senza assumere rischi eccessivi in termini di insolvenze. Si può sintetizzare così l’orientamento dell’Associazione bancaria italiana (Abi), che ha messo a punto una circolare per i propri associati. Fermo restando che, in mancanza di una legge, poi ogni istituto sarà libero di accogliere o meno l’invito.
L’opzione più semplice, ma costosa: allungare il mutuo
“Al fine di attenuare gli impatti dell’incremento dei tassi d’interesse sull’importo delle rate”, si legge nel documento, sono possibili varie soluzioni. La prima consiste “nell’allungamento del piano di ammortamento dei finanziamenti per l’acquisto della prima casa”. Non che si tratti di una novità, lo si è sempre fatto, ma l’indicazione alle banche è di prestare ancora più attenzione che nel passato a questa possibilità.
Dunque, il titolare di un mutuo a tasso variabile, che non ce la fa più a pagare la rata mensile dato che la stretta della Bce ha fatto impennare l’ammontare, può avviare un dialogo con il proprio istituto per dar vita a un piano di rimborso più sostenibile. Le possibilità di ottenere un riscontro positivo a questa richiesta? Sono alte, per due ordini di ragioni: la prima è che allungare la durata del finanziamento significa per l’istituto di credito incassare una somma maggiore in termini di interessi; la seconda è che il mutuatario in difficoltà potrebbe presto trovarsi nell’impossibilità di pagare. Certo, la banca può sempre far valere l’ipoteca sull’immobile, ma la procedura fino alla messa all’asta dell’immobile ha tempi lunghi (e nel frattempo l’immobile si svaluta), mentre da subito il credito andrebbe contabilizzato come deteriorato.
Passaggio automatico e sospensione dei pagamenti
Una delle strade percorribili, sottolinea l’Abi, consiste “nell’ampliamento della platea dei beneficiari della rinegoziazione dei contratti di mutuo ipotecario, introdotta dall’art.1, comma 322, della Legge 29 dicembre 2022, n. 197”. Il riferimento è alla normativa che, ripescando una misura adottata nel 2021, ha stabilito il diritto per il mutuatario di passare dal variabile al fisso, senza che la banca possa opporre rifiuto.
Questo a due condizioni:
- che il richiedente abbia un Isee non superiore a 35mila euro;
- che il mutuo non superi i 200mila euro.
Dunque l’invito alle banche è ad ampliare i requisiti d’accesso rispetto a questi massimali.
L’associazione bancaria auspica, inoltre, “un’ulteriore diffusione della conoscenza presso la propria clientela della possibilità di ricorrere al Fondo di solidarietà per i mutui per l’acquisto della prima casa – al verificarsi di specifici eventi - per il pagamento delle rate del finanziamento”. Il riferimento è al Fondo Gasparrini, istituito nel 2007, che permette ai titolari di un mutuo fino a 400mila euro (massimale esteso con la crisi Covid, mentre in precedenza si fermava a 250mila euro), contratto per l’acquisto della prima casa, di beneficiare della sospensione per 18 mesi del pagamento delle rate al verificarsi di situazioni di temporanea difficoltà. Il fondo sostiene il 50% degli interessi che maturano nel periodo della sospensione.
Per accedere al fondo è indispensabile la sussistenza di due condizioni:
- sospensione dal lavoro per almeno 30 giorni, anche in attesa dell’emanazione dei provvedimenti di autorizzazione dei trattamenti di sostegno del reddito;
- riduzione dell’orario di lavoro per un periodo di almeno 30 giorni, corrispondente ad una riduzione dell’orario, anche in attesa dell’emanazione dei provvedimenti di autorizzazione dei trattamenti di sostegno del reddito.
La sospensione del pagamento delle rate del mutuo può essere concessa per la durata massima complessiva non superiore a:
- sei mesi se la sospensione o la riduzione dell’orario di lavoro ha una durata compresa tra 30 giorni e 150 giorni;
- dodici mesi, se la sospensione o la riduzione dell’orario di lavoro ha una durata compresa tra 151 giorni e 302 giorni;
- diciotto mesi, se la sospensione o la riduzione dell’orario di lavoro ha una durata superiore a 303 giorni.
Per ottenere la sospensione del mutuo, occorre presentare alla banca che ha concesso il mutuo il modulo disponibile sul sito del ministero dell’Economia e delle finanze, insieme alla carta d’identità (per i soli cittadini italiani e dell’unione europea) o passaporto e permesso di soggiorno (per gli extracomunitari).
I migliori mutui a tasso fisso di oggi:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Desio e della Brianza | 3,00% | € 421,60 | 3,16% |
| Banco BPM | 2,95% | € 418,91 | 3,21% |
| Banco di Sardegna | 3,05% | € 424,31 | 3,25% |
| BPER Banca | 3,05% | € 424,31 | 3,29% |
| Crédit Agricole Italia | 3,09% | € 426,47 | 3,34% |


Articoli correlati
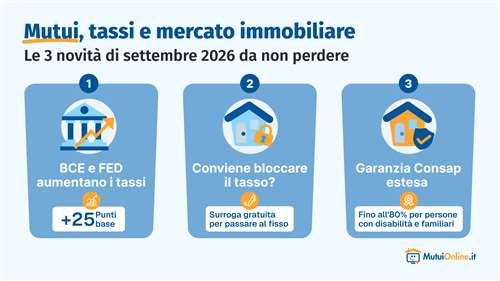
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
La Banca Centrale Europea presenta i 10 progetti finalisti della nuova serie dell'euro e apre una consultazione pubblica fino al 21 settembre 2026. I cittadini dell'area Euro sono chiamati a votare direttamente, insieme a esperti e al Consiglio direttivo della BCE, per decidere l'aspetto dell'euro contante di domani.
Guide correlate

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

Nel contesto di tassi in calo e nuove esigenze familiari, rinegoziare il mutuo con la propria banca è una soluzione pratica per ridurre la rata o passare da tasso variabile a fisso. È una procedura interna, gratuita e formalizzata secondo l’art. 40 del Testo Unico Bancario.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

