
Garanzie richieste nei contratti di affitto
Le garanzie per il contratto di affitto, non essendo obbligatorie per legge e non essendovi alcuna norma che le disciplina, possono essere richieste in fase di trattative tra le parti, le quali regolano il tutto prima della conclusione del contratto. Vediamo che tipo di garanzie esistono.


Garanzie richieste nei contratti di affitto
La prima cosa che pensa di dover fare il locatore nell’ambito di un contratto di affitto, per assicurarsi il pagamento del canone di locazione, è richiedere al conduttore una referenza o una garanzia. Le garanzie per la stipula del contratto di affitto, non essendo obbligatorie per legge e non essendovi alcuna norma che disciplina la richiesta di referenze, possono essere richieste in fase di trattative tra le parti, le quali regolano il tutto prima della conclusione del contratto.
In tal modo il proprietario dell’appartamento sarà rassicurato sul pagamento regolare e puntuale, e che l’inquilino tratterà l’appartamento come se fosse suo. Ovviamente non basterà che l’inquilino dia la sua parola, egli dovrà anche dimostrarlo con documentazione scritta.
Cosa si intende per referenza
La referenza non è una garanzia patrimoniale, ma è più banalmente una richiesta di documenti che rappresentino le qualità economiche del futuro inquilino.
Tali referenze servono per accertare e “dimostrare” che l’inquilino abbia cura e rispetto degli impegni presi e che possa effettivamente provvedere al pagamento del canone e delle spese di condominio.
Nei rapporti di locazione il proprietario di casa è interessato a che l’inquilino cui affitterà l’appartamento, nel momento in cui firma il contratto, sia in grado di provvedere al pagamento dei canoni.
Pertanto, la prima e più probabile referenza richiesta dal locatore, sarà – nel caso del lavoratore subordinato – l’ultima busta paga, la Certificazione Unica o il contratto di lavoro da cui possa desumersi l’esistenza di uno stipendio fisso e la dichiarazione del datore di lavoro che attesti l’esistenza di un contratto di lavoro dipendente, la durata, le mansioni e la qualifica ricoperta. Nel caso invece di lavoratore autonomo basta la dichiarazione dei redditi.
Cosa si intende per “garanzia personale”
Nel caso in cui il locatore richiedesse una garanzia personale, l’inquilino dovrà trovare invece una persona che gli faccia da garante: entrambi quindi, sia l’inquilino che il suo garante saranno obbligati in solido al medesimo debito e ad entrambi potrebbe essere richiesto l’integrale pagamento.
La differenza, pertanto, tra concedere un appartamento in affitto a una persona referenziata e richiedere invece una fideiussione è che, nel primo caso, l’obbligato resta solo l’inquilino, mentre nel secondo nel caso, ovvero nel caso di una garanzia personale, accanto a questi si aggiunge un secondo soggetto.
La fideiussione bancaria
In casi estremi il locatore può richiedere al conduttore una fideiussione bancaria. Vi è una fideiussione bancaria quando una persona, il fideiussore, stipula con la banca una polizza in cui fa da garante con il proprio patrimonio dell'obbligazione assunta da un'altra persona (il futuro inquilino) che consegnerà tale garanzia nelle mani del proprietario dell’immobile.
Nel caso in cui l’inquilino dovesse venire meno all’obbligazione assunta con il locatore e, pertanto, non dovesse essere in grado di pagare il canone di affitto pattuito, sarà direttamente ed obbligatoriamente il suo istituto di credito a farlo per lui per un periodo determinato di mesi (solitamente per 12 mesi da quando l’inquilino inizia a non pagare il canone). Pertanto, lo scopo della fideiussione è fornire una garanzia a fronte di un prestito di denaro, quindi, la fideiussione è una vera e propria garanzia di pagamento.
Esiste l’ipotesi in cui il locatore non riesca ad ottenere la garanzia della fideiussione (anche per i costi che ne derivano) dal futuro inquilino: in tal caso, il proprietario dell’immobile può richiedere che l’inquilino depositi un anticipo di mensilità (dalle sei alle 12) che il proprietario dell’immobile depositerà ed utilizzerà unicamente in caso di mancato pagamento del canone di affitto.


Articoli correlati
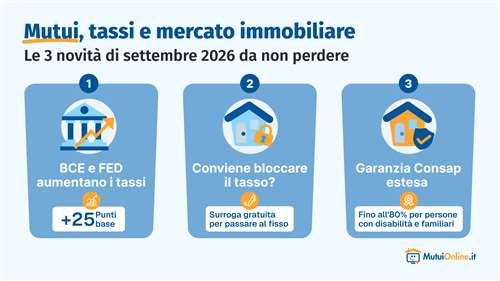
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
Guide correlate
Mutuo con contratto a tempo determinato: si può fare nel 2026, ma servono requisiti chiari e spesso garanzie extra. Scopri cosa valutano le banche e come aumentare le chance di approvazione, passo dopo passo.

Il compromesso casa è il contratto preliminare con cui acquirente e venditore si impegnano a stipulare il rogito definitivo. Vediamo come funziona, cosa deve contenere, quanto si versa, i costi, la registrazione e le tutele in caso di inadempimento.

Le garanzie per il mutuo
Per ottenere il mutuo occorre fornire delle garanzie. Le più comuni sono l'ipoteca e la fideiussione. Si tratta di due voci importanti da tenere in considerazione per la sottoscrizione del mutuo, in modo da capire chiaramente quali sono i vincoli per il contraente.

Il contratto di mutuo
Il contratto di mutuo si perfeziona con la consegna del denaro al mutuatario, che ne diviene il proprietario. L'atto di concessione del mutuo deve essere stipulato nella forma di atto pubblico, pertanto dinanzi a un notaio come previsto dalla legge.

