
I migliori mutui prima casa a maggio 2025
Un mutuo prima casa è un finanziamento proposto dalle banche per comprare un immobile destinato ad abitazione principale. La normativa prevede vantaggi fiscali rispetto a un mutuo ordinario. Tante le promozioni destinate ai mutuatari nel mese di maggio.


Prorogata per tutto il triennio 2025-2027 la misura che agevola l’accesso al mutuo prima casa, usufruendo della garanzia dello Stato, per alcune categorie: giovani coppie, famiglie numerose e giovani under 36. In particolare, l’accesso al Fondo prima casa è destinato:
- alle giovani coppie coniugate ovvero conviventi more uxorio, il cui nucleo familiare sia stato costituito da almeno 2 anni e in cui uno dei due componenti non abbia superato i 35 anni di età;
- ai nuclei familiari monogenitoriali con figli minori;
- ai conduttori di alloggi di proprietà degli Istituti autonomi per le case popolari;
- ai giovani che non hanno compiuto trentasei anni di età;
- ai nuclei familiari che includono tre figli di età inferiore a 21 anni e con un valore dell’indicatore della situazione economica non superiore a 40.000 euro annui;
- ai nuclei familiari che includono quattro figli di età inferiore a 21 anni e con un valore dell’indicatore della situazione economica equivalente non superiore a 45.000 euro annui;
- ai nuclei familiari che includono cinque o più figli di età inferiore a 21 anni e con un valore dell’indicatore della situazione economica non superiore a 50.000 euro annui.
L’ammontare del finanziamento non deve essere superiore a 250.000 euro. Il Fondo prevede una garanzia pubblica del 50%. La norma prevede, inoltre, la possibilità di richiedere l’innalzamento della garanzia per coloro che hanno un ISEE non superiore ai 40.000 euro e richiedono un mutuo superiore all’80% del prezzo d’acquisto dell’immobile.
Qual è il miglior mutuo prima casa a maggio 2025?
Scopriamo quali sono i migliori mutui prima casa di maggio 2025 attraverso il comparatore gratuito di MutuiOnline.it. Facciamo una simulazione di mutuo per l'acquisto della prima casa, con tasso fisso. Ipotizziamo che l’importo del mutuo sia di 100.000 euro, il valore dell’immobile pari a 200.000 euro e la durata del mutuo di 30 anni.
Ecco tutte le occasioni web di maggio 2025:
- Mutuo Credit Agricole Greenback di Crédit Agricole Italia;
- Mutuo D-Evolution Green di Banco di Desio e della Brianza;
- Mutuo Giovani Green di Intesa Sanpaolo.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Mutuo Credit Agricole Greenback di Crédit Agricole Italia
Mutuo Credit Agricole Greenback prevede una rata mensile di 379,19 euro (TAEG 2,40%). Le spese di istruttoria sono azzerate per gli immobili in classe energetica A e B. Gratuita anche la perizia. I mutuatari ricevono, inoltre, uno sconto extra dello 0,10% per la riqualificazione energetica.
Con l'opzione Flexi è possibile cambiare tasso da fisso a variabile e viceversa, fino a 4 volte per tutta la durata del mutuo. Inoltre, è possibile anche scegliere di attivare l'opzione IniziaConCalma per iniziare a pagare la prima rata dopo un anno oppure SaltaRata per saltare la rata ogni anno.
Mutuo D-Evolution Green di Banco di Desio e della Brianza
Conveniente anche Mutuo D-Evolution Green con rata mensile di 389,94 euro (TAEG 2,54%). Si tratta della soluzione ideale che consente di finanziare fino all’80% del valore dell’immobile con garanzia ipotecaria, elevabile al 100% con la Garanzia Prima Casa (Consap). Le spese di istruttoria sono agevolate e le spese di incasso rata sono azzerate.
Mutuo Giovani Green di Intesa Sanpaolo
Il Mutuo Giovani Green prevede una rata mensile di 392,01 euro (TAEG 2,55%). I richiedenti hanno un’età compresa tra i 18 e i 36 anni al momento della stipula. I mutuatari devono, inoltre, essere residenti in Italia e alla scadenza del mutuo non devono avere un’età superiore a 76 anni.
La banca propone opzioni di flessibilità per modificare la durata del mutuo e sospendere il pagamento della rata in base alle rispettive esigenze. L’importo minimo è pari a 30.000 euro, nessun limite invece di importo massimo.
In caso di lavoratori atipici, l’importo massimo è pari a 400.000 euro. L’immobile offerto in garanzia deve essere assistito da una polizza assicurativa contro i danni causati da incendio, scoppio, fulmine, per tutta la durata del finanziamento.
Le migliori offerte di mutuo prima casa oggi:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |

Articoli correlati
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
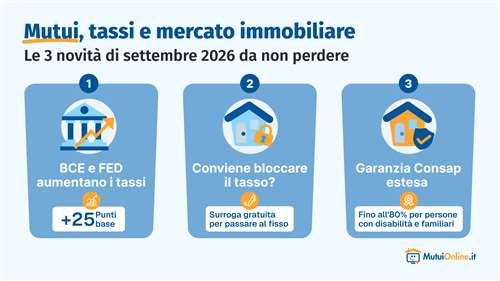
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Mutuo prima casa: cos'è e come sceglierlo?
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.
Caparra confirmatoria per acquisto casa: quando va restituita e quando puoi riavere il doppio
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

