Cresce il mercato degli attici: gettonati i tagli ampi
Aumenta la percentuale di acquisto di immobili di tagli ampi. Molto gettonati anche gli attici: i più compravenduti sono quelli di dimensioni comprese tra 101 e 150 metri quadrati. Ad acquistare un attico sono in particolare le coppie, che rappresentano il 72,3% dei compratori.


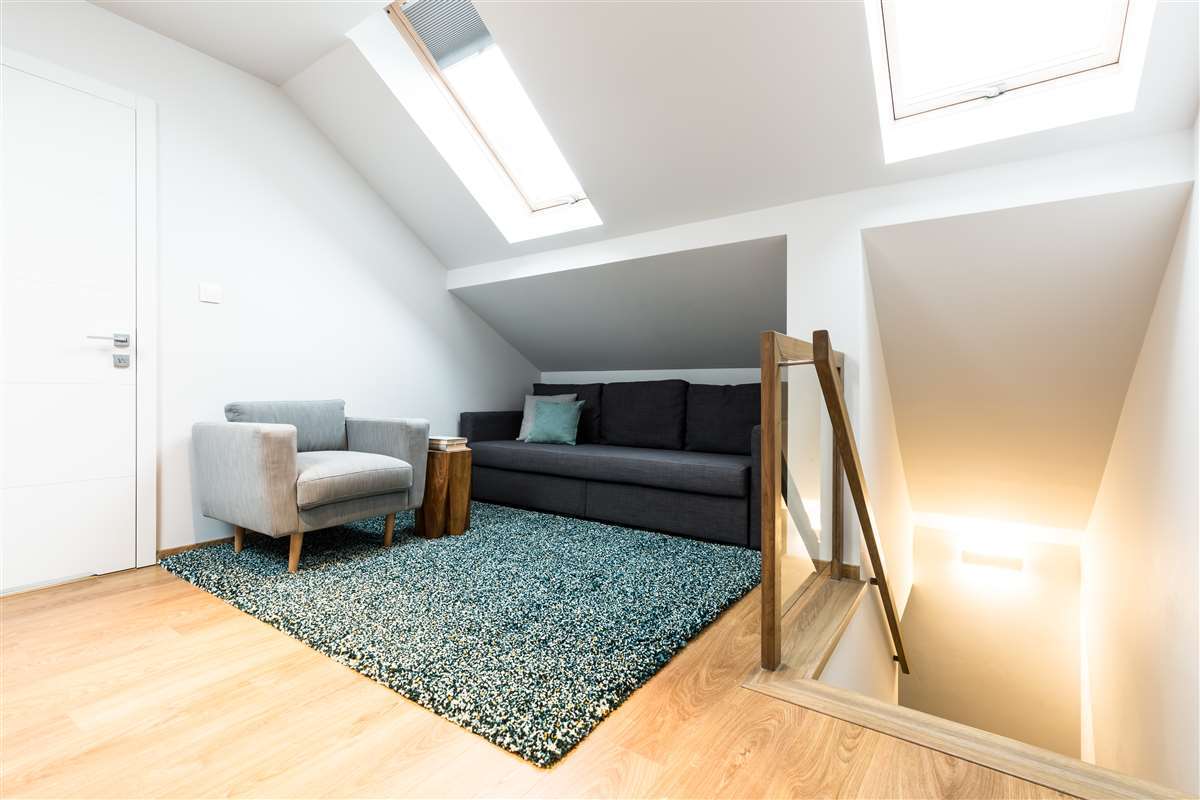
Oggi si va alla ricerca di appartamenti dalle metrature più ampie. Il dato, legato all’emergenza sanitaria ancora in corso, è evidente nel periodo del post lockdown. Da uno studio realizzato dall’Ufficio Studi del Gruppo Tecnocasa è emerso che nel primo semestre del 2020 lo 0,7% delle compravendite riguarda gli attici.
Gli acquirenti optano soprattutto per attici dalla grandezza compresa tra i 101 e i 150 metri quadrati: questo taglio risulta il più compravenduto e rappresenta il 36,8% delle transazioni. In seconda posizione con una percentuale pari al 29,1% ci sono gli attici con ampiezza compresa tra i 51 e i 100 metri quadrati.
Le agenzie Tecnocasa e Tecnorete hanno rilevato, inoltre, una crescita delle percentuali di acquisto di attici più ampi: le tipologie tra 151 e 200 metri quadrati rappresentano il 19,7% delle transazioni, mentre un anno fa la percentuale si attestava al 12,7%.
In crescita anche le soluzioni ancor più grandi: gli attici di ampiezza compresa tra 201 e 250 metri quadrati compongono il 6,8% delle transazioni. Quelli di grandezza superiore ai 250 metri quadrati raggiungono il 3,4%. Gli attici fino a 50 metri quadrati rappresentano il 4,3% delle compravendite.
Chi acquista un attico e perché?
Chi acquista un attico lo fa per adibirlo ad abitazione principale. Ciò accade nell’86,2% dei casi. Sono poche le compravendite di attici fatte per investimento. In questo caso, infatti, la percentuale si attesta al 9,2% e risulta comunque un dato in crescita rispetto al primo semestre del 2019, quando la percentuale era pari al 7,9%.
Dallo studio effettuato da Tecnocasa emerge anche un 4,6% di acquisti di attici da usare come casa vacanza. Inoltre dall’indagine emerge che una lieve prevalenza di acquisti di questa tipologia di casa viene fatta da persone di età compresa tra i 45 e i 54 anni (27,1%).
Gli acquirenti over 65 sono in percentuale inferiore (5,9%). Ad aumentare sono coloro che hanno acquistato un attico nel primo semestre del 2020 e hanno un’età tra i 55 e i 64 anni: si è passati, infatti, dal 12,6% dello scorso anno al 20,3% di oggi.
Coloro che hanno tra i 35 e i 44 anni rappresentano il 25,4% degli acquirenti di attici nei primi sei mesi dell’anno. Più bassa, ma non di tanto, la percentuale di acquirenti con età compresa tra i 18 e i 34 anni (21,2%).
Ad acquistare un attico sono in particolare le coppie, sia con che senza figli. In totale le coppie rappresentano il 72,3% dei compratori: quelle con figli rappresentano il 25,9% degli acquirenti; le coppie senza figli compongono il 46,4% dei compratori.
I single che comprano un attico rappresentano, invece, il 27,2% degli acquirenti nel primo semestre del 2020: la percentuale è in calo rispetto al primo semestre del 2019, quando il dato si attestava al 29,1%.
I mutui per l’acquisto di attici
Nel 51,7% dei casi la compravendita di attici si verifica mediante un mutuo. Non si fa, invece, ricorso al credito nel 48,3% degli acquisti. Questo dato è in lieve calo rispetto allo scorso anno si ricorreva al mutuo solo nel 45,5% dei casi.
Efficienza energetica e bonus
Con il decreto Rilancio è stata incrementata al 110% l’aliquota di detrazione delle spese sostenute fino al 31 dicembre 2021 a fronte di interventi in ambito di efficienza energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici, nonché delle infrastrutture per la ricarica di veicoli elettrici negli edifici.
Il Superbonus si applica agli interventi effettuati da condomìni, persone fisiche, Iacp, cooperative di abitazione a proprietà indivisa, organizzazioni non lucrative di utilità sociale e associazioni e società sportive dilettantistiche. Ad usufruirne possono essere, dunque, anche i proprietari degli attici.
Gli interventi trainanti sono: isolamento termico, sostituzione degli impianti di climatizzazione invernale sulle parti comuni, interventi antisismici e sostituzione di impianti di climatizzazione invernale sugli edifici unifamiliari o sulle unità immobiliari di edifici plurifamiliari funzionalmente indipendenti. La detrazione - fa sapere l’Agenzia delle Entrate - è riconosciuta nella misura del 110%, da ripartire tra gli aventi diritto in 5 quote annuali di pari importo.


Articoli correlati

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
A settembre 2026 l'acquisto della prima casa è la finalità principale per oltre il 70% dei richiedenti. La tendenza è chiara: si cerca sicurezza. Infatti, più di 9 italiani su 10 scelgono il tasso fisso per il loro mutuo prima casa, garantendosi una rata costante nel tempo.
Guide correlate
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
La proposta di acquisto immobiliare è il primo passo concreto per comprare casa: mette nero su bianco prezzo, tempi e condizioni. Qui scopri come funziona, quando vincola, cosa inserire nel modulo, come gestire assegno e clausola mutuo, più un fac simile.
La proposta di acquisto vincolata al mutuo subordina la compravendita all’approvazione del finanziamento, tutelando l’acquirente dalla perdita della caparra. Vediamo come funziona, quali rischi comporta, come redigere il documento e cosa succede se il mutuo viene rifiutato.
Caparra confirmatoria per acquisto casa: quando va restituita e quando puoi riavere il doppio
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

