
Come funziona la nuova garanzia mutui?
La garanzia pubblica per i mutuatari privilegia i nuclei numerosi con figli a carico e una ridotta capacità reddituale, con l'obiettivo di sostenere chi non riesce a coronare il sogno di una casa di proprietà. Vediamo come funziona dopo l'ultima riforma.

Esperto di prodotti finanziari


Famiglie numerose e caratterizzate da un reddito che difficilmente consentirebbe loro di accedere a un finanziamento per l’acquisto dell’abitazione. È il profilo dei beneficiari del Fondo Mutui prima casa, così come è stato riformato per l’anno in corso.
Secondo quanto riportato da Il Sole 24 Ore, sono 197 le domande arrivate nei primi quattro mesi dell’anno alla Consap (Concessionaria Servizi Assicurativi Pubblici), società per azioni interamente partecipata dal ministero dell'Economia e delle finanze, che si occupa di gestire il fondo.
I criteri di accesso ai benefici
Le agevolazioni riguardano le famiglie con almeno tre figli under 21, in difficoltà con il pagamento delle rate. Laddove ricorrano le condizioni, il Fondo liquida alla banca l’importo previsto dalla garanzia, per poi agire nei suoi confronti per il recupero della somma.
La garanzia per i nuclei è pari:
- all’80% del finanziamento se l’Isee non supera i 40mila euro;
- all’85% se l’Isee va da 40mila a 45mila euro;
- al 90% con Isee da 45mila a 50mila euro.
Pertanto, se l’interessato trova un mutuo pari al prezzo d’acquisto (quindi con loan to value al 100%), lo stesso può essere garantito fino al 90%.
L’obiettivo della misura, che comporta un esborso di fondi pubblici, è ampliare la platea dei mutuatari, andando a sostenere le famiglie che altrimenti con molta probabilità si vedrebbero negato il sogno di comprare casa. Infatti, solitamente le banche concedono il mutuo dopo un’analisi del reddito familiare e dei figli a carico. La rata è considerata sostenibile quando non supera un terzo del reddito lordo familiare.
Consap gestisce, inoltre, il Fondo prima casa per gli under 36, ai quali è offerta una garanzia all’80% (mentre per gli altri si ferma al 50%) del finanziamento richiesto, con l’obiettivo di spingere le banche a finanziare fino al 100% del prezzo d’acquisto. Nei primi quattro mesi dell’anno sono arrivate oltre 24 mila domande e 16mila sono state le garanzie erogate, di cui 9.300 all’80% per i giovani.
Segnali di ripresa per il mercato
Intanto, secondo l’Istat nel quarto trimestre del 2023 l’indice dei prezzi delle abitazioni è rimasto invariato rispetto al periodo luglio-settembre ed è aumentato dell’1,8% sul 2022. A crescere sono stati soprattutto i prezzi delle abitazioni, cha hanno messo a segno un progresso dell’8,9% (in accelerazione rispetto al +7,9% del trimestre precedente) nel confronto annuo. Questo sebbene le compravendite rimangano in terreno negativo. In particolare, nel quarto trimestre del 2023 le transazioni sono state 7 mila in meno rispetto allo stesso periodo del 2022, pari al -3,3%. Una tendenza comunque in sensibile miglioramento rispetto al passato, considerato che il bilancio annuale è stato di un calo nell’ordine del 10% rispetto al 2022.
Insomma ci sono le condizioni per vedere il bicchiere mezzo pieno, considerato anche che molti interessati all’acquisto fin qui sono rimasti al palo nell’attesa che la Banca centrale europea avvii l’allentamento monetario. Anche se va detto che la discesa dei tassi di mercato è già iniziata.
Secondo le ultime rilevazioni di Crif, nel corso del primo trimestre di quest’anno la domanda di mutui ha messo a segno un progresso dell’1,9% rispetto allo stesso periodo dello scorso anno. Si tratta di un progresso limitato, ma rileva soprattutto il ritorno alla crescita dopo anni di contrazione. Se poi si considera il solo mese di marzo, la domanda di mutui ha messo a segno un +6,9%, segnale evidente di una situazione di mercato più favorevole.
Di pari passo, l’Osservatorio di MutuiOnline.it segnala che le surroghe nel primo trimestre del 2024 sono arrivate a valere il 34,3% di tutte le richieste, dodici punti in più rispetto al quarto trimestre dello scorso anno. In sostanza, chi aveva sottoscritto mutui a tasso variabile, in molti casi ha trovato condizioni migliori con il tasso fisso. Ma non mancano i casi in cui è conveniente la surroga anche per chi tempo fa ha sottoscritto un finanziamento a tasso fisso.
Le offerte di mutuo prima casa a tasso fisso oggi:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Desio e della Brianza | 3,00% | € 421,60 | 3,16% |
| Banco BPM | 2,95% | € 418,91 | 3,21% |
| Banco di Sardegna | 3,05% | € 424,31 | 3,25% |
| BPER Banca | 3,05% | € 424,31 | 3,29% |
| Crédit Agricole Italia | 3,09% | € 426,47 | 3,34% |


Articoli correlati
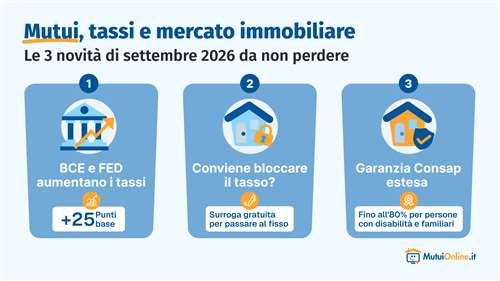
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.

Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.
Guide correlate

Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.

Mutuo prima casa: cos'è e come sceglierlo?
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.

Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.

