
Mutui e taglio dei tassi Bce: ecco perché conviene la surroga
Più di una richiesta su tre di mutuo è per una surroga. La portabilità del mutuo conviene perché, con i tassi di interesse in calo, permette di abbassare la rata mensile. Il maggiore risparmio è alla base del boom di richieste per il trasferimento di un finanziamento ipotecario in corso da una banca a un’altra.


La discesa dei tassi di interesse fa salire il ricorso alla surroga. Il trasferimento del mutuo da una banca a un’altra è una mossa utile per abbassare la rata mensile che si sta pagando per un finanziamento ipotecario.
Il cambio di banca permette di trovare un mutuo più conveniente rispetto a quello in corso e stipulato in passato. La portabilità del mutuo comporta la rinegoziazione del contratto a condizioni più favorevoli a livello di tasso, di durata residua e di importo da pagare mensilmente per la restituzione del prestito ottenuto. L’operazione è completamente gratuita: non prevede né spese notarili, né costi amministrativi, né commissioni bancarie.
Fermo restando che una banca è libera di accettare o meno la richiesta di surroga, lo spostamento del mutuo da un istituto di credito a un altro consente il passaggio dal tasso variabile al tasso fisso (e viceversa), con quest’ultimo al momento ancora più economico del primo. Sebbene anche il variabile sia in calo, dopo i quattro tagli del costo del denaro varati dalla Bce nel 2024.
Sono questi i motivi che hanno spinto tanti mutuatari, nel corso di quest’anno, a ricorrere alla surroga per risparmiare sulla rata mensile. L’Osservatorio di MutuiOnline.it ha accertato che, sul totale delle richieste di mutuo, più di una su tre è per una surrogazione del mutuo. Nel 2024 questa quota è cresciuta al 34,1%, nel 2023 era al 31,2% e nel 2022 era al 22,1%. Stringendo il focus solo al quarto trimestre di quest’anno, la percentuale è aumentata ulteriormente, arrivando al 34,8%.
Confronta le offerte di surroga a tasso fisso:

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
La strada in discesa dei tassi proseguirà nel 2025
Il ritocco all’ingiù dei tassi di interesse sui mutui non si ferma neanche in quest’ultimo mese del 2024. Così come la parabola discendente ha contrassegnato tutto l’anno, da gennaio a oggi. Anzi, nell’arco di questi dodici mesi ha subito anche un’accelerazione.
A imprimergliela è stato l’allentamento della politica monetaria da parte della Bce. I tagli del costo del denaro di giugno, settembre, ottobre e dicembre sono sempre stati salutati dai mercati con una serie di ribassi dei tassi (anche in anticipo rispetto alle decisioni assunte a Francoforte), rendendo i mutui meno pesanti per i bilanci domestici.
Con l’inflazione orientata verso l’obiettivo del 2% nell’Eurozona, con un’economia che fatica a correre in Europa, con la necessità di ridare fiato ai consumi di famiglie e imprese, tra gli analisti prende quota la sensazione che la Banca centrale europea possa varate altre tre riduzioni dei tassi nel 2025. Con tre tagli da 25 punti base ciascuno entro dicembre del prossimo anno, potremmo assistere al riequilibrio del tasso variabile con il tasso fisso.
Fisso e variabile: ecco quali sono le migliori offerte
Intanto, anche a novembre 2024, il tasso fisso è rimasto ancora più economico del variabile, anche se entrambi hanno proseguito la loro discesa.
Secondo l’Osservatorio di MutuiOnline.it, il miglior TAN fisso per un mutuo a 20 e 30 anni è segnalato al 2,51% (era al 2,90% a fine 2023), mentre il miglior TAN variabile è dato al 3,64% (era al 4,64% a dicembre dell’anno scorso).
Più nel dettaglio: a novembre 2024, il tasso medio dell’Euribor® 1 mese è stato del 3,07%, l’Euribor® 3 mesi al 3,01% (l’Euribor® è l’indice di riferimento per i contratti variabili). Più vantaggiosi l’IRS 10 anni al 2,33%, l’IRS 20 anni al 2,32%, l’IRS 30 anni al 2,10% (l’IRS è il parametro di riferimento per il tasso fisso).
Alla luce dell’evidente convenienza rispetto al variabile, nel 2024 il 99,2% dei richiedenti un mutuo si è orientato verso il tasso fisso, che attualmente rappresenta un porto sicuro per i consumatori.
Le offerte di mutuo surroga a tasso fisso:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| BPER Banca | 3,45% | € 577,39 | 3,60% |
| Crédit Agricole Italia | 3,50% | € 579,96 | 3,64% |
| Intesa Sanpaolo | 3,48% | € 578,93 | 3,66% |
| Banca Sella | 3,55% | € 582,53 | 3,76% |
| Banco di Desio e della Brianza | 3,70% | € 590,29 | 3,87% |

Articoli correlati

La surroga consente di trasferire il proprio mutuo presso un'altra banca a condizioni più convenienti, senza alcuna spesa di istruttoria, di perizia o penale: un'opportunità per chi vuole passare dal variabile al fisso e mettere subito la rata al riparo da nuovi rialzi.

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
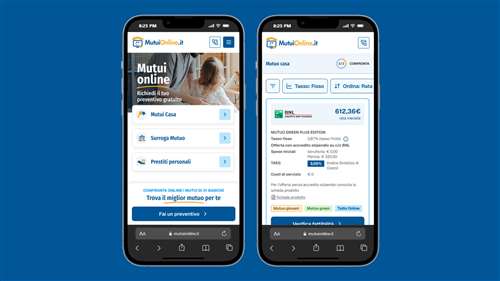
MutuiOnline.it presenta il nuovo design del sito, pensato per migliorare l’esperienza utente e rendere la navigazione più semplice e intuitiva. Il restyling mantiene invariate le sezioni principali ma introduce un layout rinnovato, mobile-first e più accessibile. La comparazione dei mutui diventa più rapida ed efficace, con un percorso utente ottimizzato per facilitare la ricerca delle migliori offerte.
Nel secondo trimestre del 2026 le richieste di mutuo surroga sono state pari al 18,9% del totale, in aumento del 2,3% rispetto al trimestre precedente. A certificarlo è l'ultima edizione dell'Osservatorio di MutuiOnline.it, che periodicamente scatta un'istantanea della situazione mutui nel corso dell'anno. Vediamo allora le migliori offerte di mutuo surroga di maggio 2026.
Guide correlate

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

Il mutuo a tasso fisso è un finanziamento con un tasso d'interesse costante nel tempo, che garantisce una rata costante e la massima prevedibilità delle spese. Vediamo quindi il suo funzionamento, le condizioni del piano di rimborso, i vantaggi, gli svantaggi e le opzioni per modificarlo nel tempo.

