
Mutui, a ognuno la sua convenienza
I mutui si confermano convenienti e gli investimenti nel comparto immobiliare continuano la loro corsa. Chi ha già aperto un finanziamento per acquistare casa ha sfruttato le offerte degli istituti di credito, chi, invece, non ha ancora un mutuo in essere può prenderne atto.

Esperta di prodotti finanziari, mercati energetici e telefonia


La convenienza dei mutui continua a far salire gli investimenti nel comparto immobiliare. La domanda di finanziamenti delle famiglie ha fatto registrare a gennaio 2016 un +48,6% sullo stesso mese del 2015, periodo che a sua volta si era caratterizzato per un forte incremento sull’anno precedente.
Coloro che hanno già aperto un finanziamento per acquistare casa hanno sfruttato le offerte degli istituti di credito, con bassi spread e parametri di indicizzazione che lo scorso mese hanno raggiunto il loro minimo storico.
L’Istituto Tedesco di Qualità e Finanza, in collaborazione con Il Corriere della Sera, ha analizzato tre profili-tipo di richiedenti per valutare il vantaggio di stipulare un contratto di mutuo anche per chi potrebbe saldare la compravendita in contanti ma che preferisce mantenere un gruzzolo da parte o vuole evitare di smobilizzare degli investimenti effettuati a medio-lungo termine. A tal fine sono state effettuate delle simulazioni tramite MutuiOnline.it, per verificare le migliori offerte dei vari istituti di credito.
Nel caso di un professionista milanese 40enne che richiede un finanziamento di 100 mila euro da restituire in 10 anni (valore immobile 350.000 euro, reddito annuo 55.000 euro), si scopre che il miglior prodotto è quello di Banca Carige con una rata di 871,75 euro, un tasso variabile dello 0,90%, TAEG 1,2%. A tasso fisso invece si distingue l’offerta di UniCredit con un importo mensile di 897,91 euro (TAN 1,5% e TAEG 1,77%). Il gap tra i due finanziamenti è ridotto se si considerano i costi effettivi: con il fisso si spendono in 10 anni 107.439 euro mentre per quello indicizzato 2.441 euro in meno.
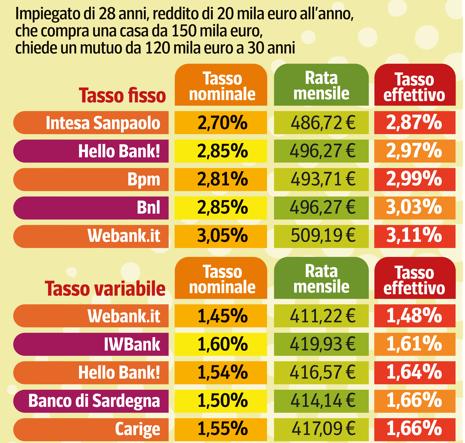
Un profilo più a rischio per l’intermediario è quello del giovane under 30 che vuole finanziare il 75% dell’immobile da acquistare. In questo caso (reddito mensile 1.700 euro, valore dell’immobile 150.00 euro, importo richiesto a Milano di 120.000 euro per 30 anni) la proposta migliore è quella di Webank con una quota mensile di 411,22 euro all’1,45% (TAEG 1,48%). Per il fisso la scelta ricade su Mutuo Domus Fisso di Intesa Sanpaolo con una rata di 486,72 euro (TAN 2,7% e TAEG 2,87%). Tra i due finanziamenti c’è una differenza di oltre 70 euro mensili, non pochi se si considera l’entità dello stipendio del contraente.
Tuttavia bisogna considerare che in caso di rialzo dell’Euribor® di un solo punto raddoppia il costo degli interessi del tasso variabile e se l’incremento si verificasse nei primi 10 anni del piano di ammortamento la rata salirebbe di molto rendendolo meno conveniente rispetto al fisso.
Le banche offrono condizioni più favorevoli quando il loan to value si mantiene sotto la soglia del 50%. Domandando anche una quota di finanziamento alta, ma corrispondente alla metà del valore dell’immobile, i tassi applicati possono avere un range che, per il variabile, parte da circa lo 0,8% mentre, per il fisso, si attesta attorno al 2%, per rimanere nella maggior parte dei casi sotto il 2,5%.
L’ultimo esempio riguarda un’operazione di surroga relativa a un impiegato 35enne con reddito di 30 mila euro annui e importo da ritrattare di 138 mila euro a 22 anni (valore della casa 200 mila euro).
Le condizioni migliori sono quelle offerte dal Gruppo Banca Popolare di Milano con Tasso Fisso, a cui corrispondono 691,07 euro mensili e TAN del 2,66% (TAEG 2,73%). Nell’indicizzato l’importo per la migliore proposta, quella di Webank.it, è di 601,26 euro all’1,30% (TAEG 1,31%).


Articoli correlati

La surroga consente di trasferire il proprio mutuo presso un'altra banca a condizioni più convenienti, senza alcuna spesa di istruttoria, di perizia o penale: un'opportunità per chi vuole passare dal variabile al fisso e mettere subito la rata al riparo da nuovi rialzi.

Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
Nel secondo trimestre del 2026 le richieste di mutuo surroga sono state pari al 18,9% del totale, in aumento del 2,3% rispetto al trimestre precedente. A certificarlo è l'ultima edizione dell'Osservatorio di MutuiOnline.it, che periodicamente scatta un'istantanea della situazione mutui nel corso dell'anno. Vediamo allora le migliori offerte di mutuo surroga di maggio 2026.
Con i tassi di interesse che hanno mostrato una certa volatilità nel corso del 2025 e in questo inizio 2026, molti mutuatari si trovano oggi a valutare se trasferire il proprio mutuo a condizioni più favorevoli. Introdotta con la legge Bersani n. 40/2007, la surroga consente di trasferire il proprio mutuo da una banca all’altra a costo zero, modificandone i parametri e rendendo così il trasferimento più vantaggioso.
Guide correlate

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

I 5 vantaggi dei mutui green
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

Il mutuo a tasso fisso è un finanziamento con un tasso d'interesse costante nel tempo, che garantisce una rata costante e la massima prevedibilità delle spese. Vediamo quindi il suo funzionamento, le condizioni del piano di rimborso, i vantaggi, gli svantaggi e le opzioni per modificarlo nel tempo.

