⏰ In 30 secondi:
- Un nuovo rialzo dei tassi BCE potrebbe incidere sui mutui variabili;
- Il variabile offre rate iniziali più basse, ma può risentire dei rialzi;
- Tasso fisso, Cap, surroga e rinegoziazione aiutano a gestire la rata.
L’incertezza sui tassi BCE riporta l’attenzione sui mutui a tasso variabile e sul rischio di possibili aumenti della rata. Tasso fisso, variabile con Cap, rinegoziazione e surroga sono alcune delle soluzioni da valutare per proteggere il proprio bilancio.

Esperta di prodotti finanziari


⏰ In 30 secondi:
La possibilità di un nuovo rialzo dei tassi BCE a dicembre riporta al centro dell’attenzione i bilanci delle famiglie. Le dimissioni di Christine Lagarde dalla BCE arrivano in una fase delicata per la politica monetaria: prima di annunciare la sua uscita, Lagarde ha infatti rimandato alle prossime proiezioni la valutazione sulla necessità di un aumento. Un nuovo aumento dei tassi è uno scenario possibile e che molti analisti considerano molto probabile.
Per chi sta rimborsando un mutuo casa, è il momento di verificare quali margini offre il contratto. Il punto di partenza sono gli attuali tassi, confermati nella riunione BCE di ottonre. Questa pausa non equivale però alla certezza di rate ferme per tutti i mutuatari.
Nei mutui a tasso variabile, il parametro di riferimento per il TAN è generalmente l’Euribor, al quale si aggiunge lo spread concordato con la banca. Il tasso viene periodicamente aggiornato, seguendo le scadenze e le modalità indicate nel contratto: la rata non cambia necessariamente il giorno di una decisione della BCE, ma ne è inevitabilmente influenzata.
L’Euribor risente infatti degli andamenti di mercato e delle aspettative sulle mosse successive della Banca Centrale. Per questo, seguire i tassi BCE aiuta a comprendere lo scenario, ma per conoscere il prossimo addebito occorre controllare il parametro utilizzato e la data di revisione.
In ogni caso, il tasso variabile è attualmente una soluzione interessante, perché al momento offre rate iniziali più basse rispetto al tasso fisso, ma non protegge il bilancio familiare da eventuali rialzi del tasso. Analogamente, consente di sfruttare eventuali fasi discendenti del mercato, con una conseguente riduzione della rata.
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Chi ha già stipulato un finanziamento a tasso fisso non è soggetto ai rialzi di mercato e conserva la rata concordata per l’intera durata del rimborso. Il variabile con Cap prevede invece un tetto oltre il quale il tasso non può salire, secondo le condizioni contrattuali. È quindi una soluzione interessante per chi desidera una protezione per il bilancio familiare, ma non vuole precludersi l’opportunità di sfruttare eventuali ribassi di mercato.
La scelta tra queste formule andrebbe quindi compiuta considerando il tipo di tranquillità ricercata. Nei mutui a tasso fisso si ha la prevedibilità del rimborso; nel variabile con Cap occorre considerare anche quanto spazio rimane tra il tasso applicato e il limite massimo. Un tetto, da solo, non garantisce che la rata sarà sempre compatibile con il proprio bilancio.
Cosa fare se il mutuo sottoscritto in passato diventa troppo oneroso? In questo scenario, verosimile principalmente per chi sceglie il tasso variabile, si può ricorrere alla rinegoziazione del mutuo oppure alla surroga del mutuo. La rinegoziazione permette di discutere con la banca una modifica delle condizioni, come il passaggio dal variabile al fisso o una durata più lunga per alleggerire la rata.
Prima di avviare il confronto con la banca, conviene chiarire l’obiettivo: avere un pagamento stabile oppure liberare risorse ogni mese? Sono esigenze diverse, che possono portare a proposte differenti. Chiedere alla banca di affiancare il piano attuale a quello ipotizzato aiuta a leggere la modifica nel suo insieme, senza concentrarsi soltanto sull’importo del prossimo pagamento.
D'altro canto, la surroga consente di trasferire il debito residuo a un altro istituto senza costi per l’operazione. Per chi ha un mutuo a tasso variabile e teme ulteriori rialzi può essere l’occasione per passare al fisso, cercando condizioni più adatte alle proprie esigenze.
Per le nuove stipule, è sempre consigliato fare delle valutazioni sia su tasso fisso che variabile, mettendo in relazione esigenze familiari, propensione al rischio e reddito. Il confronto tra preventivi va condotto a parità di importo e durata, prestando grande attenzione al TAEG, che include interessi e spese accessorie.
L’attuale incertezza sui tassi BCE rende fondamentale porsi alcune domande preliminari. Quanto conta sapere in anticipo la rata? Quale margine resta per le altre spese? Il preventivo più interessante deve rispondere anche a questi interrogativi.
Utilizzare un comparatore online gratuito, come MutuiOnline.it, per mettere a confronto le alternative permette di scegliere con maggiore consapevolezza, senza affidare una decisione di lungo periodo a una sola previsione sui prossimi mesi.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Intesa Sanpaolo | 3,21% | € 565,17 | 3,38% |
| Crédit Agricole Italia | 3,50% | € 579,96 | 3,64% |
| BPER Banca | 3,55% | € 582,53 | 3,70% |
| Banca Sella | 3,55% | € 582,53 | 3,76% |
| Banca Monte dei Paschi di Siena | 3,58% | € 584,08 | 3,80% |
| Credem | 3,71% | € 590,81 | 3,83% |
| Banco di Desio e della Brianza | 3,70% | € 590,29 | 3,87% |
| CheBanca! | 4,14% | € 613,38 | 4,29% |
| BBVA | 4,30% | € 621,90 | 4,49% |
| UniCredit | 4,45% | € 629,95 | 4,64% |

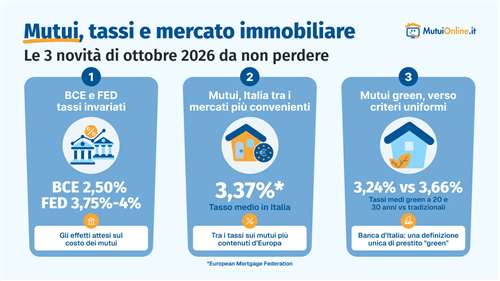
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Molti di coloro che avevano i finanziamenti più onerosi, accesi nel 2023, hanno già cambiato banca quando le condizioni erano più favorevoli. Ecco perché oggi oltre il 70% delle richieste riguarda l’acquisto della prima casa, e in misura molto minore le rottamazioni dei vecchi mutui.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

