
⏰ In 30 secondi:
- Christine Lagarde lascerà la presidenza della BCE il 7 febbraio 2027;
- I tassi BCE restano invariati, con quello sui depositi al 2,50%.
- La successione potrebbe incidere sui nuovi mutui fissi e sui variabili.
Christine Lagarde lascia la guida della BCE il 7 febbraio 2027, prima del previsto. Intanto, i tassi sono stati confermati al 2,50%. Nessun effetto immediato sui mutui in essere, ma la successione potrebbe incidere su spread e tassi fissi: per chi deve stipulare, è prudente bloccare la rata.

Esperta di prodotti finanziari, mercati energetici e telefonia


⏰ In 30 secondi:
Mentre in Europa l’attenzione della mattinata era interamente rivolta alla riunione chiamata a decidere sulla stabilità dei tassi di interesse, nelle stanze del Consiglio direttivo della Banca Centrale Europea si consumava un passaggio ancora più importante.
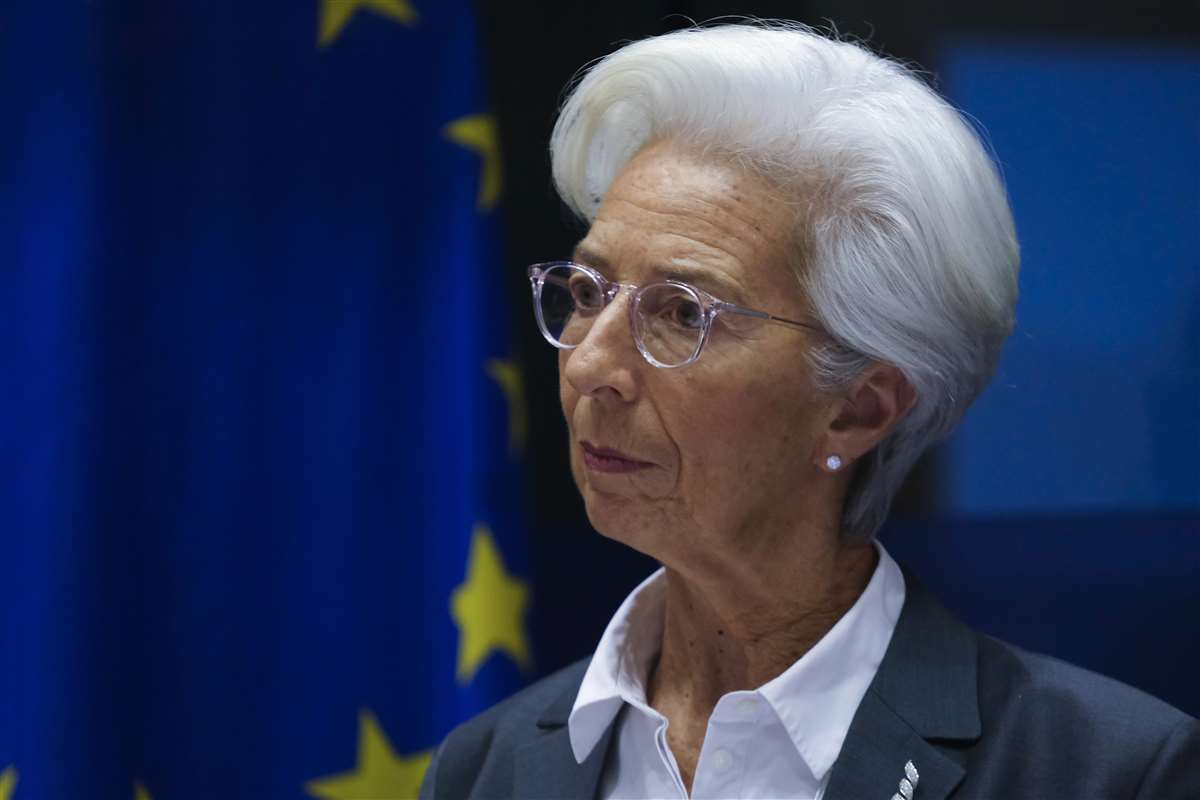
Christine Lagarde ha comunicato ai membri del Consiglio e al presidente del Consiglio europeo António Costa la decisione di lasciare la presidenza il 7 febbraio 2027, con quasi nove mesi di anticipo rispetto alla scadenza naturale del mandato, fissata al 31 ottobre 2027.
Insediatasi a Francoforte il 1° novembre 2019 come successore di Mario Draghi, Lagarde conclude un settennato segnato da pandemia, crisi energetiche e ripetuti shock inflazionistici.
La comunicazione è giunta attraverso due canali. Nel comunicato ufficiale, la BCE ha reso noto che il Consiglio direttivo ha espresso alla presidente un caloroso ringraziamento, accompagnato da una lunga standing ovation.
La nota precisa, inoltre, che il successore sarà nominato dal Consiglio europeo secondo la procedura prevista dall’articolo 283 del Trattato sul funzionamento dell’Unione europea.
In un breve video diffuso sui social, Lagarde ha tracciato un bilancio positivo del proprio mandato. Ha definito l’istituto “una roccia” e ha dichiarato di lasciarlo pronto per le sfide future. Sul proprio profilo X ha poi sottolineato l’orgoglio di aver servito l’istituzione.
L’Eurotower non ha fornito indicazioni sulle ragioni dell’anticipo né su eventuali nuovi incarichi. Secondo fonti citate da Bloomberg, alla base della decisione vi sarebbe la volontà di esprimersi con maggiore libertà al di fuori della politica monetaria in vista delle elezioni presidenziali francesi, rispetto alle quali la presidente non riterrebbe più possibile mantenere la necessaria neutralità.
La tempistica consente, inoltre, agli attuali leader europei di individuare il successore prima del voto in Francia. Gli ex governatori delle Banche Centrali di Paesi Bassi e Spagna, Klaas Knot e Pablo Hernández de Cos, sono considerati i candidati più accreditati.
Ai fini della valutazione degli effetti sul mercato dei mutui casa, occorre ricordare che le decisioni sui tassi non sono prerogativa esclusiva della presidenza. Le assume il Consiglio direttivo, composto dai sei membri del Comitato esecutivo e dai governatori delle banche centrali nazionali dell’area euro. La natura collegiale dell’organo tende a garantire continuità anche in presenza di un avvicendamento al vertice.
La riunione odierna ne ha fornito una conferma: la BCE ha lasciato invariati i tre tassi di riferimento, con quello sui depositi fermo al 2,5%. Il livello attuale è l’esito dei due rialzi deliberati nel 2026, l’11 giugno e il 10 settembre.
Quelle manovre erano finalizzate a impedire che lo shock petrolifero legato al conflitto con l’Iran si trasmettesse a prezzi e salari. L’istituto ha ribadito un approccio fondato sui dati e privo di impegni predefiniti sul percorso futuro dei tassi.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Per i mutuatari titolari di un mutuo a tasso fisso, le dimissioni non comportano alcuna variazione: la rata resta quella stabilita dal contratto per l’intera durata. La conduzione della politica monetaria resterà inoltre affidata a Lagarde fino a febbraio.
Diverso il quadro per i mutui a tasso variabile, il cui andamento dipende dall’Euribor e quindi dalle aspettative sulle future decisioni della BCE. Secondo l’Osservatorio di MutuiOnline.it, il 26 ottobre l’Euribor a 3 mesi si attestava al 2,638%, a 6 mesi al 2,978% e a 12 mesi al 3,225%. Le scadenze più lunghe, già in prossimità o al di sopra del 3%, indicano che il mercato incorpora ulteriori rialzi.
L’orientamento del futuro presidente, più rigoroso sul fronte dell’inflazione o più attento alla crescita, potrebbe ridefinire tali aspettative per il 2027, con riflessi sulle rate indicizzate.
Le ripercussioni più significative potrebbero interessare i nuovi mutui a tasso fisso, il cui costo è legato agli indici IRS. I dati di MutuiOnline.it mostrano che l’IRS a 20 anni è passato dal 3,60% del 19 ottobre al 3,46% del 26 ottobre, un’escursione rilevante nell’arco di una sola settimana. La transizione al vertice coincide con il sensibile rialzo dei rendimenti dei titoli di Stato, in particolare di quelli francesi, e con una stagione elettorale incerta.
Ne potrebbe derivare un aumento della volatilità e dei premi al rischio, con possibili effetti sullo spread dei BTp e sul costo della raccolta per le banche italiane.
Le valutazioni degli osservatori non sono tuttavia univoche. Secondo alcuni analisti citati da Reuters, l’impostazione istituzionale della BCE sopravviverà a Lagarde e rimarrà sostanzialmente invariata, chiunque ne raccolga l’eredità.
Altri, tra cui l’economista Paul De Grauwe, contestano invece una tempistica giudicata subordinata al calcolo politico del presidente francese. Lo scenario più probabile resta una fase di monitoraggio attento.
In un contesto in cui il quadro si fa più instabile, l’incertezza tende a tradursi rapidamente nel costo dei mutui a tasso fisso, sensibili a ogni movimento degli IRS. Per chi si appresta all’acquisto di un’abitazione o valuta una surroga del mutuo, fissare oggi le condizioni del finanziamento consente di tutelare la rata dagli sviluppi attesi tra Francoforte e Parigi nei prossimi mesi.
La soluzione più adeguata dipende tuttavia da durata, importo, propensione al rischio e stabilità del reddito. Il confronto tra le offerte disponibili su MutuiOnline.it permette di individuare in tempi rapidi il mutuo migliore per il proprio profilo, prima che la nuova fase della BCE entri nel vivo.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Credem | 2,99% | € 421,06 | 3,27% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco di Sardegna | 3,30% | € 437,96 | 3,49% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| BPER Banca | 3,30% | € 437,96 | 3,52% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| UniCredit | 3,35% | € 440,71 | 3,64% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| Webank | 3,65% | € 457,46 | 3,77% |

I dati dell’Osservatorio di MutuiOnline.it fotografano tassi medi in aumento rispetto a gennaio e un divario ancora favorevole al variabile. In Lombardia le richieste superano di oltre 16 mila euro la media italiana, mentre il valore degli immobili e la durata dei mutui cambiano molto tra le varie province.
Nel primo trimestre, il tasso medio italiano è rimasto stabile al 3,37%, secondo i dati dell’European Mortgage Federation. Il confronto europeo mostra differenze marcate: in Spagna il tasso medio è del 2,72%, mentre in Germania sale al 3,75%. Per chi cerca un mutuo in Italia, la scelta tra fisso e variabile dipende anche dalla capacità del mutuatario di sostenere un’eventuale variazione della rata.
Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.
Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Il mutuo rifiutato è una situazione più comune di quanto si pensi. Le cause possono essere legate al reddito, a segnalazioni CRIF o a problemi dell’immobile. Vediamo insieme i motivi, le conseguenze economiche e le soluzioni per ripresentare la domanda con successo.
Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.
Capire come funzionano i tassi di interesse del mutuo è fondamentale per scegliere il finanziamento più adatto e valutare correttamente il costo dell’operazione nel tempo. Tasso fisso, variabile, misto o con CAP incidono infatti sull’importo della rata e sulla spesa complessiva del prestito. In questa guida scoprirai come vengono calcolati i tassi, quali sono gli indici di riferimento, come orientarti nella scelta e cosa sapere su interessi di mora e tassi di usura.

