⏰ In 30 secondi:
- La Legge 116/2026 estende il Fondo Garanzia ai disabili con Legge 104;
- Con ISEE fino a 40.000 euro la garanzia statale sale all'80%;
- Il mutuo agevolato è concesso fino a un massimo di 250.000 euro.
Dal 3 agosto 2026, una novità normativa potenzia le tutele per chi acquista casa. Le persone con disabilità grave ai sensi della Legge 104, e i loro familiari conviventi, ottengono accesso prioritario al Fondo di Garanzia statale, uno strumento chiave per l'erogazione del mutuo.

Esperta di prodotti finanziari


⏰ In 30 secondi:
Il mercato immobiliare italiano si arricchisce di un'importante opportunità per le persone con disabilità e le loro famiglie. Grazie alla legge n. 116/2026, la platea dei beneficiari del Fondo di Garanzia statale per l'acquisto della prima casa si amplia, includendo categorie fino ad ora escluse.
Per chi beneficia della Legge 104, questa modifica non è solo una notizia burocratica, ma un aiuto concreto che può trasformare il sogno di possedere un'abitazione in un progetto realizzabile, superando uno degli ostacoli più comuni: la mancanza di garanzie sufficienti per ottenere un mutuo casa.
La novità più rilevante introdotta dalla normativa è l’inclusione tra le categorie prioritarie di due nuovi profili di richiedenti. A partire dal 3 agosto 2026, possono accedere in via preferenziale al Fondo di Garanzia Mutui Prima Casa:
Questa estensione allinea le tutele per le persone con disabilità a quelle già esistenti per altre categorie, come i giovani under 36 o le giovani coppie, rendendo di fatto i mutui casa più accessibili. L’obiettivo è chiaro: favorire l’inclusione e sostenere chi, pur avendo la capacità di rimborsare una rata, incontra difficoltà ad ottenere credito dalle banche.
Il vero motore di questa agevolazione è il potenziamento della garanzia pubblica. In condizioni normali, il Fondo copre fino al 50% della quota capitale del mutuo. Per le nuove categorie prioritarie, però, il vantaggio è decisamente maggiore: in presenza di un ISEE non superiore a 40.000 euro, la garanzia dello Stato può salire fino all'80%.
Questo si traduce in un beneficio tangibile: con un rischio notevolmente ridotto, la banca è più propensa a erogare il finanziamento. Si tratta di un vantaggio non da poco, che può aprire le porte a mutui casa che arrivano a coprire anche il 100% del valore dell'immobile. Per molte famiglie, significa poter acquistare casa senza dover disporre di decine di migliaia di euro di risparmi per l'anticipo.
È importante sottolineare che il Fondo di Garanzia Mutui Prima Casa non eroga contributi diretti, ma agisce come un potente facilitatore per l'accesso al credito. La garanzia statale, quindi, è un supporto fondamentale, ma la convenienza finale del finanziamento dipende dalle condizioni offerte dai singoli istituti di credito.
Per questo motivo, confrontare le migliori offerte di mutuo prima casa disponibili sul mercato è un passo cruciale per assicurarsi la rata più bassa e le condizioni più vantaggiose, massimizzando il risparmio nel lungo periodo.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Per poter beneficiare della garanzia statale, è necessario rispettare alcuni requisiti precisi, pensati per indirizzare l'aiuto a chi ne ha effettivamente bisogno per l'abitazione principale. Ecco i paletti fissati dalla normativa:
Ottenere la garanzia statale è un processo strutturato che passa direttamente attraverso gli istituti di credito. La domanda, infatti, non va presentata a Consap, ma direttamente alla banca o all'intermediario finanziario a cui si richiede il mutuo. Sarà l'istituto stesso a inoltrare la richiesta al Fondo di Garanzia Mutui Prima Casa.
Per avviare la pratica, è necessario preparare la documentazione richiesta, che generalmente include i documenti anagrafici e reddituali, l'ISEE (se si punta alla garanzia potenziata all'80%), e la certificazione che attesta la condizione di disabilità ai sensi della Legge 104.
Una volta presentata la domanda, i tempi tecnici prevedono fino a 20 giorni lavorativi per la risposta del Fondo. Dal momento dell'ammissione, si hanno 90 giorni per stipulare il contratto di mutuo, pena la decadenza del beneficio.
La novità in vigore dal 3 agosto rappresenta un'opportunità concreta, un passo avanti significativo che amplia le tutele per l'acquisto della prima casa. E sebbene la garanzia statale non sostituisca la necessaria valutazione del merito creditizio da parte della banca, essa riduce drasticamente uno dei principali ostacoli all'erogazione dei mutui casa, rendendo il progetto di acquisto più solido e realizzabile per molte più persone.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,94% | € 418,37 | 3,22% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |
| UniCredit | 3,35% | € 440,71 | 3,64% |

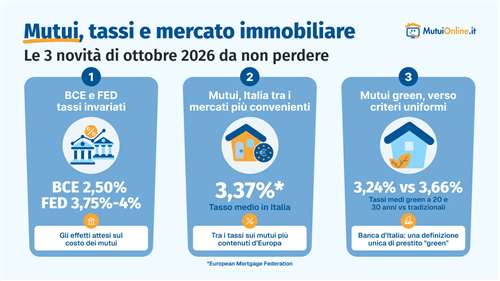
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
Le richieste per l’acquisto di una seconda casa salgono dall’8,3% del secondo trimestre al 9,9% del terzo trimestre 2026. Scopriamo le migliori offerte del momento con una simulazione a tasso fisso per chi intende finanziare l’acquisto di un secondo immobile.
Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

