⏰ In 30 secondi:
- La BCE alza i tassi: il variabile sale, il fisso torna conveniente;
- La surroga è gratuita: stesso debito, zero spese per il cliente;
- Valutare la surroga in tempo protegge da nuovi rialzi futuri.
La Banca Centrale Europea ha varato una nuova stretta sui tassi, portando il costo del denaro su livelli che non si registravano da parecchio tempo: per chi ha un mutuo a tasso variabile, la rata diventa così sempre più sensibile a ogni nuova mossa della BCE.

Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
Il Consiglio Direttivo della Banca Centrale Europea ha varato una nuova stretta monetaria, la seconda dell'anno, portando i tassi di riferimento su livelli che non si toccavano da tempo.
Dietro la decisione pesano le tensioni internazionali e il rincaro dei prezzi dell'energia, che hanno spinto l'inflazione dell'eurozona fino al 3,3% ad agosto, il valore più alto degli ultimi tre anni.
Per chi ha un mutuo a tasso variabile sottoscritto anni fa, o semplicemente vuole mettere la rata al riparo da ulteriori aumenti, la surroga del mutuo torna di grande attualità.
L'inasprimento, pari a 25 punti base, porta il tasso sui depositi al 2,50%, quello di rifinanziamento principale al 2,65% e quello sui prestiti marginali al 2,90%. Sul fronte dei mutui casa, il tasso medio dei finanziamenti a tasso variabile si è portato al 3,05%, mentre il divario con il fisso, un tempo superiore ai 66 punti base, si è ridotto a circa 41 punti, anche per effetto della risalita del tasso fisso oltre il 3,4%, spinto dai rendimenti del Bund tedesco che orientano gli indici IRS.
La surroga permette di trasferire il proprio mutuo da una banca a un'altra mantenendo invariati il debito residuo e la garanzia ipotecaria, senza spese di istruttoria, di perizia o penali di alcun tipo: per legge, tutti i costi dell'operazione restano a carico della banca subentrante.
È lo strumento pensato per chi ha condizioni ormai superate dal mercato, magari perché ha sottoscritto il finanziamento anni fa a un tasso più alto di quello oggi disponibile, oppure perché il proprio variabile sta diventando sempre più oneroso con ogni rialzo della BCE.
Bloccare un tasso fisso in questo momento significa mettere la rata al sicuro da eventuali nuovi interventi della BCE, una garanzia che nessuna soluzione a tasso variabile può offrire.
Con il ciclo dei tassi ancora orientato al rialzo e i mercati che non escludono un'ulteriore stretta della BCE entro fine anno, valutare per tempo se è possibile risparmiare con la surroga può fare una differenza significativa sul costo complessivo del finanziamento.
Un mutuo a tasso fisso sottoscritto oggi resta invariato per tutta la durata residua del finanziamento, mettendo la rata al riparo da rialzi futuri, mentre chi resta legato al variabile continuerà a risentire di ogni nuova mossa della Banca Centrale.
Anche in questo caso, il confronto tra le offerte disponibili resta lo strumento più efficace per individuare la soluzione più adatta al proprio profilo, guardando non solo al tasso nominale ma anche al TAEG, che racchiude i costi accessori dell'operazione.
Per capire quanto convenga oggi cambiare banca, prendiamo il profilo di un impiegato di 45 anni residente a Roma, con reddito mensile di €2.600, un debito residuo di €100.000 su un immobile del valore di €200.000 e vent'anni di durata rimanente.
Tra le banche partner di MutuiOnline.it, le tre proposte di surroga a tasso fisso più competitive di settembre 2026 sono:
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
XME Mutuo Surroga Fisso di Intesa Sanpaolo offre una rata mensile di € 569,74, Tasso fisso 3,30%, TAEG 3,47%.
Il prodotto finanzia un importo pari al debito residuo, fino al 95% del valore di perizia dell'immobile, per cifre comprese tra €50.000 e €400.000.
Tra i vantaggi di questa soluzione:
Il Mutuo con surrogazione a Tasso Fisso di BPER Banca offre una rata mensile di €572,28, Tasso fisso 3,35%, TAEG 3,48%. La banca prevede uno sconto sul tasso per la surroga di immobili in classe energetica A, B o C, a fronte della consegna dell'attestato di prestazione energetica.
I principali vantaggi di questa soluzione sono:
Chiude il confronto il Mutuo a Tasso Fisso Online Surroga di Banca Sella, con una rata mensile di €582,53 e un TAEG del 3,61%. È una soluzione pensata per essere gestita interamente online, dalla richiesta alla firma e finanzia un importo pari al debito residuo del mutuo originario, fino al 70% del valore dell'immobile.
I vantaggi di questa offerta sono:

| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Intesa Sanpaolo | 3,21% | € 565,17 | 3,38% |
| BPER Banca | 3,55% | € 582,53 | 3,70% |
| Banca Sella | 3,55% | € 582,53 | 3,76% |

Molti di coloro che avevano i finanziamenti più onerosi, accesi nel 2023, hanno già cambiato banca quando le condizioni erano più favorevoli. Ecco perché oggi oltre il 70% delle richieste riguarda l’acquisto della prima casa, e in misura molto minore le rottamazioni dei vecchi mutui.
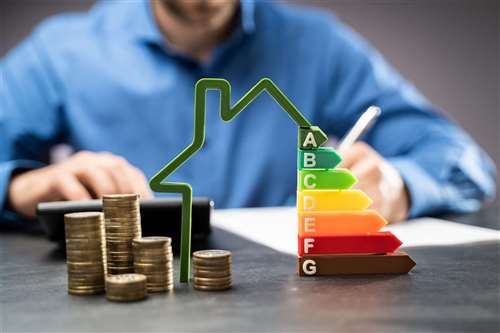
Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.

Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.

Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

Vuoi acquistare una casa sostenibile o migliorare l’efficienza energetica della tua abitazione? I mutui green sono la scelta ideale: tassi ridotti, vantaggi economici e supporto alla sostenibilità. Scopri tutti i benefici e inizia oggi a risparmiare con MutuiOnline.it.

