⏰ In 30 secondi:
- La BCE regola i tassi per mantenere l’inflazione sotto controllo;
- Le decisioni BCE sui tassi possono incidere sulle condizioni dei mutui.
- A dicembre i mercati prevedono un possibile nuovo rialzo dei tassi.
La BCE lascia i tassi invariati dopo il rialzo di settembre, ma con l’inflazione spinta dall’energia i mercati si aspettano un nuovo aumento già a dicembre. Ecco come lavora la Banca Centrale Europea e perché le sue decisioni possono influenzare la rata del mutuo.

Esperta di prodotti finanziari, mercati energetici e telefonia


⏰ In 30 secondi:
Le decisioni che il Consiglio direttivo della Banca Centrale Europea prende a Francoforte possono sembrare lontane dalla vita quotidiana, ma raggiungono in tempi rapidi il bilancio delle famiglie, a partire da chi sta per accendere un mutuo casa o ne ha già uno a tasso variabile.
Lo scorso 29 ottobre la BCE ha lasciato invariato il costo del denaro, dopo il rialzo di settembre, e i mercati si aspettano un nuovo aumento già a dicembre: le prossime settimane rappresentano così una fase di relativa stabilità, che per chi cerca un finanziamento può trasformarsi in un’occasione da valutare con attenzione.
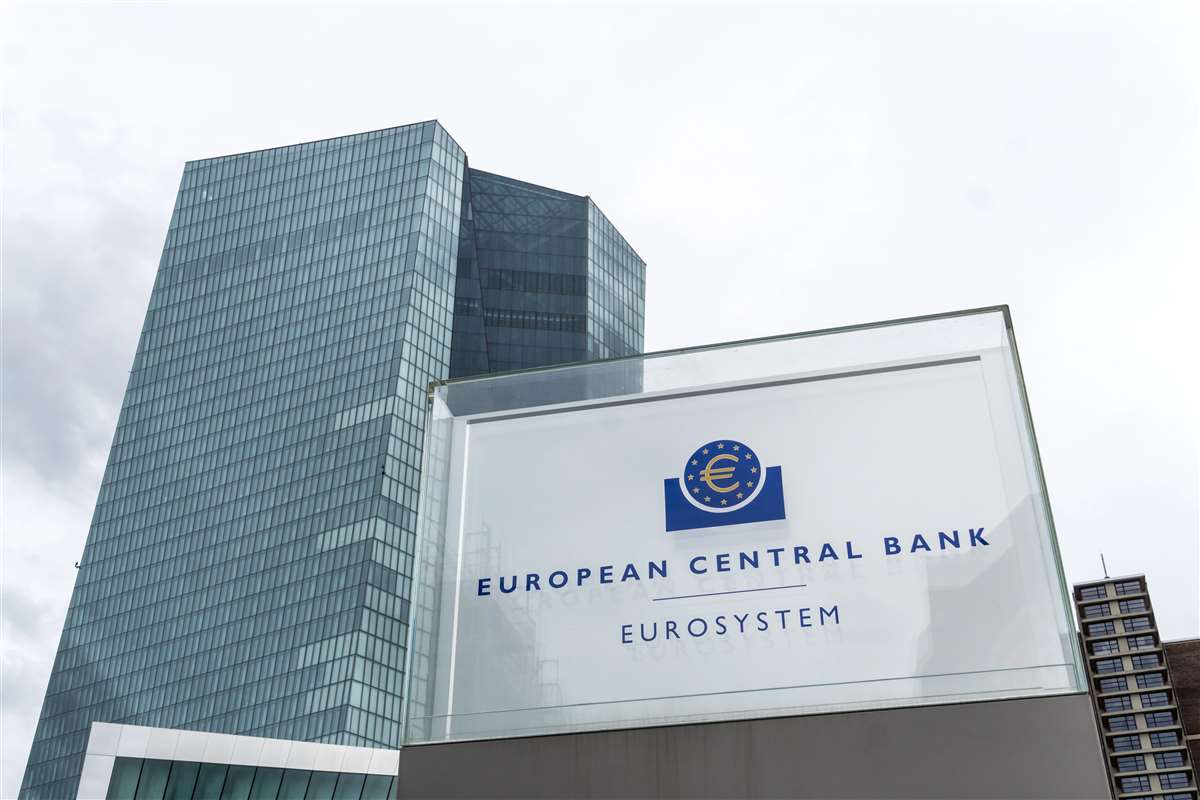
Nata nel 1998 e con sede a Francoforte, la Banca Centrale Europea è la banca centrale dei Paesi che hanno adottato l’euro: in pratica, l’istituzione che governa la moneta unica. Non presta denaro alle famiglie o alle imprese, ma alle banche, e stabilisce a quale prezzo farlo.
È un organo indipendente dai governi nazionali, così che le sue scelte non siano condizionate da interessi politici, ma deve rendere conto del proprio operato al Parlamento Europeo.
Il suo compito principale è tenere sotto controllo l’inflazione, con un obiettivo preciso: una crescita dei prezzi del 2% nel medio periodo.
Si tratta di un equilibrio delicato. Se i prezzi salgono troppo, stipendi e risparmi perdono valore; se scendono a lungo, l’economia rischia di rallentare fino a fermarsi.
L’attività della BCE si regge su tre organi, ciascuno con un ruolo diverso:
Oltre alla politica monetaria, la BCE vigila direttamente sulle principali banche dell’area euro, emette le banconote e gestisce parte delle riserve in valuta.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Lo strumento più importante della BCE sono i tassi di interesse ufficiali, che stabiliscono quanto costa alle banche prendere in prestito denaro dalla Banca Centrale o depositarlo presso di essa. Il meccanismo funziona come una catena:
L’effetto è diverso a seconda del tipologia di mutuo. Nei mutui a tasso variabile la rata segue l’Euribor, un indice che reagisce molto da vicino alle decisioni della BCE e perfino alle attese sulle sue prossime mosse: se i tassi salgono, la rata può aumentare già nei mesi successivi.
Nei mutui a tasso fisso, invece, la rata non cambia per tutta la durata del contratto, ma il tasso viene fissato al momento della stipula in base alle condizioni del mercato in quel momento: chi firma quando il denaro costa meno blocca una rata più bassa per tutti gli anni del finanziamento.
La BCE, in ogni caso, non decide il tasso del singolo mutuo. Ogni banca definisce le proprie offerte considerando anche il proprio costo di raccolta, la durata del prestito e il profilo di chi lo chiede, ed è proprio per questo che, a parità di condizioni di mercato, le proposte possono essere anche molto diverse tra un istituto e l’altro.
La prossima riunione della Banca Centrale Europea è fissata per il 17 dicembre e, secondo le valutazioni dei mercati, la probabilità di un nuovo aumento è superiore all’80%, con circa tre rialzi da un quarto di punto attesi nell’arco dei prossimi dodici mesi.
Le banche, del resto, si stanno già muovendo in anticipo: secondo gli operatori del settore, diverse offerte sono state riviste al rialzo fino a 0,30 punti percentuali, con l’eccezione di alcuni mutui green.
Per chi sta cercando casa, le settimane che separano la pausa di ottobre dalla riunione di dicembre rappresentano un intervallo in cui le condizioni potrebbero restare relativamente stabili prima di un possibile nuovo aumento del costo del denaro.
Chi è orientato verso il tasso fisso può valutare di bloccare oggi le condizioni per tutta la durata del mutuo, mentre chi ha già un finanziamento variabile può considerare la surroga del mutuo verso una soluzione più prevedibile.
In entrambi i casi, il passo decisivo è confrontare con attenzione TAEG, spese accessorie e durata delle diverse proposte: su MutuiOnline.it è possibile mettere a confronto in pochi minuti le migliori offerte di mutuo prima casa di numerose banche partner e individuare quella più adatta alle proprie esigenze, prima che le prossime decisioni di Francoforte si riflettano sui prezzi.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,91% | € 416,77 | 3,19% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

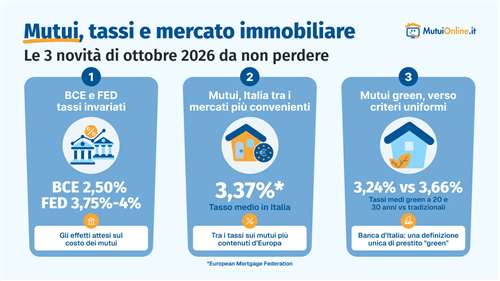
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

