
⏰ In 30 secondi:
- Tasso misto e variabile con cap salgono entrambi al 2,1% delle richieste;
- Il cap limita i rialzi, mentre il misto permette di cambiare tipo di tasso;
- La scelta va valutata considerando possibili aumenti della rata nel tempo.
Secondo l’Osservatorio di MutuiOnline.it, nel 2026 variabile con cap e tasso misto raggiungono ciascuno il 2,1% delle richieste, contro lo 0,2% e lo 0,8% del 2025. A settembre il tasso fisso sale al 3,53%, il variabile al 2,84%. Ecco i costi e le condizioni da confrontare prima di scegliere un mutuo.
Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
La sicurezza di una rata sempre uguale continua a prevalere, ma tra chi cerca un mutuo casa cresce l’interesse per le formule intermedie. Il variabile con cap permette di seguire i tassi di mercato fissando un limite ai rialzi; il tasso misto consente, invece, di passare dal fisso al variabile, o viceversa, secondo le regole del contratto. Due possibilità da valutare mentre il costo dei finanziamenti torna a salire.
Secondo l’Osservatorio di MutuiOnline.it, a settembre il TAN medio dei mutui a tasso fisso con durata tra 20 e 30 anni ha raggiunto il 3,53%, il valore più alto da novembre 2023. Il mutuo a tasso variabile si è attestato al 2,84%, contro il 2,58% di giugno.
Il fisso raccoglie comunque il 92,3% delle richieste rilevate nel 2026, mentre il variabile si ferma al 3,5%. Variabile con cap e tasso misto arrivano ciascuno al 2,1%, rispetto allo 0,2% e allo 0,8% del 2025.
Il meccanismo di partenza è quello del variabile: il tasso segue l’Euribor, l’indice di riferimento previsto dal contratto. La differenza è il cap, cioè il tetto massimo stabilito alla stipula che limita la crescita della rata. Se i tassi scendono, il mutuatario beneficia dei ribassi; se salgono, la protezione interviene quando viene raggiunta la soglia concordata.
Questa garanzia ha un costo. Nelle rilevazioni di MutuiOnline.it del 20 ottobre, per un mutuo da 150.000 a 20 anni, la migliore offerta con cap presenta un TAN del 2,89% e una rata di 824 euro.
Il miglior variabile senza tetto parte invece dal 2,44%, con 790 euro mensili. La protezione costa quindi inizialmente 34 euro al mese. Nell’offerta considerata, il cap al 4,25% limita la rata massima a 929 euro.
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Per un immobile che accede alle offerte green, il miglior fisso rilevato da MutuiOnline.it ha un TAN del 2,99% e una rata di 831 euro per tutta la durata. Il variabile con cap parte da appena 7 euro in meno, ma potrebbe arrivare a 929 euro: 98 euro in più rispetto al fisso. Il vantaggio iniziale è dunque contenuto rispetto al possibile aumento.
Nel segmento tradizionale, il miglior variabile con cap parte dal 2,94%, con una rata di 827 euro, contro il 3,19% e gli 846 euro del miglior fisso. Il risparmio iniziale sale a 19 euro al mese. Con il tetto al 3,85%, la rata potrebbe però raggiungere 897 euro, superando quella fissa di 51 euro.
Sono confronti tra rate iniziali e massime, non previsioni del risparmio complessivo. Moltiplicare lo scarto di partenza per tutte le rate darebbe un risultato valido soltanto ipotizzando condizioni immutate. Il costo effettivo del variabile dipenderà dal percorso dei tassi e dal capitale ancora da restituire.
Con il misto, il passaggio tra fisso e variabile avviene all’interno del contratto, senza dover ricorrere alla surroga del mutuo, cioè al trasferimento del mutuo presso un’altra banca. Tempi, numero dei cambi e condizioni applicate dipendono però dal prodotto scelto.
Sempre per un mutuo da 150.000 euro a 20 anni, la migliore offerta green rilevata da MutuiOnline.it parte con un TAN fisso del 3,14% e una rata di 842 euro, 11 euro sopra il miglior fisso green. Permette di passare al variabile dopo 12 mesi, con un massimo di quattro cambi nell’intero finanziamento.
Tra i mutui tradizionali, la migliore offerta mista parte invece dal 2,81%, con una rata di 818 euro. Il periodo iniziale a tasso fisso può durare due, tre o cinque anni, seguito dal variabile.
È possibile tornare al fisso una sola volta, con una comunicazione scritta da consegnare in filiale almeno 30 giorni prima della scadenza di una rata. I 28 euro mensili risparmiati inizialmente rispetto al miglior fisso tradizionale non garantiscono quindi un vantaggio per tutta la durata.
Per chi valuta queste formule, il punto è verificare quanto spazio lascia il bilancio familiare a eventuali aumenti. Nelle simulazioni di MutuiOnline.it, un mutuo da 150.000 euro a 20 anni con TAN del 2,84% comporta una rata di circa 820 euro. Portando il tasso al 3,09%, l’importo sale a circa 839 euro; al 3,34% raggiunge 858 euro. Sono scenari ipotetici, non aumenti già acquisiti.
Il confronto deve quindi affiancare alla rata di partenza il tetto previsto dal cap oppure le condizioni dei successivi passaggi nel misto. La flessibilità può essere utile, ma va misurata sul contratto e sulla capacità di sostenere il finanziamento nel tempo.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banca Monte dei Paschi di Siena | 2,44% | € 392,01 | 2,67% |
| Intesa Sanpaolo | 2,60% | € 400,34 | 2,85% |
| Banco di Desio e della Brianza | 2,70% | € 405,60 | 2,87% |
| Webank | 2,79% | € 410,58 | 2,88% |
| Banco BPM | 2,69% | € 405,28 | 2,94% |
| BBVA | 2,92% | € 417,30 | 3,15% |
| Crédit Agricole Italia | 2,93% | € 417,84 | 3,18% |
| UniCredit | 2,95% | € 419,07 | 3,23% |
| Credem | 2,97% | € 420,15 | 3,25% |
| Banca Sella | 3,10% | € 427,02 | 3,30% |


Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.

Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.
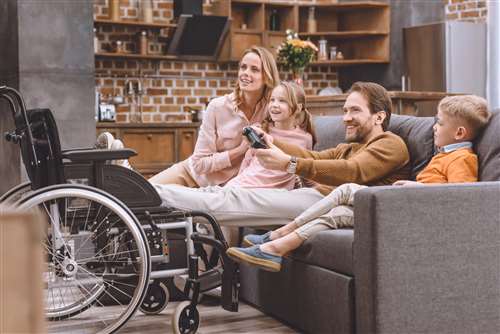
Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.

Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

