
⏰ In 30 secondi:
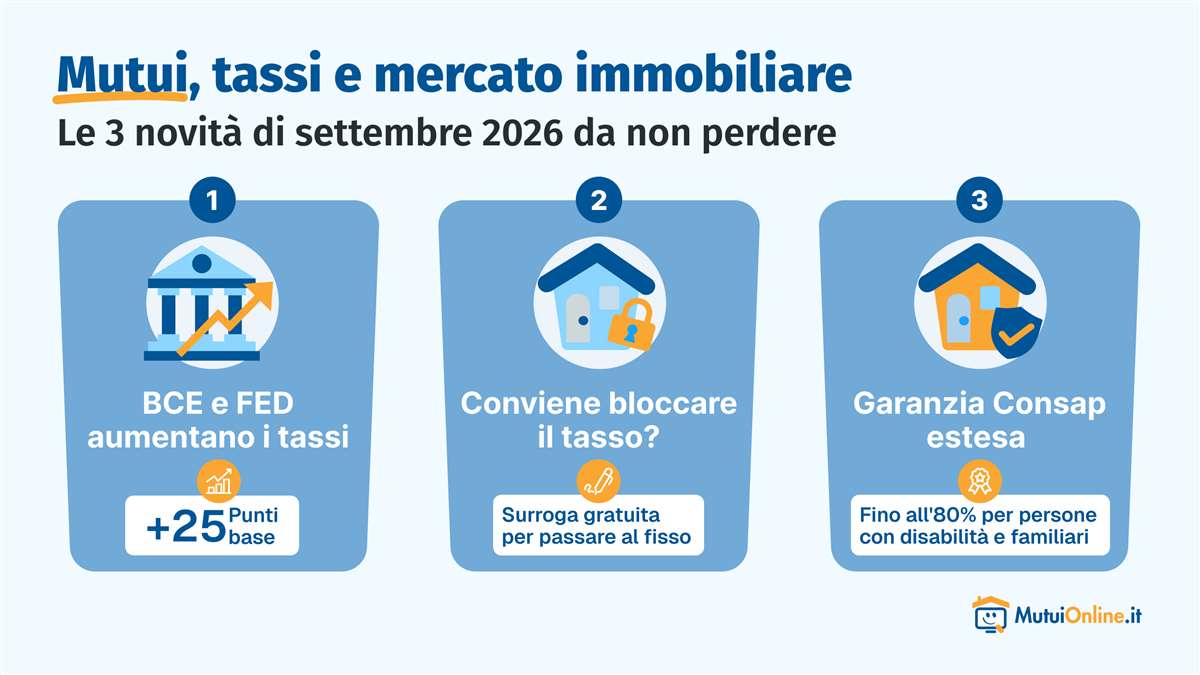
- BCE e FED alzano i tassi, si riduce il vantaggio del variabile;
- La surroga torna protagonista per bloccare il tasso fisso;
- Fondo Consap in crescita, garanzia rafforzata per la Legge 104.
Il variabile perde il vantaggio sul fisso: dopo la doppia stretta di BCE e FED, la surroga torna al centro dell'attenzione, mentre il Fondo Mutui Prima Casa di Consap registra un boom di domande e rafforza la garanzia statale per chi beneficia della Legge 104.

Esperta di mercati e prodotti finanziari


⏰ In 30 secondi:
A settembre 2026 le condizioni di mercato dei mutui casa sono cambiate in modo rilevante. Dopo un lungo periodo di tassi in calo e poi di stabilità, le due principali Banche Centrali occidentali sono tornate a stringere la politica monetaria.
Per le famiglie italiane questo significa rate variabili più care, un minor vantaggio del variabile rispetto al fisso e nuove valutazioni da fare, sia per chi deve ancora accendere un mutuo sia per chi ha già un finanziamento in corso.
Nello stesso mese, sono arrivati anche segnali positivi sul fronte dell'accesso al credito, grazie al rafforzamento del Fondo di Garanzia Mutui Prima Casa. Ecco allora le tre notizie più rilevanti di settembre 2026.
Il 10 settembre la BCE ha aumentato di 25 punti base i tassi di riferimento. È il secondo rialzo del 2026. Il tasso sui depositi passa dal 2,25% al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%.
La decisione nasce dalla ripresa dell'inflazione nell'eurozona. Ad agosto l'inflazione è salita al 3,3%, dal 2,9% di luglio, il livello più alto degli ultimi tre anni: a spingerla sono soprattutto le tensioni in Medio Oriente e il rincaro dell'energia. Francoforte ha ribadito che le prossime scelte dipenderanno dai dati, senza impegnarsi su un percorso già definito.
Gli effetti sui mutui sono stati immediati. Secondo le simulazioni di MutuiOnline.it, il TAN medio del variabile si porta intorno al 3,05%. Il fisso, spinto dai rendimenti del Bund tedesco che orientano gli indici IRS, supera il 3,4%.
La differenza tra le due formule scende così da circa 66 a 41 punti base. Su un mutuo da 120.000 euro a 20 anni, la rata variabile sale da 653 a 668 euro. Il risparmio rispetto al fisso passa da circa 40 euro a poco più di 25 euro al mese.
Pochi giorni dopo, il 16 settembre, anche la FED ha alzato di 25 punti base il costo del denaro, portando i Federal Funds nella fascia 3,75%-4%. È il primo rialzo dal 2023, deciso all'unanimità, e le proiezioni della FED indicano che un ulteriore aumento entro fine anno è considerato probabile.
La decisione americana non modifica direttamente la rata dei mutui italiani, che dipendono da Euribor e IRS. Può però influire in modo indiretto: i rendimenti dei titoli di Stato USA incidono sul costo del capitale a livello globale e quindi anche sulle condizioni a cui le banche europee raccolgono fondi.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
In questo contesto torna rilevante la surroga del mutuo per bloccare il tasso fisso. La surroga del mutuo permette di trasferire il finanziamento in un'altra banca mantenendo lo stesso debito residuo e la stessa garanzia ipotecaria. Il cliente non paga nulla: per legge istruttoria, perizia ed eventuali oneri sono a carico della banca che subentra.
È una soluzione adatta soprattutto a chi ha un variabile sottoscritto anni fa, la cui rata aumenta a ogni rialzo della BCE, o a chi ha condizioni meno competitive di quelle oggi disponibili. Passare al fisso significa rendere la rata indipendente dalle prossime decisioni di Francoforte, in una fase in cui i mercati non escludono un'altra stretta entro dicembre.
Le simulazioni di MutuiOnline.it riguardano un impiegato di 45 anni con 100.000 euro di debito residuo e vent'anni ancora da pagare. Per questo profilo, le proposte più competitive di settembre partono da un TAN del 3,30% (TAEG 3,47%) con una rata di circa 570 euro. Nel confronto tra le migliori offerte di mutuo surroga conviene guardare sempre al TAEG, che include anche i costi accessori.
Il Fondo Consap sta vivendo una fase di forte crescita. Nel 2025 i finanziamenti garantiti hanno raggiunto 8,2 miliardi di euro, contro 7,29 miliardi nel 2024 (+12%) e 5,8 miliardi nel 2023. Le domande annue sono passate da 63.298 a 88.189 in due anni.
Nei primi mesi del 2026 le categorie prioritarie rappresentano il 93,9% delle richieste. A livello territoriale, la Lombardia è prima, con oltre 110.000 domande dall'avvio della misura, seguita da Veneto e Lazio. L'importo medio garantito resta stabile intorno ai 118.000 euro.
A questo si aggiunge una novità normativa importante. Con la legge 116/2026, dal 3 agosto la garanzia statale si estende alle persone con disabilità grave riconosciuta ai sensi della Legge 104 e ai familiari che convivono con loro da almeno due anni. Con un ISEE fino a 40.000 euro, la copertura del Fondo sale dall'ordinario 50% fino all'80% della quota capitale. Questo può aprire la strada a mutui che coprono anche l'intero valore dell'immobile.
Restano i requisiti già previsti:
La domanda si presenta direttamente alla banca. Il Fondo risponde entro 20 giorni lavorativi e dall'ammissione ci sono 90 giorni per stipulare.
L'ultimo trimestre del 2026 sarà decisivo, mentre i dati sull'inflazione attesi tra ottobre e dicembre aiuteranno a capire se quello di settembre è stato un rialzo isolato o l'inizio di un nuovo ciclo restrittivo.
Anche la prossima legge di bilancio avrà un ruolo importante, perché stabilirà le risorse per il Fondo Prima Casa. Per chi deve scegliere oggi, il fisso rappresenta l'opzione più prudente, con livelli ancora storicamente accettabili. Confrontare le migliori offerte di mutuo resta il modo più efficace per non perdere le opportunità disponibili.
Anche il mercato immobiliare risente di questo clima. I dati CRIF segnalano un calo delle richieste di finanziamento di quasi il 6% su base annua e, secondo Nomisma, gli effetti sulle compravendite arriveranno con circa due trimestri di ritardo, con le prime flessioni attese all'inizio del 2027.

| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Banco di Desio e della Brianza | 3,00% | € 421,60 | 3,16% |
| Banco BPM | 2,95% | € 418,91 | 3,21% |
| Crédit Agricole Italia | 3,09% | € 426,47 | 3,34% |
| Banco di Sardegna | 3,20% | € 432,47 | 3,41% |
| BPER Banca | 3,20% | € 432,47 | 3,44% |
| Credem | 3,22% | € 433,56 | 3,51% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| Banca Monte dei Paschi di Siena | 3,38% | € 442,37 | 3,64% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| BNL - Gruppo BNP Paribas | 3,30% | € 437,96 | 3,72% |

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
La surroga consente di trasferire il proprio mutuo presso un'altra banca a condizioni più convenienti, senza alcuna spesa di istruttoria, di perizia o penale: un'opportunità per chi vuole passare dal variabile al fisso e mettere subito la rata al riparo da nuovi rialzi.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.
Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.

Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.

Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.

