⏰ In 30 secondi:
- Il Fondo Consap ha garantito 8,2 miliardi di finanziamenti nel 2025;
- La garanzia copre fino all'80% del mutuo per categorie prioritarie;
- La Lombardia guida le richieste, seguita da Veneto e Lazio.
Un aiuto concreto per chi vuole acquistare la prima casa ma dispone di risorse limitate arriva dal Fondo Prima Casa. Lo strumento, gestito da Consap per conto del ministero dell’Economia (MEF), ha accompagnato finanziamenti che hanno ormai superato gli 8 miliardi di euro l’anno.
Esperto di prodotti finanziari


⏰ In 30 secondi:
Il peso della garanzia pubblica nel mercato dei mutui casa si è rafforzato negli ultimi anni. Nel corso del 2025, i finanziamenti erogati con la copertura statale sono passati dai 7,29 miliardi dell’anno precedente a 8,2 miliardi di euro, con un incremento di circa il 12%.
A sostenere la crescita sono state le oltre 88 mila domande gestite da Consap nell’arco dell’anno. Dall’avvio della misura, le istanze complessivamente pervenute hanno raggiunto quota 543.768, confermando il ricorso crescente alla garanzia pubblica per facilitare l’acquisto dell’abitazione principale.
L’accesso alle condizioni più favorevoli del Fondo è regolato da precisi criteri, pensati per sostenere chi incontra maggiori difficoltà nell’ottenere un finanziamento. Tra le categorie prioritarie rientrano i giovani under 36, le famiglie numerose con tre o più figli, gli inquilini di case popolari e i genitori single con figli minorenni.
Per gli aventi diritto, nel rispetto dei requisiti ISEE previsti, la garanzia statale può coprire fino all’80% della quota capitale del mutuo ipotecario. Il peso delle categorie prioritarie è cresciuto progressivamente: nei primi mesi del 2024 rappresentavano il 91,8% delle richieste, quota salita al 92,6% nel 2025 e al 93,9% nei primi mesi del 2026.
L’importo medio dei finanziamenti assistiti dalla garanzia pubblica è rimasto sostanzialmente stabile. Secondo quanto riportato in un approfondimento del “Sole 24 Ore”, nel 2025 si è attestato a 118 mila euro, in linea con gli anni precedenti. La normativa stabilisce, inoltre, un tetto di 250 mila euro per l’importo del mutuo ammissibile alla garanzia.
Più marcata è invece la crescita dei volumi complessivi. Dai 5,8 miliardi di euro di finanziamenti erogati nel 2023 si è passati a 7,29 miliardi nel 2024 e a 8,2 miliardi nel 2025. Parallelamente, le istanze annue gestite da Consap sono aumentate dalle 63.298 del 2023 alle 73.861 del 2024, fino alle 88.189 dello scorso anno.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
La distribuzione geografica delle istanze mostra una forte concentrazione della domanda nelle regioni del Nord e del Centro Italia. La Lombardia guida la classifica nazionale con 110.146 domande complessive presentate dall’avvio della misura. Segue il Veneto con 72.478 istanze, mentre al terzo posto si colloca il Lazio con 67.169 richieste.
Nel Mezzogiorno spiccano invece la Sicilia, con circa 33 mila domande e la Campania, con 31.115. Numeri che mostrano come il ricorso alla garanzia pubblica sia diffuso sull’intero territorio nazionale, pur con differenze significative tra le diverse aree del Paese.
La crescita delle richieste riporta in primo piano il futuro del Fondo in vista della prossima legge di bilancio. La disponibilità di risorse e il mantenimento delle condizioni rafforzate per le categorie prioritarie saranno determinanti per assicurare continuità alla misura.
La garanzia pubblica assume infatti particolare rilevanza per chi, pur avendo la capacità di sostenere le rate di un mutuo, dispone di un capitale iniziale insufficiente per affrontare l’acquisto di un’abitazione. In questo senso, la continuità del Fondo può contribuire a ridurre una delle principali barriere all’accesso alla casa, soprattutto per giovani e famiglie con minore disponibilità patrimoniale.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Banco di Sardegna | 3,05% | € 424,31 | 3,25% |
| BPER Banca | 3,05% | € 424,31 | 3,29% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Credem | 3,13% | € 428,65 | 3,41% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| Webank | 3,65% | € 457,46 | 3,77% |
| Banca Monte dei Paschi di Siena | 3,55% | € 451,84 | 3,82% |
| UniCredit | 3,55% | € 451,84 | 3,85% |

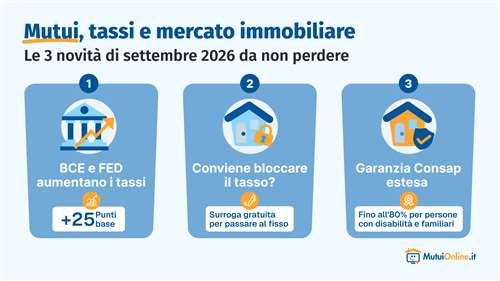
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.
Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.

Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
A settembre 2026 l'acquisto della prima casa è la finalità principale per oltre il 70% dei richiedenti. La tendenza è chiara: si cerca sicurezza. Infatti, più di 9 italiani su 10 scelgono il tasso fisso per il loro mutuo prima casa, garantendosi una rata costante nel tempo.

Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.

