I migliori mutui surroga a tasso fisso di settembre 2023
Chi ha un mutuo a tasso variabile ha visto impennare la rata nell’ultimo anno di quasi il 70 per cento, precisamente 69,7% a luglio 2023 rispetto a gennaio 2022. Si spiega così il ritorno delle surroghe come parte importante del mix della domanda, ormai il 32,7% rispetto al 19,4% del 2022.

Esperta di prodotti finanziari, mercati energetici e telefonia


Dopo nove (quasi dieci) aumenti consecutivi nell’ordine dei 25 punti base e l’Euribor® a 3 mesi ormai al 3,77% (valore 1 settembre 2023), chi ha un mutuo a tasso variabile ha visto impennare la rata del 69,7% a luglio 2023 rispetto a gennaio 2022. Si spiega così il ritorno delle surroghe come parte importante del mix della domanda, che nel terzo trimestre dell’anno segnano il 32,7% rispetto al 19,4% dello stesso periodo dell’anno precedente.
Ma quanto conviene adesso surrogare un mutuo a tasso variabile con il passaggio a un tasso fisso? Proviamo a valutarlo servendoci dello strumento di calcolo di MutuiOnline, quindi cerchiamo l’elenco delle migliori offerte di surroga a tasso fisso del web. La simulazione tiene conto di una richiesta per un mutuo di € 100.000 a 20 anni, con un immobile del valore di 200.000 euro. Le migliori offerte di surroga a tasso fisso il 21 settembre sono:
- TrasformaMutuo BNL a € 611,26 al mese;
- Mutuo Base di Crédit Agricole a € 608,62 al mese;
- Mutuo con Surrogazione a Tasso Fisso BPER Banca a € 613,38 al mese;
- Mutuo Domus Fisso Intesa Sanpaolo a € 613,91 al mese;
- Ri Mutuo a Tasso fisso di Credem Banca a € 619,23 al mese.
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
TrasformaMutuo BNL
La migliore offerta di surroga a tasso fisso a settembre è TrasformaMutuo di BNL - BNP Paribàs, con una rata mensile di € 611,26, Tasso Fisso 4,10% e Taeg 4,21%. L’offerta è riservata a lavoratori dipendenti con contratto a tempo indeterminato, lavoratori autonomi e liberi professionisti che alla fine del finanziamento non dovranno aver superato l’età di 80 anni.
TrasformaMutuo si apre e si gestisce in filiale a costo zero e non prevede costi di istruttoria perché tutte le spese sono a carico della banca subentrante.
Queste condizioni promozionali sono valide per le richieste online su MutuiOnline.it o tramite il numero verde 800 99 99 95.
Mutuo Base di Crédit Agricole
Seconda migliore surroga del web per Crédit Agricole Italia, con una rata mensile di € 608,62 al mese, Tasso Fisso 4,05% (IRS + 1,02%) e Taeg 4,26%.
Mutuo Base si apre e si gestisce in filiale e pone come condizione che alla scadenza del mutuo non si abbiano più di 75 anni.
Tanti i vantaggi di scegliere Crédit Agricol, tra cui:
- tasso promozionale con la polizza CPI Vita;
- polizza casa obbligatoria gratuita;
- erogazione immediata alla stipula.
Inoltre, per chi fosse in temporanea difficoltà con il pagamento delle rate, Crédit Agricole Italia offre una serie di opzioni da attivare alla stipula o durante la vita del mutuo:
- IniziaConCalma, per iniziare a pagare dopo un anno, sospendendo fino a 12 rate;
- SaltaRata, per saltare una rata ogni anno senza costi aggiuntivi;
- SospendiRata, per sospendere completamente il pagamento delle rate fino a un massimo di 12 mesi;
- SospendiQuota, per sospendere solo la quota capitale per 4 volte e massimo 24 mesi;
- RegolaMutuo, per modificare la durata del mutuo, allungandola o riducendola, fino a un massimo di 5 anni della durata originaria.
Mutuo con Surrogazione a Tasso Fisso di BPER Banca
Terza migliore offerta di mutuo surroga a tasso fisso è Mutuo con Surrogazione di BPER Banca a € 613,38 al mese, Tasso Fisso 4,14% e Taeg 4,26%.
Riservato a persone fisiche che alla scadenza del finanziamento non abbiano più di 75 anni, Mutuo con Surrogazione si gestisce in filiale e finanzia fino all’80% del minore tra il prezzo di acquisto e il valore di perizia dell’immobile.
Queste condizioni sono valide per richieste presentate esclusivamente tramite MutuiOnline e stipulate entro 60 giorni di calendario dalla data di delibera.
Mutuo Domus Fisso di Intesa Sanpaolo
La quarta migliore offerta di surroga è Mutuo Domus Fisso di Intesa Sanpaolo al costo di € 613,91 al mese, Tasso Fisso 4,15% (Tasso Finito) e Taeg 4,35%, condizioni promozionali riservate in esclusiva ai clienti di MutuiOnline.
Mutuo Domus è una linea di soluzioni di mutuo flessibili e personalizzabili, da gestire in filiale con orari flessibili e aperture speciali delle agenzie.
I vantaggi della surroga di Intesa Sanpaolo sono:
- fino al 95% del valore dell’immobile coperto dal finanziamento;
- filo diretto con la filiale digitale per avere informazioni utili e fissare un appuntamento in filiale;
- scelta della durata del piano di rimborso del nuovo mutuo in base alle tue esigenze;
- quietanze di pagamento e altri documenti sempre disponibili nella tua sezione online;
- in caso di necessità, fino a 3 possibilità di sospendere i pagamenti, per 6 mesi consecutivi.
Per l’erogazione non è obbligatoria l’apertura del conto corrente presso la Banca erogante.
Ri Mutuo a Tasso fisso di Credem Banca

La quinta migliore offerta di mutuo surroga a tasso fisso a settembre è Ri Mutuo a Tasso Fisso di Credem Banca con una rata mensile di € 619,23, Tasso fisso 4,25% (IRS 20A+1,07%) e Taeg 4,42%. Queste condizioni sono riservate ai clienti di MutuiOnline.
Credem finanzia fino all’80% del valore minimo tra perizia tecnica e valore di compravendita, con erogazione che avviene all’atto di vendita.
Il mutuo si apre e si gestisce completamente online, senza bisogno di recarsi in banca, con firma digitale e l’assistenza di un consulente esperto.
A disposizione dei nuovi clienti, la App di Credem per seguire in tempo reale lo stato di avanzamento della pratica, senza bisogno di telefonare o andare in banca.
Le migliori offerte di surroga a tasso fisso di oggi:
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Intesa Sanpaolo | 3,21% | € 565,17 | 3,38% |
| Crédit Agricole Italia | 3,50% | € 579,96 | 3,64% |
| BPER Banca | 3,55% | € 582,53 | 3,70% |
| Credem | 3,74% | € 592,37 | 3,86% |

Articoli correlati
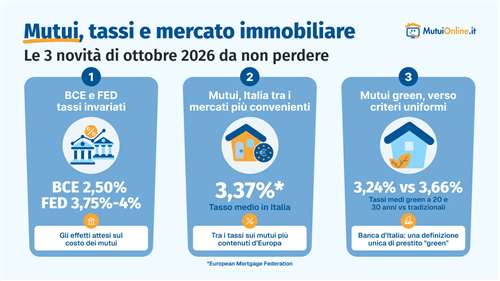
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Molti di coloro che avevano i finanziamenti più onerosi, accesi nel 2023, hanno già cambiato banca quando le condizioni erano più favorevoli. Ecco perché oggi oltre il 70% delle richieste riguarda l’acquisto della prima casa, e in misura molto minore le rottamazioni dei vecchi mutui.
La surroga consente di trasferire il proprio mutuo presso un'altra banca a condizioni più convenienti, senza alcuna spesa di istruttoria, di perizia o penale: un'opportunità per chi vuole passare dal variabile al fisso e mettere subito la rata al riparo da nuovi rialzi.
Con i tassi di interesse che hanno mostrato una certa volatilità nel corso del 2025 e in questo inizio 2026, molti mutuatari si trovano oggi a valutare se trasferire il proprio mutuo a condizioni più favorevoli. Introdotta con la legge Bersani n. 40/2007, la surroga consente di trasferire il proprio mutuo da una banca all’altra a costo zero, modificandone i parametri e rendendo così il trasferimento più vantaggioso.
Guide correlate
Normativa acquisto abitazione e mutui casa
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Il mutuo a tasso fisso è un finanziamento con un tasso d'interesse costante nel tempo, che garantisce una rata costante e la massima prevedibilità delle spese. Vediamo quindi il suo funzionamento, le condizioni del piano di rimborso, i vantaggi, gli svantaggi e le opzioni per modificarlo nel tempo.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.
I tassi di interesse di un mutuo
Capire come funzionano i tassi di interesse del mutuo è fondamentale per scegliere il finanziamento più adatto e valutare correttamente il costo dell’operazione nel tempo. Tasso fisso, variabile, misto o con CAP incidono infatti sull’importo della rata e sulla spesa complessiva del prestito. In questa guida scoprirai come vengono calcolati i tassi, quali sono gli indici di riferimento, come orientarti nella scelta e cosa sapere su interessi di mora e tassi di usura.

