
Casa nuova o usata: quale conviene di più?
La ricerca della giusta casa da acquistare porta gli acquirenti a porsi diversi interrogativi. Uno tra questi la scelta se indirizzarsi su una nuova costruzione o su una casa da ristrutturare. Vediamo insieme gli aspetti da valutare e i dati per città.

Esperta di prodotti finanziari, mercati energetici e telefonia


La ricerca della giusta casa da acquistare, il cui vantaggio rispetto alla locazione è stato trattato nella news "Comprare casa conviene sempre", porta gli acquirenti a porsi diversi interrogativi. I dubbi dei futuri proprietari non riguardano solo la metratura, il budget da impiegare o la zona in cui è situato l’immobile, ma anche la scelta se indirizzarsi su una nuova costruzione o una casa da ristrutturare.
Gli ultimi dati ISTAT mettono in evidenza una maggior tenuta del mercato del nuovo, visti i prezzi pressoché stabili tra il 2010 e il 2016, mentre per gli immobili usati si registra una riduzione di circa il 20%. Il trend degli ultimi anni ha dunque fatto aumentare la forbice di prezzo tra le due soluzioni.
La differenza è stata calcolata da un’indagine del Corriere Economia che ha incrociato i dati sul mercato delle grandi città dell’ultimo Osservatorio di Nomisma e quelli di una ricerca di Scenari immobiliari – che include i costi di ristrutturazione nei vari capoluoghi, messi a disposizione dalla società edile Paspartu. La ricerca ha messo a confronto le due tipologie di acquisto, aggiungendo al prezzo teorico di vendita anche i costi fiscali sostenuti per la transazione: per le abitazioni usate si è incluso un profondo intervento di restauro.
A proposito di imposte, si registra una prima netta disparità. Sulle case comprate dal costruttore l’acquirente è costretto a versare il 4% di Iva sul prezzo reale, più 600 euro complessive per imposte generiche, mentre sull’usato si corrisponde il 2% di imposta di registro sul valore catastale più 100 euro totali per ulteriori tributi. Il peso fiscale viene ridotto per entrambi dai provvedimenti della Finanziaria che ha confermato sia la detrazione Irpef sul 50% dell’Iva per chi compra un nuovo immobile a basso impatto energetico, che la detrazione del 50% sulle spese di ristrutturazione per un ammontare entro i 96 mila euro.
Ipotizzando l’acquisto di un appartamento di 120 metri quadri in una zona centrale, si è calcolato un risparmio della soluzione ristrutturata rispetto alla nuova che supera i 110 mila euro a Milano e i 100 mila a Roma. L’importo si riduce notevolmente nei quartieri semicentrali, visto che per un trilocale di 90 metri si scende a 29 mila euro nel milanese e a 44 mila euro nella Capitale. Per un bilocale di circa 60 metri quadri in periferia il gap diventa minimo, con Milano che fa segnare un divario di quasi 20 mila euro e Roma che si ferma a 17 mila euro.
I dati di vendita delle due tipologie mettono in evidenza lo scarso peso del mercato del nuovo. “A livello nazionale”, spiega Mario Breglia, presidente di Scenari Immobiliari, “stimiamo che il 15,7% delle operazioni di compravendita residenziale concluse nel 2016 abbiano riguardato appartamenti nuovi, ma la quota nelle grandi città è più bassa, perché a Milano solo il 6% del mercato è stato appannaggio delle case nuove a fronte di una quota doppia delle abitazioni da ristrutturare integralmente. Nella Capitale il nuovo ha rappresentato il 9% contro il 15% delle case da rifare del tutto”.
Ricordiamo che l’acquisto dell’immobile e l’eventuale ristrutturazione possono essere finanziati con un mutuo, anche questo motivo di risparmio qualora si scelga la soluzione più adatta alle proprie esigenze. Le condizioni di un finanziamento destinato all’acquisto di un immobile sono molto chiare se si utilizza il comparatore MutuiOnline.it, che permette di individuare la soluzione migliore in modo semplice e veloce.
Ipotizzando all’11 aprile di richiedere un mutuo a tasso fisso per finanziare un importo di 150.000 euro (valore dell’immobile situato a Modena di 240.000 euro) da rimborsare in 25 anni, si ottiene come migliore offerta quella di Banca Popolare di Milano che propone una rata mensile di 647,53 euro al Tan del 2,16% (Taeg 2,31%); istruttoria e perizia ammontano rispettivamente a 1.000 e 214,72 euro. Più conveniente – ma anche più instabile – il tasso variabile che con Deutsche Bank permette al cliente di versare una quota mensile di 562,60 euro al tasso dello 0,96% e Taeg dell’1,05%. I costi di istruttoria scendono a 700 euro, mentre sono più cari quelli di perizia, che si attestano sui 390 euro.


Articoli correlati

Il mercato dei finanziamenti per l'acquisto della prima casa sta affrontando una trasformazione profonda, legata alle dinamiche abitative delle grandi aree metropolitane. Una tendenza sempre più evidente tra le famiglie italiane è la ricerca di abitazioni nell’hinterland, guidata dalla necessità di pianificare un mutuo sostenibile a fronte di budget familiari messi alla prova dai costi urbani.

Nelle principali località montane italiane, il prezzo medio delle abitazioni è arrivato nell’estate 2026 a 5.670 euro al metro quadrato, il 3,4% in più in un anno. Gli affitti estivi salgono a 970 euro a settimana e il rendimento lordo medio raggiunge il 5,8%, secondo il Centro Studi Abitare Co.
Il report dell’Istituto di statistica evidenzia un progresso contenuto dei valori di compravendita, con l’accesso ai mutui che resta condizionato dalle decisioni della Banca Centrale. Il momento attuale suggerisce di valutare attentamente le offerte di surroga per alleggerire la rata mensile.
Il mercato delle abitazioni nelle località costiere mostra un’eccellente tenuta, spinto sia dall’uso diretto sia dalla redditività dei contratti di locazione breve. In questo scenario, l’accesso al credito diventa un fattore cruciale per concretizzare l’acquisto, richiedendo la scelta di finanziamenti dedicati.
Guide correlate
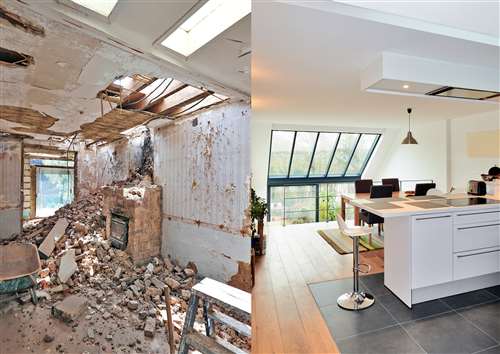
Un mutuo acquisto e ristrutturazione è ideale per chi vuole acquistare casa e personalizzarla subito. Finanzia fino all’80% (anche 100% in alcuni casi), prevede erogazioni a stato avanzamento lavori e consente di accedere alle detrazioni IRPEF fino al 50%.

Il sistema fiscale italiano sugli immobili si articola in tre grandi aree: imposte sul reddito come IRPEF e cedolare secca, imposte patrimoniali come IMU e TARI, e imposte sui trasferimenti come registro, ipotecaria e catastale.

Dopo quattro anni di continui aggiornamenti, proroghe e rimodulazioni, il Superbonus entra nel 2025 in una fase più selettiva e meno generosa. La detrazione, che aveva raggiunto il 110% nel periodo di massimo slancio, sarà riconosciuta solo a determinate condizioni.

