Per riassumere
- Il rendimento medio da locazione per un bilocale nelle grandi città è del 5,8%;
- Genova guida i rendimenti con 7,5%; Milano e Firenze sono le meno redditizie;
- Nel 2025 la domanda di mutui cresce del 12%, con picco di +26,8% a gennaio.
Il mercato immobiliare italiano si presenta ricco di opportunità, sia per chi desidera affittare un immobile sia per chi è intenzionato ad acquistare casa. Una spinta all'acquisto per investimento è stata data ultimamente anche dalla possibilità di praticare gli short rent.



Per riassumere
I primi sei mesi del 2025 hanno mostrato tendenze interessanti riguardo all'affitto e all'acquisto di immobili in Italia. A riferirlo è l'Ufficio Studi del Gruppo Tecnocasa, secondo cui il 18% delle compravendite immobiliari è stato realizzato per investimento, con una leggera flessione rispetto al 19,4% dello stesso periodo dell’anno precedente. Questo dato suggerisce che i risparmiatori stanno valutando alternative per impiegare il loro capitale, sebbene l'acquisto di case da affittare resti una scelta popolare.
I rendimenti annui da locazione sono ancora attrattivi, specialmente nei contesti urbani. Per un bilocale di 65 mq nelle grandi città italiane, infatti, il rendimento si attesta intorno al 5,8%.
Alcune città si distinguono poi per rendimenti particolarmente elevati: Genova guida la classifica con un 7,5%, seguita da Palermo con 7,1% e Verona con 6,6%. Altri centri come Bari (6,5%) e Napoli (5,4%) mostrano rendimenti significativi. A seguire le città di Torino (5,3%), Bologna (5,3% e Roma (5,2%), mentre Milano e Firenze chiudono la lista con valori di 4,5% e 4,6% rispettivamente.
Chi investe nel settore immobiliare non cerca solo rendimenti da locazione, ma anche una rivalutazione dell’immobile nel lungo periodo. Negli ultimi anni, i prezzi degli immobili hanno mostrato un recupero, con una rivalutazione dei valori che, dal 1998 ad oggi, ha raggiunto il 143,7% a Milano. Napoli e Firenze seguono con incrementi rispettivi dell'86,7% e dell'86,5%. Dall’analisi di Tecnocasa emerge che gli investitori tendono a preferire aree con università e servizi, il cui valore è ulteriormente aumentato dopo il lockdown.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Un fenomeno che ha influenzato il mercato immobiliare italiano è rappresentato dagli short rent, ovvero le locazioni a breve termine che, pur diminuendo, continuano a essere rilevanti nelle zone turistico-attrattive. L’analisi, tuttavia, si concentra principalmente sulle locazioni a lungo termine, dove i rendimenti mostrano una stabilità e un'interessante redditività.
Se da un lato l'affitto presenta opportunità, dall'altro l'acquisto di casa continua a essere un progetto di vita fondamentale per le famiglie italiane. Nel 2025, la domanda di mutui casa ha mantenuto una tendenza positiva, con un incremento medio annuale del 12%.
In particolare il mese di gennaio 2025 ha registrato un picco di +26,8%, il punto più alto in un periodo di forte espansione, seguito da un progressivo rallentamento. È quanto emerge dal Sistema di Informazioni Creditizie EURISC di CRIF.
Le condizioni di offerta favorevoli, in particolare per quanto riguarda i tassi di riferimento della BCE, hanno incentivato le famiglie a richiedere mutui. Di particolare rilievo la surroga del mutuo, aumentata del 37,3% nei primi nove mesi del 2025: in questo modo le famiglie cercano di ridurre gli oneri dei mutui stipulati durante i periodi di tassi elevati.
L'importo medio richiesto per un mutuo è aumentato del 3,4%, raggiungendo i 153.379 euro, con picchi a dicembre e giugno. Le fasce di importo più richieste oscillano tra i 100.000 e i 300.000 euro, con una netta preferenza per piani di rimborso che non superano i 30 anni, per evitare di appesantire il bilancio familiare.
Dall’analisi emerge, infine, che oltre un richiedente su due ha un’età compresa tra i 25 e i 44 anni, mentre il 21,6% è nel range di età 45-54 anni. In particolare, i più attivi nel comparto del credito al consumo sono coloro che hanno tra i 25 e i 34 anni (32,1%), seguiti da chi rientra nella fascia tra i 35 e i 44 anni (31,0%) e da coloro che hanno tra i 45 e i 54 anni (21,6%).
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,91% | € 416,77 | 3,19% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

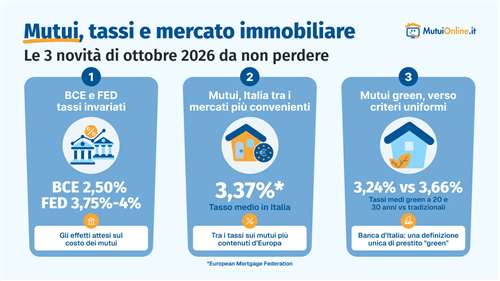
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
Dopo un avvio d'anno stabile, IRS ed Euribor sono saliti progressivamente fino a toccare i massimi nel mese di settembre. A destabilizzare i tassi ha contribuito la mossa della BCE del 10 settembre, che apre un ultimo trimestre da monitorare con attenzione.
Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

