⏰ In 30 secondi:
- Il variabile è più conveniente, ma il vantaggio si riduce con i rialzi BCE;
- Il tasso fisso domina: nel Q2 2026 rappresenta il 92,3% delle richieste;
- Le surroghe calano: nel 2025 solo il 4,5% degli atti notarili totali.
L'aumento del costo del denaro deciso dalla Banca Centrale Europea restringe la forbice tra le due tipologie di mutuo. Il variabile resta più conveniente oggi, ma le previsioni di nuovi rialzi potrebbero presto azzerare il vantaggio, spingendo a una scelta ponderata tra risparmio e sicurezza.

Esperto di mercati e prodotti finanziari


⏰ In 30 secondi:
La stretta della BCE sui tassi non scuote il mercato dei mutui casa, ma ne ridefinisce le regole. L'atteso rialzo dei tassi da parte della BCE ha ufficializzato l'inizio di una nuova era per i tassi mutui.
Sebbene la mossa fosse già stata prevista dai mercati, l'effetto concreto è un riavvicinamento significativo tra le condizioni offerte dal tasso fisso e quelle del variabile, trasformando la scelta del finanziamento in un vero e proprio testa a testa.
L'Euribor® a tre mesi, riferimento per i mutui variabili, si era già portato oltre il 2,40%, mentre l'Eurirs ventennale, base di calcolo per i fissi, si attesta intorno al 3,33%. La forbice tra i due indici di riferimento si è così ridotta a circa 90 centesimi, un margine che si assottiglia ulteriormente se si osservano le condizioni finali praticate dalle banche.
Dal punto di vista pratico, i dati attuali, facilmente verificabili con una simulazione online su MutuiOnline.it, mostrano ancora un leggero vantaggio per chi opta per la rata variabile.
Su un mutuo standard da 180.000 euro per un immobile da 250.000, le rilevazioni di MutuiOnline.it al 10 giugno indicano che un finanziamento a 20 anni a tasso variabile ha una rata media di 956 euro, contro i 1.032 euro del fisso.
Per la durata a 30 anni, il divario è simile: 715 euro per il variabile contro i 793 euro del fisso. Un risparmio mensile che, seppur presente, va ponderato con attenzione alla luce degli scenari futuri, dove le carte in tavola potrebbero cambiare rapidamente.
Il vero nodo della questione risiede nelle prospettive a medio termine. Le previsioni per i prossimi mesi indicano un probabile ulteriore incremento dell'Euribor®, stimato in circa mezzo punto percentuale tra la fine del 2026 e l'inizio del 2027.
Questo rialzo basterebbe a erodere quasi completamente il vantaggio attuale del variabile. Riprendendo l'esempio del mutuo ventennale, un aumento di 50 centesimi porterebbe la rata del variabile a 1.029 euro, di fatto pareggiando il costo del fisso.
Con un punto di aumento, la rata salirebbe a 1.101 euro, superando nettamente la controparte. La stessa dinamica si applicherebbe al trentennale: con un rincaro di mezzo punto, la rata del variabile raggiungerebbe i 788 euro, solo cinque euro in meno rispetto al fisso, annullando di fatto la convenienza.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Questa evoluzione rende la scelta ancora più complessa e strategica. Il vantaggio di cui ancora gode il variabile rispetto al fisso è destinato a ridursi, rendendo ancora più importante una valutazione attenta del proprio profilo finanziario.
Per chi privilegia la stabilità, il tasso fisso può rappresentare una soluzione particolarmente interessante; il variabile continuerà invece a offrire un risparmio, ma più contenuto e con una maggiore esposizione alle future decisioni della BCE.
A questo punto la domanda sorge spontanea: conviene più il tasso fisso o quello variabile? La risposta è nei comportamenti del mercato: secondo l'Osservatorio di MutuiOnline.it, nel secondo trimestre 2026 il mutuo a tasso fisso continua a dominare la scena, assorbendo il 92,3% delle domande, mentre il mutuo tasso variabile si ferma al 2,8%. Un dato che conferma la forte propensione degli italiani per la sicurezza della rata costante.
Nonostante il clima di incertezza sui tassi mutui, il mercato immobiliare italiano dimostra una notevole resilienza. I dati diffusi dall'Agenzia delle Entrate relativi al primo trimestre del 2026 evidenziano un aumento delle transazioni del +4,4% rispetto allo stesso periodo del 2025.
Questo segnale positivo indica che il desiderio di casa non è stato frenata dall'aumento del costo del denaro. A trainare la crescita sono soprattutto le grandi città, con performance eccellenti come quelle di Torino (+9,2%), Genova (+8,7%) e Bari (+8,4%). Anche metropoli come Milano (+7,1%) e Roma (+5,1%) registrano un andamento superiore alla media nazionale, confermando la solidità della domanda nel settore residenziale.
In questo scenario di tassi in rialzo, una delle operazioni più popolari degli ultimi anni perde appeal. Il forte calo delle richieste di surroga del mutuo ne è la prova più evidente. Secondo le statistiche notarili, nel 2025 le "rottamazioni" dei vecchi finanziamenti sono state solo il 4,5% del totale degli atti stipulati.
Con i tassi fissi e variabili che si avvicinano e un costo del denaro in crescita, trasferire il proprio mutuo presso un'altra banca non garantisce più quel risparmio significativo sulla rata che ne aveva decretato il successo. Oggi, l'operazione può mantenere una sua utilità principalmente per chi ha l'esigenza di rimodulare la propria durata, ma non più come strumento per abbattere i costi.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,91% | € 416,77 | 3,19% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

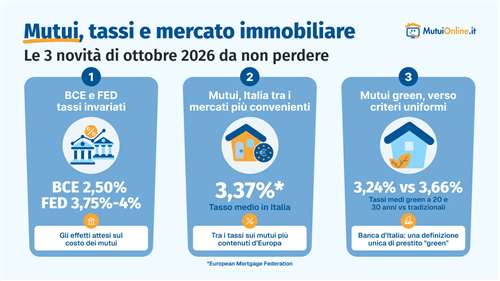
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Chi ha già un mutuo in corso non deve preoccuparsi: la nuova normativa sui documenti d'identità prevede deroghe transitorie fino al 31 gennaio 2027 per chi possiede ancora la carta cartacea. Cambia tutto invece per chi firma adesso un nuovo contratto di mutuo.
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

