⏰ In 30 secondi:
- Le richieste di mutui e surroghe calano del 5,9% nei primi nove mesi del 2026;
- L’importo medio richiesto resta stabile a circa 154 mila euro;
- Oltre metà delle richieste prevede un rimborso superiore a 25 anni.
Nei primi nove mesi dell'anno le richieste di mutui e surroghe scendono del 5,9% rispetto allo stesso periodo del 2025, secondo CRIF. L’importo medio si attesta a 153.711 euro, in flessione dello 0,6%. Il 51,2% delle domande riguarda finanziamenti con un piano di rimborso che supera i 25 anni di durata.
Esperto di prodotti finanziari


⏰ In 30 secondi:
Meno domande di mutuo casa, importi medi sostanzialmente stabili e tempi di rimborso lunghi per alleggerire la rata del mutuo. È il quadro che emerge dal Barometro CRIF sui primi nove mesi del 2026, elaborato sulla base di Eurisc, il sistema di informazioni creditizie della società.
Le richieste di nuovi finanziamenti legati all’immobiliare e di surroghe del mutuo registrano una flessione del 5,9% rispetto allo stesso periodo del 2025, un anno nel quale il mercato aveva mostrato una crescita sostenuta.
Il dato va letto distinguendo le due componenti. Una diminuzione delle richieste complessive non equivale a un calo della stessa entità dei finanziamenti destinati all’acquisto di un’abitazione. Sull’andamento pesa infatti la contrazione delle surroghe, cioè il trasferimento del mutuo a un’altra banca per ottenere condizioni migliori: secondo Crif, tra gennaio e giugno 2026 le richieste sono diminuite del 42,4% su base annua. Un confronto che riguarda dunque il primo semestre, mentre il dato generale copre i nove mesi.
“Dopo il forte dinamismo registrato nel 2025, il mercato dei mutui mostra nel 2026 segnali di rallentamento della domanda. Le famiglie continuano a mostrare interesse verso l'acquisto della casa, come conferma la sostanziale stabilità dell'importo medio richiesto, ma in un contesto economico ancora incerto”, spiega Simone Capecchi, executive director di Crif.
Il percorso della domanda non è stato uniforme. Nei dati CRIF, dopo sette mesi consecutivi in calo, agosto segna un recupero del 7,1% rispetto allo stesso mese del 2025. A settembre il saldo torna negativo, ma la flessione si limita all’1,3%. Il punto più debole dell’anno resta marzo, quando la contrazione aveva raggiunto il 12,1%.
Il rimbalzo estivo non basta quindi a riportare in positivo il bilancio dei nove mesi. Segnala però una domanda meno debole rispetto alle fasi peggiori della prima parte dell’anno. Per capire se si tratti di un recupero duraturo serviranno i dati successivi: un singolo mese positivo, seguito da una nuova flessione, non consente ancora di parlare di inversione di tendenza.
Va inoltre ricordato che il Barometro misura le richieste di finanziamento. Non fotografa direttamente né i mutui effettivamente erogati dalle banche né il numero delle compravendite concluse.
 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
La prudenza delle famiglie emerge dal numero delle domande più che dalle somme richieste. Nei primi nove mesi del 2026, secondo CRIF, l’importo medio si attesta a 153.711 euro, appena lo 0,6% in meno rispetto allo stesso periodo del 2025.
Le due fasce più rappresentate sono quella da oltre 100 mila a 150 mila euro, che raccoglie il 30,8% delle richieste, e quella da oltre 150 mila a 300 mila euro, con il 31,2%. Insieme valgono il 62% del totale. Sul piano anagrafico, invece, il 62,4% delle domande proviene da persone tra 25 e 44 anni; oltre questa soglia, la quota diminuisce progressivamente con l’aumentare dell’età.
La stabilità dell’importo medio non permette, da sola, di trarre conclusioni sull’andamento dei prezzi delle case. La somma richiesta alla banca dipende anche dal capitale che l’acquirente può anticipare e dalla quota del prezzo che intende finanziare.
Il dato più indicativo della ricerca di una rata sostenibile riguarda la durata. Secondo il Barometro CRIF, il 51,2% delle richieste prevede un rimborso superiore a 25 anni. La fascia tra 25 e 30 anni concentra il 43,8% delle domande, mentre il 7,4% riguarda durate oltre i 30 anni.
Distribuire il capitale su un periodo più lungo permette di ridurre la rata, a parità di importo e tasso. Il vantaggio mensile ha però una contropartita: il debito si estingue più lentamente e gli interessi complessivamente pagati aumentano. Per questo, due offerte non andrebbero confrontate guardando soltanto alla cifra da versare ogni mese.
La scelta della durata richiede un equilibrio tra il margine da conservare nel bilancio familiare e il costo dell’intero finanziamento. Una rata più contenuta può lasciare spazio alle spese impreviste, ma va valutata insieme agli anni aggiuntivi di rimborso.
Quanto alla tipologia di finanziamento, la preferenza resta orientata verso la certezza della rata. “Per quanto riguarda la tipologia di mutuo, rimane che la stragrande maggioranza delle famiglie opta per il mutuo a tasso fisso, mentre il variabile cresce in modo marginale”, osserva Capecchi.
Per chi ha già un mutuo, il calo delle surroghe non esclude la possibilità di trovare condizioni migliori. La convenienza dipende dal contratto in corso, dal capitale ancora da restituire, dagli anni residui e dalle offerte disponibili. Anche in questo caso, una rata inferiore va letta insieme alla durata: se il risparmio mensile deriva soprattutto dall’allungamento del rimborso, il costo totale potrebbe aumentare.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Credem | 2,99% | € 421,06 | 3,27% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |

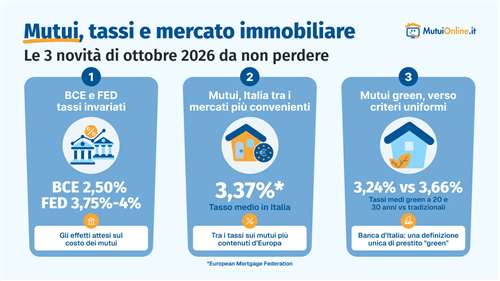
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Molti di coloro che avevano i finanziamenti più onerosi, accesi nel 2023, hanno già cambiato banca quando le condizioni erano più favorevoli. Ecco perché oggi oltre il 70% delle richieste riguarda l’acquisto della prima casa, e in misura molto minore le rottamazioni dei vecchi mutui.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.
Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.
Questa guida analizza le tre strade per modificare il tuo finanziamento: sostituzione, surroga e rinegoziazione del mutuo. Scopri le differenze, i costi e i vantaggi di ogni opzione per capire quando conviene agire, sia per ridurre la rata mensile che per ottenere nuova liquidità.

