⏰ In 30 secondi:
- Le soglie ISEE per i mutui Consap 2026 restano invariate: fino a 40-50.000€;
- Le novità ISEE 2026 non toccano i mutui: agevolazioni confermate e stabili;
- La garanzia Consap copre fino al 90% del mutuo, massimo 250.000€.
Con l'ISEE 2026 cambiano le regole per molti bonus, ma non per i mutui Consap. Per chi sogna la prima casa è una notizia importante: i requisiti per la garanzia dello Stato sono confermati. Una certezza che si trasforma in un'opportunità concreta da non perdere.
Esperta di prodotti finanziari



⏰ In 30 secondi:
L'ISEE è il documento fondamentale che apre le porte a numerose agevolazioni e i mutui Consap per la prima casa non fanno eccezione. Per questo motivo, le novità introdotte nel calcolo dell'ISEE per il 2026 hanno generato una domanda cruciale tra chi pianifica un acquisto: cosa cambia per chi vuole richiedere un mutuo casa con garanzia statale?
La risposta è decisamente positiva: mentre le regole si aggiornano per bonus come l'Assegno Unico, i requisiti per accedere al Fondo di Garanzia per i mutui restano stabili e confermati. Un'importante certezza che permette di pianificare l'acquisto dell'immobile con maggiore serenità.
Il Fondo di Garanzia per la prima casa, gestito da Consap, rappresenta un aiuto concreto per specifiche categorie di cittadini, permettendo di ottenere un mutuo a condizioni più favorevoli. L'accesso a questo beneficio è strettamente legato al rispetto di determinate soglie ISEE sul mutuo, che per il 2026 rimangono fortunatamente invariate.

 Scheda mutuo completa
 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Il 2026 ha visto l'introduzione di modifiche nel calcolo dell'ISEE che impattano l'accesso a importanti misure di sostegno al reddito, come l’Assegno di inclusione (Adi), il Supporto per la formazione e il lavoro (Sfl), l’Assegno unico e il Bonus asilo nido.
Tuttavia, come confermato dalle fonti ufficiali, i bonus e le agevolazioni sui mutui sono stati esplicitamente esclusi da queste revisioni. Questa scelta garantisce continuità e sicurezza a chi sta progettando uno degli investimenti più importanti della vita.
Il meccanismo del mutuo Consap è semplice ed efficace: lo Stato, attraverso il Fondo, si fa garante nei confronti della banca per una quota significativa del finanziamento. Questo riduce il rischio per l'istituto di credito, che di conseguenza è più propenso a erogare mutui, anche a chi non dispone di garanzie tradizionali sufficienti.
In alcuni casi, questo permette di ottenere un finanziamento che copre fino al 100% del valore dell'immobile. L'importo massimo finanziabile attraverso questa agevolazione è di 250.000 euro e, salvo proroghe, la richiesta può essere presentata entro il 31 dicembre 2027.
Per poter presentare la domanda di mutuo Consap, è indispensabile avere una certificazione ISEE in corso di validità. Ottenerla è un processo che richiede un po' di preparazione. Ci si può rivolgere a un Centro di assistenza fiscale (Caf) o a un commercialista, che possono gestire la pratica in 5-10 giorni lavorativi. In alternativa, è possibile procedere in autonomia tramite il Portale Unico dell'INPS, utilizzando la dichiarazione precompilata.
È fondamentale ricordare che l'ISEE 2026 si basa sui redditi e sulla situazione patrimoniale (conti correnti, immobili, investimenti) di tutto il nucleo familiare relativi a due anni prima, ovvero al 2024.
La garanzia statale dei mutui Consap è un aiuto prezioso, ma è importante ricordare che l'ultima parola sulla richiesta di finanziamento spetta sempre alla banca, che valuterà il merito creditizio del richiedente in modo autonomo.
L'approvazione della garanzia, inoltre, non è automatica. Per questo motivo, la strategia più saggia e prudente è quella di cercare un mutuo che sia sostenibile per il proprio bilancio familiare a prescindere dall'ottenimento del beneficio statale.
È qui che la simulazione mutuo diventa uno strumento indispensabile. Utilizzando un comparatore online come MutuiOnline.it, è possibile confrontare in pochi minuti le migliori offerte di mutuo delle principali banche, analizzando nel dettaglio parametri fondamentali come TAN, TAEG e l'importo della rata mensile. In questo modo, si può individuare il mutuo più adatto alle proprie capacità economiche.
Richiedere la garanzia Consap su un'offerta già vantaggiosa e sostenibile si trasforma così in un eccezionale valore aggiunto, che rende un'ottima operazione ancora più sicura e conveniente.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Banco di Sardegna | 3,05% | € 424,31 | 3,25% |
| Credem | 3,07% | € 425,39 | 3,35% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| Intesa Sanpaolo | 3,33% | € 439,61 | 3,53% |
| BPER Banca | 3,30% | € 437,96 | 3,54% |
| Banca Sella | 3,50% | € 449,04 | 3,70% |
| UniCredit | 3,45% | € 446,26 | 3,74% |
| Webank | 3,65% | € 457,46 | 3,77% |

Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.

Con i tassi di nuovo in salita, il mutuo si fa su misura: durate fino a 30 anni, rate sospendibili e possibilità di cambiare tasso. Gli sconti legati alle polizze, però, vanno valutati con attenzione: la copertura deve rispondere alle vere esigenze del cliente.
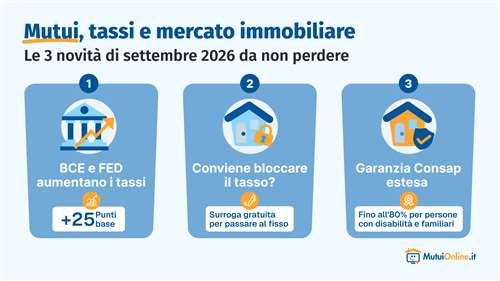
Con i tassi tornati a salire, la surroga diventa lo strumento ideale per chi ha un vecchio mutuo variabile: permette di cambiare banca senza costi, mantenendo debito e ipoteca, e di passare al tasso fisso per mettere la rata al riparo dalle prossime decisioni della BCE.
Lo strumento statale è un sostegno importante per favorire l’accesso al credito immobiliare per chi dispone di risorse iniziali limitate. Per le categorie prioritarie, quelle cioè che rispettano i requisiti ISEE previsti, la garanzia può arrivare fino all’80%.

Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.

Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.

Il Fondo di Garanzia Mutui Prima Casa, rinnovato fino al 2027, rappresenta un’opportunità per i giovani under 36 che desiderano acquistare la prima casa. Scopri requisiti, vantaggi e novità legislative aggiornate al 2026 per accedere a mutui con garanzie statali fino all’80%.

Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.

