⏰ In 30 secondi:
- L'usato guida il mercato immobiliare: compravendite in crescita dell'1-1,5%;
- Tassi mutui stabili al 3,4%: fattore positivo per il 16,6% degli operatori;
- Costi di ristrutturazione: freno principale per il 32,2% degli operatori.
Nel primo scorcio del 2026, il mercato immobiliare italiano ha segnato un leggero progresso sia dei prezzi, sia delle compravendite, guidate dall'usato. I tassi su livelli accessibili agevolano i mutui prima casa, fattore chiave per quasi un terzo degli operatori. Tra le criticità, i costi di ristrutturazione.
Esperto di prodotti finanziari


⏰ In 30 secondi:
Il mercato immobiliare residenziale italiano offre segnali positivi con compravendite in ripresa e prezzi in leggero aumento. Secondo il Sentiment realizzato dall'ufficio studi di FIMAA Italia, la Federazione Italiana Mediatori Agenti d'Affari aderente a Confcommercio, relativo al primo quadrimestre, gli operatori prevedono un incremento delle transazioni compreso tra l'1% e l'1,5%.
Guardando alle variabili macroeconomiche dell'Ufficio Studi, la variazione annua si attesta sullo 0,8%, permettendo al comparto di superare le 770 mila transazioni registrate nello scorso anno.
Nonostante l'erosione della capacità di spesa delle famiglie, la casa si conferma l'investimento prioritario, attirando anche investitori stranieri. A trainare il mercato è il settore residenziale già edificato, a fronte della carenza di nuove unità e di soluzioni riqualificate.
Per chi acquista un immobile, l'andamento del credito è fondamentale. Sotto questo aspetto, il 2026 offre una stabilità per le famiglie che intendono accendere un finanziamento.
I dati dell'ufficio studi di FIMAA evidenziano che i tassi di interesse sui nuovi prestiti bancari alle famiglie per l'acquisto di abitazioni sono stabili al 3,4%. Si tratta di un valore identico a quello del 2025, che segna un netto calo rispetto al picco del 4,4% del 2023, pur rimanendo superiore al 3,1% del 2024.
Questa ritrovata costanza del costo del denaro è percepita favorevolmente dal mercato, tanto che il 16,6% degli operatori la indica come un fattore di spinta primario. La certezza del tasso di interesse riduce l'indecisione dei consumatori, agevolando le delibere bancarie e permettendo alle famiglie di pianificare con serenità il budget per le rate del mutuo a lungo termine.

 Scheda mutuo completa

 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
L'acquisto della prima casa si conferma il pilastro del comparto residenziale italiano e il motore principale che alimenta le richieste di mutuo casa.
Stando all'indagine FIMAA, il 30,5% delle risposte degli operatori individua nella domanda di prima casa il fattore positivo più influente per la tenuta del mercato, una dinamica destinata a crescere con la maggior facilitazione dell'accesso al credito. La solidità di questa domanda strutturale viene confermata direttamente dai vertici associativi.
I criteri di scelta dei consumatori si stanno orientando verso parametri differenti rispetto al passato, condizionando l'importo dei mutui richiesti. “Si assiste alla carenza di prodotto nuovo o rigenerato che influisce sui valori delle unità”, commenta il presidente dell’associazione, Santino Taverna. La domanda – spiega Taverna - è orientata anche verso tipologie diverse dal passato: soluzioni flessibili, spese di gestione contenute e servizi di prossimità in risposta alle mutate esigenze del mercato. Bilocali e trilocali sono le unità maggiormente richieste da lavoratori mobili, studenti, famiglie non più numerose e persone della terza età. Il mercato della locazione continua invece a mostrare forti segnali di tensione su tutto il territorio nazionale”. Questa segmentazione indica che i tagli dimensionali medio-piccoli sono i più richiesti, poiché presentano prezzi accessibili e richiedono mutui più bassi, facilitando l'approvazione bancaria.
I dati del primo quadrimestre del 2026 evidenziano una forbice marcata tra gli immobili esistenti e quelli di nuova costruzione. Le previsioni FIMAA indicano una flessione del 2,1% nelle compravendite di abitazioni nuove nel 2026, mentre il mercato nel complesso cresce dello 0,8% grazie all'usato. Specularmente, i prezzi dell'usato crescono del 2,7%, contro un incremento di appena lo 0,6% per il nuovo.
Nonostante l'ottimismo, gli operatori segnalano elementi di criticità che frenano gli acquisti e condizionano l'erogazione dei mutui. L'ostacolo principale è dato dai costi elevati di ristrutturazione della casa, indicati dal 32,2% degli intervistati come freno principale per l'usato da riqualificare.
Un secondo elemento critico è legato al contesto macroeconomico: il 23% degli operatori sottolinea la ridotta capacità di spesa delle famiglie, erosa dall'aumento dei costi energetici e dall'inflazione. Inoltre, il 17,5% segnala un diffuso clima di prudenza tra i consumatori, che induce a posticipare gli investimenti.
Tra gli altri fattori negativi figurano il disallineamento tra offerta e domanda per il 14,7%, la scarsa competitività del nuovo per il 7,8% e le incertezze normative e fiscali per il 4,8%. Nel quadrimestre, il 35% rileva che l'offerta stia rallentando, il 54% la ritiene stabile e il 50% valuta stabili le compravendite.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,91% | € 416,77 | 3,19% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco di Desio e della Brianza | 3,20% | € 432,47 | 3,37% |
| Banco BPM | 3,20% | € 432,47 | 3,51% |
| UniCredit | 3,25% | € 435,21 | 3,53% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |

Nel 2023 il reddito complessivo medio annuo dei contribuenti è stato di 24.395 euro, circa il 15,1% in più rispetto ai dati pubblicati nel 2020. Per i proprietari di immobili la media sale a 28.673 euro, con un incremento del 15,3%. Il reddito medio dei proprietari supera quello della generalità dei contribuenti in tutte le macroaree. Il divario è più marcato al Centro, dove raggiunge il 18,3%; seguono il Nord, con il 17%, e il Sud e le Isole, con il 16,8%.
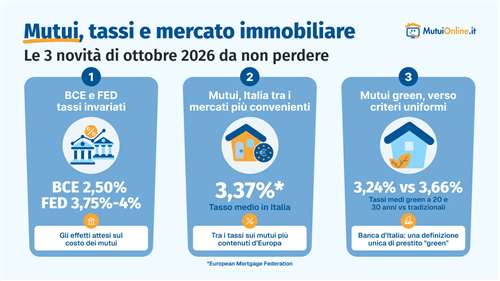
Inflazione al 3,8% nell’Eurozona e decisioni di FED e BCE: cosa cambia per chi deve scegliere oggi tra tasso fisso e variabile? Dal confronto europeo dell’EMF alla definizione unica di mutuo green, il recap di ottobre 2026 con i dati e le previsioni sui tassi.
Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.
Novità per i mutui casa: dal 3 agosto 2026 chi beneficia della Legge 104 ha accesso prioritario al Fondo Garanzia Prima Casa. La garanzia statale sale all'80%, rendendo più semplice ottenere un finanziamento e acquistare la prima casa a condizioni agevolate.
Per richiedere un mutuo servono documenti anagrafici, di reddito e relativi all’immobile. Scopri quali documenti servono per il mutuo, le principali normative che tutelano chi lo richiede, il Fondo di Garanzia Prima Casa e le detrazioni fiscali sugli interessi.
Comprare casa è un percorso fatto di decisioni, documenti e controlli. In questa guida trovi i passaggi dalla ricerca al rogito, cosa serve davvero, quali verifiche fare prima di versare caparre, come gestire proposta, preliminare e mutuo, e come evitare gli errori più comuni.
Quando si acquista un immobile, al verificarsi delle condizioni “Prima casa”, si ha diritto ad agevolazioni derivanti dal trasferimento di proprietà. Queste consistono in un significativo abbattimento delle imposte previste nell'atto di compravendita, così come nell'accensione del mutuo che finanzia la compravendita.
La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

