
⏰ In 30 secondi:
- Le mansarde costano tra il 15 e il 25% in meno rispetto ad altri immobili;
- Verificare l'agibilità è fondamentale: il sottotetto non è una mansarda;
- Un buon isolamento termico riduce i costi e aumenta il valore dell'immobile.
Il desiderio di vivere in un ambiente romantico, ma anche la possibilità di risparmiare fino a un quarto sul prezzo d'acquisto, il che significa maggiori possibilità di accedere al mutuo. Sono i vantaggi di acquistare una mansarda, soluzione gettonata anche in ottica di investimento.

Esperto di prodotti finanziari



⏰ In 30 secondi:
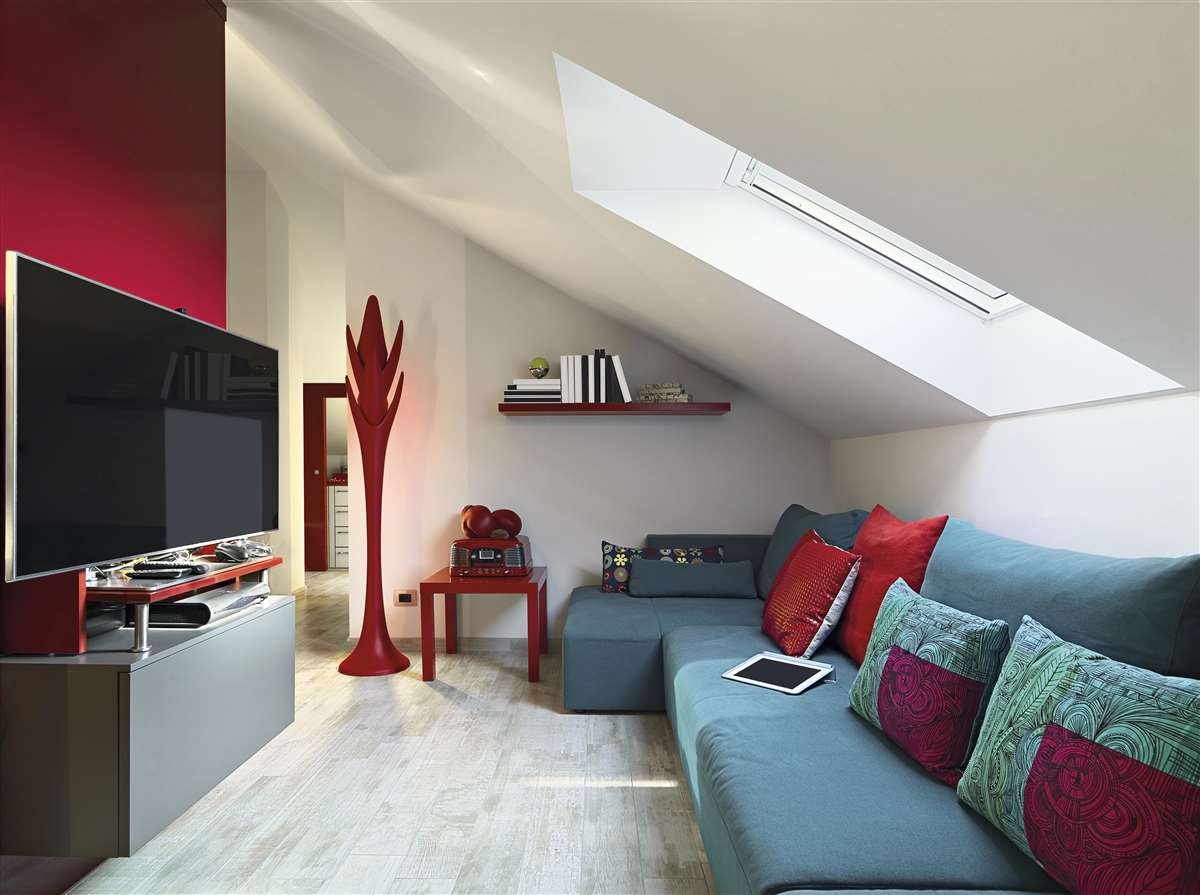
C’è chi lo fa per il fascino bohémien e chi semplicemente per una maggiore accessibilità economica e quindi al mutuo casa. Sta di fatto che emerge un interesse crescente verso le mansarde, che siano come destinazione abitativa o come soluzione d’investimento.
Quando ci si avvicina all'acquisto di un immobile situato all'ultimo piano sotto la falda del tetto è necessario fare una distinzione tecnica immediata, che incide profondamente sul valore e sulla commerciabilità del bene.
Spesso nel linguaggio comune si usano i termini in modo intercambiabile, ma dal punto di vista legale esistono differenze tra un sottotetto e una mansarda. Il sottotetto nasce originariamente come volume tecnico ovvero uno spazio destinato a proteggere gli appartamenti sottostanti dagli sbalzi termici o a ospitare impianti. In questa configurazione l'ambiente non possiede i requisiti per essere vissuto stabilmente e viene accatastato come pertinenza.
La mansarda, invece, è un locale che ha ottenuto il certificato di agibilità e rispetta tutti i parametri previsti dai regolamenti edilizi per la permanenza delle persone. Acquistare uno spazio che non ha ancora compiuto questo passaggio burocratico significa comprare una superficie non residenziale, con pesanti limitazioni sull'ottenimento di un eventuale finanziamento bancario e sulla futura rivendibilità.
Per questa ragione, il primo passo per un acquirente non addetto ai lavori consiste nel verificare la destinazione d’uso presente nei documenti catastali e urbanistici per evitare di pagare come abitazione quello che tecnicamente resta un deposito.

 Scheda mutuo completa
 Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
 Scheda mutuo completa
Gratis e senza impegno!
Analizzando le offerte di mercato, si nota che le mansarde costano in genere tra il 15 e il 25% in meno rispetto alla media delle altre soluzioni abitative, anche se è difficile dividere in categorie. Infatti, quando l’altezza è superiore ai due metri, il prezzo è all’incirca quanto quello dei piani inferiori, mentre se la soffitta è bassa si scende anche sensibilmente.
La vera opportunità per l’investitore risiede però nel processo di riqualificazione. Intervenire su un ambiente grezzo migliorando l’isolamento termico e installando impianti moderni può generare un incremento del valore dell’immobile che oscilla tra il venti e il trenta per cento.
In alcuni casi fortunati, dove il recupero permette di creare terrazzi a tasca o viste panoramiche privilegiate, la plusvalenza può sfiorare la metà del valore iniziale. Anche il mercato degli affitti premia queste soluzioni con canoni superiori di circa il venti per cento rispetto agli appartamenti tradizionali di pari metratura, grazie al forte richiamo estetico che la vita sotto le stelle esercita sui potenziali inquilini.
L’immagine della mansarda come rifugio bohémien per giovani artisti o studenti è ormai superata dai fatti. Oggi il pubblico interessato a questa tipologia abitativa è estremamente trasversale anche se i giovani restano la fetta più importante, rappresentando circa un quarto degli acquirenti totali.
La sorpresa maggiore arriva dalla composizione dei nuclei familiari. Se fino a pochi anni fa la mansarda era il regno dei single, attualmente quasi la metà delle compravendite riguarda famiglie con figli. Questo cambiamento è dovuto alla migliore progettazione degli spazi interni, che oggi riescono a sfruttare ogni centimetro utile con arredi su misura e soluzioni architettoniche intelligenti.
Vivere all'ultimo piano offre vantaggi impagabili in termini di silenziosità e vista, ma presenta sfide specifiche per quanto riguarda il clima interno. Essendo lo spazio più esposto alle intemperie e ai raggi solari, la mansarda tende a scaldarsi molto d’estate e a raffreddarsi rapidamente d’inverno se non correttamente isolata.
Durante la fase di scelta o di ristrutturazione è fondamentale indagare sulla qualità del pacchetto di copertura. Un tetto ventilato e coibentato con materiali moderni è la condizione essenziale per non trovarsi con bollette energetiche insostenibili.
L’installazione di serramenti ad alte prestazioni con vetri che schermano il calore solare permette di mantenere temperature gradevoli senza abusare del condizionatore. Negli ultimi anni l’integrazione di sistemi tecnologici come le pompe di calore e i pannelli fotovoltaici integrati nelle falde ha permesso di trasformare questi immobili in esempi di efficienza estrema.
Un miglioramento della classe energetica non solo aumenta il benessere abitativo ma incide direttamente sulla valutazione di mercato dell'immobile, garantendo una tenuta del prezzo maggiore nel lungo periodo rispetto a soluzioni meno performanti.
| Banca | Tasso | Rata | Taeg |
|---|---|---|---|
| Credem | 2,95% | € 418,91 | 3,23% |
| Crédit Agricole Italia | 2,99% | € 421,06 | 3,24% |
| Intesa Sanpaolo | 3,12% | € 428,10 | 3,31% |
| Banco di Desio e della Brianza | 3,15% | € 429,74 | 3,32% |
| Banco di Sardegna | 3,15% | € 429,74 | 3,33% |
| BPER Banca | 3,15% | € 429,74 | 3,36% |
| Banco BPM | 3,10% | € 427,02 | 3,41% |
| Webank | 3,43% | € 445,15 | 3,54% |
| Banca Monte dei Paschi di Siena | 3,33% | € 439,61 | 3,59% |
| UniCredit | 3,35% | € 440,71 | 3,64% |

Sempre più single scelgono di finanziare l’acquisto con un mutuo, progettando il futuro anche con un solo reddito. Cresce l’interesse per l’investimento immobiliare, mentre sul mercato degli affitti restano centrali i lavoratori in trasferta e gli studenti universitari.

Nel 2021 chi aveva tra 25 e 34 anni rappresentava il 27,8% delle richieste di mutuo, contro il 32,4% dei 35-44enni. Oggi le due fasce si contendono il primato. I dati di CRIF rivelano anche quanto pesano le durate lunghe, che aiutano a contenere la rata mensile ma fanno salire il conto degli interessi.

Nelle Note di Stabilità Finanziaria e di Vigilanza, i tecnici di Banca d'Italia hanno evidenziato che l'attuale frammentazione dei criteri rende difficile standardizzare i finanziamenti destinati all'acquisto di case ad alta efficienza o alla riqualificazione energetica. Ecco perché serve un approccio diverso.

Chi cerca un mutuo per acquistare la prima casa può confrontare le proposte delle banche e valutare le condizioni più adatte alle proprie esigenze. Vediamo le offerte selezionate su MutuiOnline.it a ottobre 2026, con i requisiti di accesso e i vantaggi dei singoli prodotti.

Si può ottenere un mutuo senza contratto indeterminato? Sì, la richiesta può essere valutata anche con un lavoro a termine, autonomo o atipico. La banca considera reddito, continuità lavorativa, rata sostenibile e garanzie disponibili. Ecco quali aspetti preparare e quali soluzioni verificare, dal garante al Fondo Prima Casa, senza dare per scontata l’approvazione.

La proposta di acquisto immobiliare è il primo passo concreto per comprare casa: mette nero su bianco prezzo, tempi e condizioni. Qui scopri come funziona, quando vincola, cosa inserire nel modulo, come gestire assegno e clausola mutuo, più un fac simile.

La proposta di acquisto vincolata al mutuo subordina la compravendita all’approvazione del finanziamento, tutelando l’acquirente dalla perdita della caparra. Vediamo come funziona, quali rischi comporta, come redigere il documento e cosa succede se il mutuo viene rifiutato.

La caparra confirmatoria si restituisce secondo le condizioni del contratto e la causa del suo scioglimento. In caso di inadempimento, la parte non inadempiente può, se ne ricorrono i presupposti, trattenerla o chiedere il doppio. Per l’affitto va distinta dal deposito cauzionale.

